Qué hace esta calculadora
Esta herramienta estima los ingresos brutos que necesitas para poder pagar una vivienda, según la relación deuda-ingresos inicial (DTI, por sus siglas en inglés) que aplica el prestamista. Está pensada para las pautas hipotecarias de Estados Unidos, donde la conocida «regla del 28%» limita los gastos de vivienda al 28% de los ingresos brutos mensuales. PITI son las siglas en inglés de los cuatro componentes de una cuota hipotecaria típica en EE. UU.: capital (Principal), interés (Interest), impuestos (Taxes) y seguro (Insurance). Aquí, además, puedes sumar las cuotas de la comunidad (HOA) y el seguro hipotecario privado (PMI). Ten en cuenta que en España y Latinoamérica las hipotecas se rigen por criterios distintos, aunque el cálculo te servirá igualmente como referencia.
Cómo usarla
Introduce tu cuota mensual de capital e interés, el impuesto sobre la propiedad, el seguro del hogar y, si corresponde, las cuotas de la comunidad (HOA) o el seguro hipotecario (PMI). Después indica el límite de DTI inicial que utiliza tu prestamista (el 28% es el estándar; los compradores más prudentes optan por el 25%). La calculadora suma tu PITI y lo divide entre la fracción de DTI para obtener los ingresos mensuales necesarios y, a continuación, lo multiplica por 12 para darte la cifra anual.
La fórmula
Primero, el coste mensual total de la vivienda:
$$\text{PITI} = \text{capital e interés} + \text{impuestos} + \text{seguro} + \text{HOA/PMI}$$Después, los ingresos mensuales necesarios son \(\text{PITI} \div \text{DTI}\), y los ingresos anuales equivalen a esa cifra \(\times 12\). Por ejemplo, si el PITI es de 1.600 $ y el límite de DTI es del 28% (0,28), los ingresos mensuales necesarios:
$$1.600 \div 0{,}28 = 5.714{,}29 \text{ \$}$$y los ingresos anuales:
$$68.571{,}43 \text{ \$}$$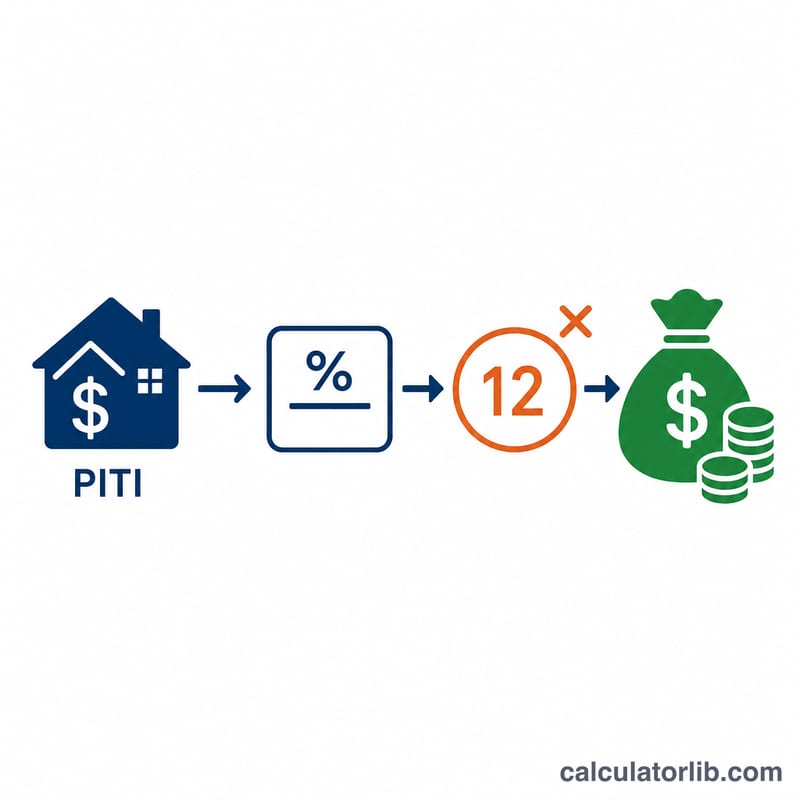
Ejemplo práctico
Supongamos que el capital e interés son 1.200 $, los impuestos 300 $, el seguro 100 $, sin HOA/PMI, con un DTI del 28%. PITI = 1.600 $. Ingresos mensuales:
$$1.600 \div 0{,}28 \approx 5.714 \text{ \$}$$Ingresos anuales \(\approx 68.571 \text{ \$}\). Si ajustaras el DTI al 25%, necesitarías:
$$1.600 \div 0{,}25 = 6.400 \text{ \$/mes}$$es decir, 76.800 $/año.
Precios de la vivienda en México y otros mercados: a qué ritmo suben
Precios de la vivienda en México según el Banco de Pagos Internacionales (BPI), que elige para cada economía el indicador nacional más cercano a una cobertura de todo el país y de todo tipo de vivienda. Los indicadores difieren entre países en cobertura y método.
- México · 1 año hasta 2026-Q2
- +7,3 %
- Descontada la inflación · 1 año hasta 2026-Q2
- +3,2 %
- 5 años, de 2021-Q2 a 2026-Q2
- +53,6 %
- Último trimestre
- 2026-Q2
Las variaciones a 1 año son las publicadas por el BPI; la variación a 5 años la calcula CalculatorLib a partir del índice nominal del BPI.
Otros mercados
Índices oficiales de precios de la vivienda de Estados Unidos, el Reino Unido y Europa, actualizados automáticamente. Un índice sigue el precio de viviendas comparables a lo largo del tiempo, así que las variaciones comparan lo mismo con lo mismo.
- España · 1 año
- +12,7 %
- España · 5 años
- +41,6 %
- Fecha
- 2025
Tipos hipotecarios
Lo que cuesta de media un nuevo préstamo para vivienda, según lo que comunican los bancos al Banco Central Europeo. La variación a 12 meses la calcula CalculatorLib.
- Tipo hipotecario · España (2026-09)
- 2,99 % +0,32 pp desde 2025-09
- Tipo hipotecario · Zona del euro (2026-09)
- 3,62 % +0,31 pp desde 2025-09
Estados Unidos: estados con el mayor y el menor crecimiento (2026-Q2)
Nacional: +2,1 % en 1 año, +33,4 % en 5 años.
| Estado | 1 año | 5 años |
|---|---|---|
| Mayor crecimiento | ||
| Alaska | +8,3 % | +37,0 % |
| Vermont | +7,2 % | +51,8 % |
| Hawaii | +5,9 % | +39,1 % |
| West Virginia | +5,7 % | +40,5 % |
| Illinois | +5,5 % | +43,9 % |
| Menor crecimiento | ||
| New Mexico | −1,2 % | +34,6 % |
| Washington | −1,0 % | +19,6 % |
| Colorado | −0,6 % | +15,7 % |
| California | −0,3 % | +17,1 % |
| Oregon | +0,2 % | +15,7 % |
Reino Unido: precio medio por nación (2026-08)
| Zona | Precio medio | 1 año |
|---|---|---|
| Reino Unido | £273.037 | +0,9 % |
| England | £293.525 | +0,4 % |
| Scotland | £198.397 | +2,9 % |
| Wales | £216.363 | +3,1 % |
| London | £554.430 | −2,2 % |
Europa: variación del precio de la vivienda por país (2025)
Promedio de la UE: +5,5 % en 1 año.
| País | 1 año | 5 años |
|---|---|---|
| Hungría | +18,3 % | +105,3 % |
| Portugal | +17,6 % | +71,0 % |
| Bulgaria | +14,6 % | +81,4 % |
| Croacia | +13,9 % | +73,9 % |
| España | +12,7 % | +41,6 % |
| Eslovaquia | +12,4 % | +40,8 % |
| Chequia | +10,4 % | +59,5 % |
| Lituania | +9,8 % | +82,8 % |
| Países Bajos | +8,5 % | +49,3 % |
| Letonia | +7,6 % | +46,8 % |
| Irlanda | +7,5 % | +46,3 % |
| Dinamarca | +7,5 % | +25,1 % |
| Eslovenia | +7,3 % | +58,4 % |
| Malta | +6,0 % | +34,7 % |
| Rumanía | +5,7 % | +28,3 % |
| Noruega | +5,7 % | +28,2 % |
| Estonia | +5,2 % | +66,2 % |
| Islandia | +5,1 % | +66,7 % |
| Polonia | +4,9 % | +60,2 % |
| Chipre | +4,5 % | +28,4 % |
| Italia | +4,0 % | +15,7 % |
| Alemania | +3,2 % | +10,1 % |
| Bélgica | +3,2 % | +22,7 % |
| Austria | +2,5 % | +23,3 % |
| Luxemburgo | +1,6 % | +9,3 % |
| Suecia | +1,0 % | +9,3 % |
| Francia | +0,7 % | +9,1 % |
| Finlandia | −2,3 % | −6,2 % |
Alemania: variación del precio de la vivienda por tipo de distrito (2026-Q2)
Destatis publica este índice por tipo de distrito, no como una sola cifra nacional; cada variación se compara con 2025-Q2.
| Tipo de distrito | 1 año |
|---|---|
| Metrópolis (las 7 mayores ciudades) | −0,4 % |
| Otras grandes ciudades independientes | +2,0 % |
| Distritos urbanos | +0,5 % |
| Distritos rurales con tendencia a la densificación | −1,8 % |
| Distritos rurales poco poblados | −0,6 % |
Último dato: 2026-Q2 Datos actualizados el 2026-11-15 · vigente
Fuente: Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics Política de reutilización del BCE
Las variaciones porcentuales las calcula CalculatorLib a partir de los índices publicados. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Bank for International Settlements (BIS) — Selected residential property prices
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
Precio de la vivienda en México: todas las cifras y el histórico
Preguntas frecuentes
¿Qué es el DTI inicial (front-end)? Es la parte de tus ingresos brutos mensuales que se destina a los gastos de vivienda. Muchos prestamistas prefieren que sea igual o inferior al 28%.
¿Incluye otras deudas? No. Esta es la relación inicial (solo vivienda). El DTI total (back-end) incluye préstamos de auto, tarjetas de crédito y préstamos estudiantiles.
¿Es exclusiva de EE. UU.? Las convenciones del 28% y del PITI son estándares hipotecarios de Estados Unidos. El cálculo sirve en cualquier lugar, pero los umbrales habituales reflejan las normas de préstamo estadounidenses; en otros países los criterios pueden variar.