Что считает этот калькулятор
Инструмент оценивает валовой доход, который нужен, чтобы потянуть покупку жилья, исходя из коэффициента «платёж за жильё к доходу» (front-end DTI), который применяет банк. Калькулятор ориентирован на ипотечные стандарты США, где популярное «правило 28%» ограничивает расходы на жильё 28% валового месячного дохода. Аббревиатура PITI обозначает четыре составляющие типичного ежемесячного ипотечного платежа: основной долг (Principal), проценты (Interest), налоги (Taxes) и страховку (Insurance). Здесь вы также можете добавить взносы в товарищество собственников (HOA) и страховку PMI. В России таких понятий нет, но логика расчёта универсальна и подойдёт для оценки нагрузки по любому жилищному кредиту.
Как пользоваться
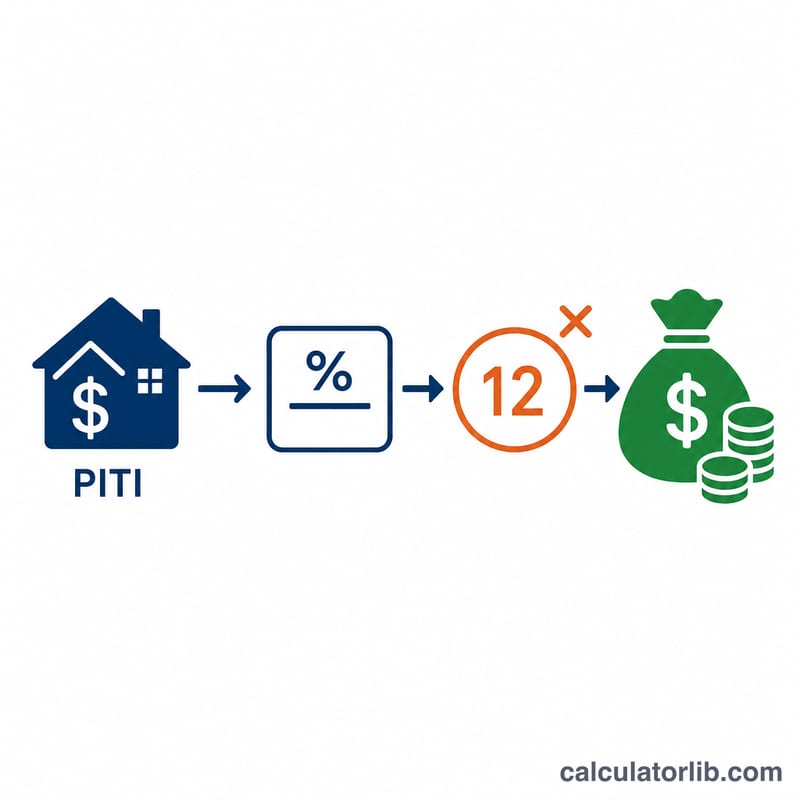
Укажите ежемесячный платёж по основному долгу и процентам, налог на недвижимость, страхование жилья, а также взносы HOA или PMI, если они есть. Затем задайте лимит front-end DTI, который использует ваш банк (стандарт — 28%; осторожные заёмщики берут 25%). Калькулятор суммирует все составляющие PITI и делит на долю DTI, получая необходимый месячный доход, после чего умножает результат на 12 для годовой суммы.
Формула
Сначала считаем суммарные ежемесячные расходы на жильё: PITI = основной долг и проценты + налог + страховка + HOA/PMI. Затем необходимый месячный доход = PITI ÷ DTI, а годовой доход = эта величина × 12.
$$\begin{gathered} \text{Required Annual Income} = \frac{\text{PITI}}{\text{DTI}/100} \times 12 \\[1.5em] \text{where}\quad \left\{ \begin{aligned} \text{PITI} &= \text{P\&I} + \text{Tax} + \text{Insurance} + \text{HOA+PMI} \\ \text{DTI} &= \text{Front-End DTI (\%)} \end{aligned} \right. \end{gathered}$$Например, если PITI составляет $1 600, а лимит DTI равен 28% (0,28), то необходимый месячный доход = \(1\,600 \div 0{,}28 = \$5\,714{,}29\), а годовой доход = \(\$68\,571{,}43\).
Разбор примера
Допустим, основной долг и проценты — $1 200, налог — $300, страховка — $100, взносов HOA/PMI нет, лимит DTI — 28%. Тогда PITI = $1 600. Месячный доход = \(1\,600 \div 0{,}28 \approx \$5\,714\). Годовой доход \(\approx \$68\,571\). Если ужесточить DTI до 25%, понадобится \(1\,600 \div 0{,}25 = \$6\,400\) в месяц, или \(\$76\,800\) в год.
Цены на жильё: Россия и другие рынки, как быстро они растут
Цены на жильё: Россия — по данным Банка международных расчётов (BIS), который выбирает для каждой экономики национальный индикатор, наиболее близкий к охвату всей страны и всех типов жилья. Индикаторы разных стран различаются по охвату и методике.
- Россия · 1 год, по 2026-Q2
- +14,4 %
- С учётом инфляции · 1 год, по 2026-Q2
- +8,3 %
- 5 лет, 2021-Q2 — 2026-Q2
- +106,9 %
- Последний квартал
- 2026-Q2
Изменения за 1 год опубликованы BIS; изменение за 5 лет рассчитано CalculatorLib по номинальному индексу BIS.
Другие рынки
Официальные индексы цен на жильё в США, Великобритании и Европе, обновляются автоматически. Индекс отслеживает цену сопоставимого жилья во времени, поэтому изменения сравнивают одинаковое с одинаковым.
- Соединенные Штаты · 1 год
- +2,1 %
- Соединенные Штаты · 5 лет
- +33,4 %
- Дата
- 2026-Q2
Ставки по ипотеке
Средняя стоимость нового ипотечного кредита по данным, которые банки передают в Европейский центральный банк. Изменение за 12 месяцев рассчитано CalculatorLib.
- Ставка по ипотеке · Еврозона (2026-09)
- 3,62 % +0,31 п.п. с 2025-09
Соединенные Штаты: штаты с самым быстрым и самым медленным ростом (2026-Q2)
По стране: +2,1 % за 1 год, +33,4 % за 5 лет.
| Штат | 1 год | 5 лет |
|---|---|---|
| Самый быстрый рост | ||
| Alaska | +8,3 % | +37,0 % |
| Vermont | +7,2 % | +51,8 % |
| Hawaii | +5,9 % | +39,1 % |
| West Virginia | +5,7 % | +40,5 % |
| Illinois | +5,5 % | +43,9 % |
| Самый медленный рост | ||
| New Mexico | −1,2 % | +34,6 % |
| Washington | −1,0 % | +19,6 % |
| Colorado | −0,6 % | +15,7 % |
| California | −0,3 % | +17,1 % |
| Oregon | +0,2 % | +15,7 % |
Великобритания: средняя цена по регионам (2026-08)
| Регион | Средняя цена | 1 год |
|---|---|---|
| Великобритания | £273 037 | +0,9 % |
| England | £293 525 | +0,4 % |
| Scotland | £198 397 | +2,9 % |
| Wales | £216 363 | +3,1 % |
| London | £554 430 | −2,2 % |
Европа: изменение цен на жильё по странам (2025)
Среднее по ЕС: +5,5 % за 1 год.
| Страна | 1 год | 5 лет |
|---|---|---|
| Венгрия | +18,3 % | +105,3 % |
| Португалия | +17,6 % | +71,0 % |
| Болгария | +14,6 % | +81,4 % |
| Хорватия | +13,9 % | +73,9 % |
| Испания | +12,7 % | +41,6 % |
| Словакия | +12,4 % | +40,8 % |
| Чехия | +10,4 % | +59,5 % |
| Литва | +9,8 % | +82,8 % |
| Нидерланды | +8,5 % | +49,3 % |
| Латвия | +7,6 % | +46,8 % |
| Ирландия | +7,5 % | +46,3 % |
| Дания | +7,5 % | +25,1 % |
| Словения | +7,3 % | +58,4 % |
| Мальта | +6,0 % | +34,7 % |
| Румыния | +5,7 % | +28,3 % |
| Норвегия | +5,7 % | +28,2 % |
| Эстония | +5,2 % | +66,2 % |
| Исландия | +5,1 % | +66,7 % |
| Польша | +4,9 % | +60,2 % |
| Кипр | +4,5 % | +28,4 % |
| Италия | +4,0 % | +15,7 % |
| Германия | +3,2 % | +10,1 % |
| Бельгия | +3,2 % | +22,7 % |
| Австрия | +2,5 % | +23,3 % |
| Люксембург | +1,6 % | +9,3 % |
| Швеция | +1,0 % | +9,3 % |
| Франция | +0,7 % | +9,1 % |
| Финляндия | −2,3 % | −6,2 % |
Германия: изменение цен на жильё по типу района (2026-Q2)
Destatis публикует этот индекс по типам районов, а не одним общенациональным показателем; каждое изменение — по сравнению с 2025-Q2.
| Тип района | 1 год |
|---|---|
| Метрополии (7 крупнейших городов) | −0,4 % |
| Другие крупные города окружного подчинения | +2,0 % |
| Городские районы | +0,5 % |
| Сельские районы с уплотнением | −1,8 % |
| Малонаселённые сельские районы | −0,6 % |
Последнее значение: 2026-Q2 Данные обновлены 2026-11-15 · актуально
Источник: Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics Правила повторного использования данных ЕЦБ
Процентные изменения рассчитаны CalculatorLib на основе опубликованных индексов. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Bank for International Settlements (BIS) — Selected residential property prices
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
Частые вопросы
Что такое front-end DTI? Это доля валового месячного дохода, которая уходит на расходы по жилью. Многие банки в США предпочитают, чтобы она не превышала 28%.
Учитываются ли другие долги? Нет — это коэффициент front-end, только по жилью. Полный коэффициент back-end DTI включает автокредиты, кредитные карты и студенческие займы.
Это только для США? Конвенции с 28% и PITI — это стандарты ипотеки США. Сама математика работает где угодно, но типичные пороговые значения отражают именно американские правила кредитования. В России банки оценивают долговую нагрузку иначе (показатель ПДН), поэтому используйте калькулятор скорее для ориентира.