ما هي طريقة الانهيار الجليدي لسداد الديون؟
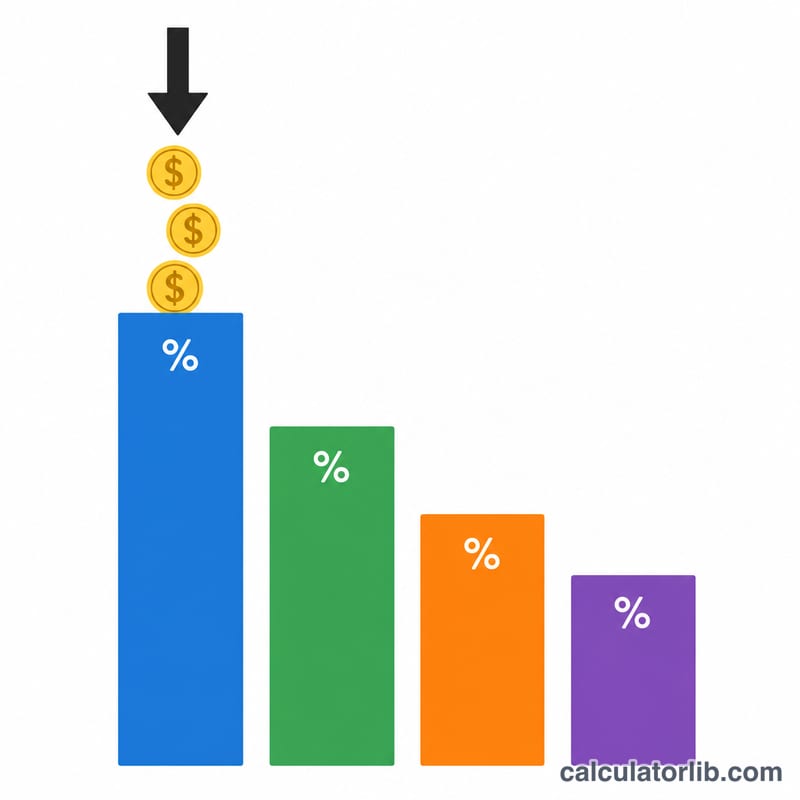
طريقة الانهيار الجليدي (Debt Avalanche) هي استراتيجية لسداد الديون تستهدف الدين الأغلى أولًا. تدفع الحد الأدنى المستحق على كل حساب، ثم توجّه أي مبلغ إضافي متاح نحو الدين صاحب أعلى نسبة فائدة سنوية (APR). وبمجرد أن يصل رصيد هذا الدين إلى الصفر، تنتقل المبالغ المحرّرة تلقائيًا إلى الدين التالي الأعلى فائدةً، وهكذا. ولأن الفائدة هي ما يجعل الدين ينمو، فإن مهاجمة أعلى نسبة فائدة أولًا تقلّل حسابيًا إجمالي الفوائد التي تدفعها، وغالبًا ما تخلّصك من ديونك بأسرع وقت ممكن.
كيف تستخدم هذه الحاسبة؟
أدخل دفعتك الشهرية الإضافية، أي المبلغ الذي يفوق مجموع الحدود الدنيا وتستطيع الالتزام بدفعه كل شهر. بعد ذلك أدرج حتى أربعة ديون، مع تحديد الرصيد ونسبة الفائدة السنوية والحد الأدنى للدفعة لكل منها. تقوم الحاسبة بترتيب ديونك حسب نسبة الفائدة، ثم تحاكي عملية السداد شهرًا بشهر، وتعرض لك المدة اللازمة للتخلص من الديون، إضافةً إلى إجمالي الفوائد والمبلغ الكلي الذي ستدفعه.
شرح المعادلة
في كل شهر يتراكم على كل رصيد نشط فائدة تساوي الرصيد × (نسبة الفائدة السنوية ÷ 1200) — والقسمة على 1200 تحوّل النسبة السنوية إلى معدل شهري بصيغة عشرية. وبعد إضافة الفائدة، تسدّد الحاسبة الحد الأدنى على كل دين، ثم توجّه كل المبلغ المتبقي (ما تبقى من الحدود الدنيا بالإضافة إلى دفعتك الإضافية) نحو الدين صاحب أعلى نسبة فائدة. وتتكرّر هذه العملية حتى يصل كل رصيد إلى الصفر.
$$\begin{gathered} \text{Each month: } B_i \leftarrow B_i\left(1 + \frac{\text{APR}_i}{1200}\right) - \text{Payment}_i \\[1.5em] \text{where}\quad \left\{ \begin{aligned} \text{Pool} &= \sum_{i}\text{Min}_i + \text{Extra} \\ \text{APR}_i &\in \{\text{APR}_1,\,\text{APR}_2,\,\text{APR}_3,\,\text{APR}_4\} \\ \text{Extra} &\to \text{highest-APR debt first} \end{aligned} \right. \end{gathered}$$مثال تطبيقي
لنفترض أن عليك دينًا بقيمة 5,000 دولار بفائدة سنوية 22% (الحد الأدنى 100 دولار)، ودينًا آخر بقيمة 8,000 دولار بفائدة سنوية 12% (الحد الأدنى 160 دولار)، مع 100 دولار إضافية شهريًا. تستهدف طريقة الانهيار الجليدي البطاقة ذات الفائدة 22% أولًا. وتوضّح المحاكاة كم شهرًا تقريبًا يلزم لسداد كلا الدينين، وكم من الفوائد توفّرها هذه الاستراتيجية مقارنةً بتوزيع المبلغ الإضافي على الدينين معًا.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
الانهيار الجليدي مقابل كرة الثلج — أيهما أفضل؟ توفّر طريقة الانهيار الجليدي أكبر قدر من المال لأنها تستهدف أعلى نسبة فائدة. أما طريقة كرة الثلج (Snowball) فتستهدف أصغر رصيد أولًا لتحقيق انتصارات سريعة تعزّز الحافز. وتبقى طريقة الانهيار الجليدي الخيار الأمثل من حيث التكلفة المجرّدة.
ما المقصود بالدفعة «الإضافية»؟ هو أي مبلغ تستطيع دفعه شهريًا فوق مجموع جميع الحدود الدنيا للدفعات.
هل تأخذ الحاسبة المشتريات الجديدة في الحسبان؟ لا — فهي تفترض أنك توقفت عن زيادة أرصدة الديون. وأي إنفاق جديد سيطيل مدة السداد.