ما هي طريقة كرة الثلج لسداد الديون؟
طريقة كرة الثلج من أشهر استراتيجيات التخلّص من الديون: تسدّد الحد الأدنى من كل دين، ثم توجّه كل أموالك الإضافية نحو الدين ذي الرصيد الأصغر أولاً. وبمجرد سداد ذلك الدين بالكامل، تنقل دفعته إلى الدين الأصغر التالي، فتتراكم الدفعة وتكبر تدريجياً مثل كرة الثلج كلما تخلصت من رصيد. تحاكي هذه الحاسبة هذه العملية شهراً بشهر، وتخبرك متى ستصبح خالياً من الديون، وكم تستغرق المدة، وكم ستدفع من فوائد.
كيفية استخدام الحاسبة
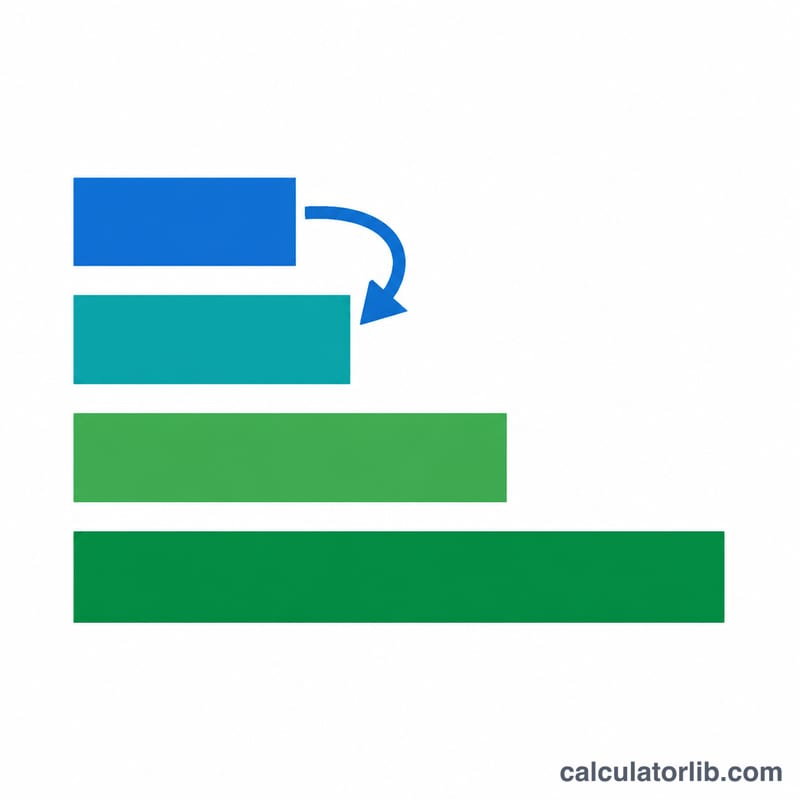
أدخل الرصيد، ومعدل الفائدة السنوي (APR)، والحد الأدنى للدفعة الشهرية لما يصل إلى ثلاثة ديون. ثم أضف أي مبلغ إضافي تستطيع تخصيصه لسداد الديون كل شهر. ترتّب الحاسبة ديونك من الأصغر إلى الأكبر، وتطبّق الحد الأدنى على الجميع، وتوجّه المبلغ الإضافي (مع الدفعات الدنيا التي تحرّرت) نحو الرصيد الأصغر حتى يُسدّد كل شيء. اترك رصيد أي دين فارغاً أو صفراً لتجاهله.
شرح المعادلة
بالنسبة لدين واحد، يُحسب عدد الأشهر اللازمة لسداده بالمعادلة
$$n = \frac{-\ln\left(1 - \frac{rB}{P}\right)}{\ln(1+r)}$$حيث \(B\) هو الرصيد، و\(P\) إجمالي الدفعة الشهرية، و\(r\) معدل الفائدة الشهري (APR ÷ 12 ÷ 100). أما جزء «كرة الثلج» فيأتي من زيادة قيمة \(P\) مع مرور الوقت: إذ يُضاف الحد الأدنى لكل دين مُسدّد إلى دفعة الدين المستهدف التالي. تُجري هذه الأداة محاكاة دقيقة شهراً بشهر لمعالجة احتساب الفوائد والدفعات المتراكمة بدقة تامة.
مثال عملي
لنفترض أن عليك 1,000 دولار بمعدل فائدة 18% (الحد الأدنى 40 دولاراً)، و5,000 دولار بمعدل 12% (الحد الأدنى 120 دولاراً)، و10,000 دولار بمعدل 6% (الحد الأدنى 200 دولار)، مع 200 دولار إضافية شهرياً. تُستهدف بطاقة الـ1,000 دولار أولاً بدفعة 240 دولاراً شهرياً، فتُسدّد خلال نحو 5 أشهر. بعدها يُنقل حدّها الأدنى البالغ 40 دولاراً إلى الدين التالي، ما يُسرّع سداد دين الـ5,000 دولار، وهكذا. تعرض النتيجة الجدول الزمني الكامل للسداد وإجمالي تكلفة الفوائد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
كرة الثلج أم الانهيار الجليدي — أيهما أفضل؟ تستهدف طريقة الانهيار الجليدي (Avalanche) أعلى معدل فائدة أولاً، وتوفّر قدراً أكبر قليلاً من المال. أما كرة الثلج فتستهدف الرصيد الأصغر أولاً لتحقيق انتصارات سريعة تحفّزك على الاستمرار. تعتمد هذه الأداة على ترتيب كرة الثلج.
هل تُحدث الدفعة الإضافية فرقاً حقاً؟ نعم — حتى المبلغ الإضافي البسيط يقصّر مدة السداد بشكل كبير ويخفّض إجمالي الفوائد، لأنه يهاجم أصل الدين مباشرة.
هل ترتبط الحاسبة بعملة معينة؟ لا. المعادلة عالمية وتصلح لأي عملة؛ ما عليك سوى استخدام العملة نفسها بثبات في الأرصدة والدفعات.