ما هي حاسبة القدرة على تحمل القرض؟
تعمل حاسبة القدرة على تحمل القرض بطريقة عكسية؛ فهي تنطلق من القسط الشهري الذي تستطيع دفعه براحة لتصل إلى أقصى مبلغ قرض يمكنك اقتراضه. فبدلًا من السؤال «كم سيكون القسط على هذا القرض؟»، تجيب عن السؤال الأهم: «ما حجم القرض الذي يناسب ميزانيتي؟» وهذا مثالي للقروض العقارية وقروض السيارات والقروض الشخصية عندما تعرف المبلغ الفائض لديك شهريًا لكنك لا تعرف بعد السعر المناسب الذي يجب أن تستهدفه.
كيفية الاستخدام
أدخل ثلاث قيم: القسط الشهري الذي تقدر على دفعه، ونسبة الفائدة السنوية (APR) التي يعرضها المُقرض، ومدة القرض بالسنوات. تقوم الحاسبة بتحويل النسبة والمدة إلى أرقام شهرية، ثم تُرجع لك أقصى مبلغ أصلي يمكن لهذا القسط أن يموّله، إضافةً إلى إجمالي ما ستدفعه وإجمالي تكلفة الفوائد على مدى عمر القرض.
شرح المعادلة
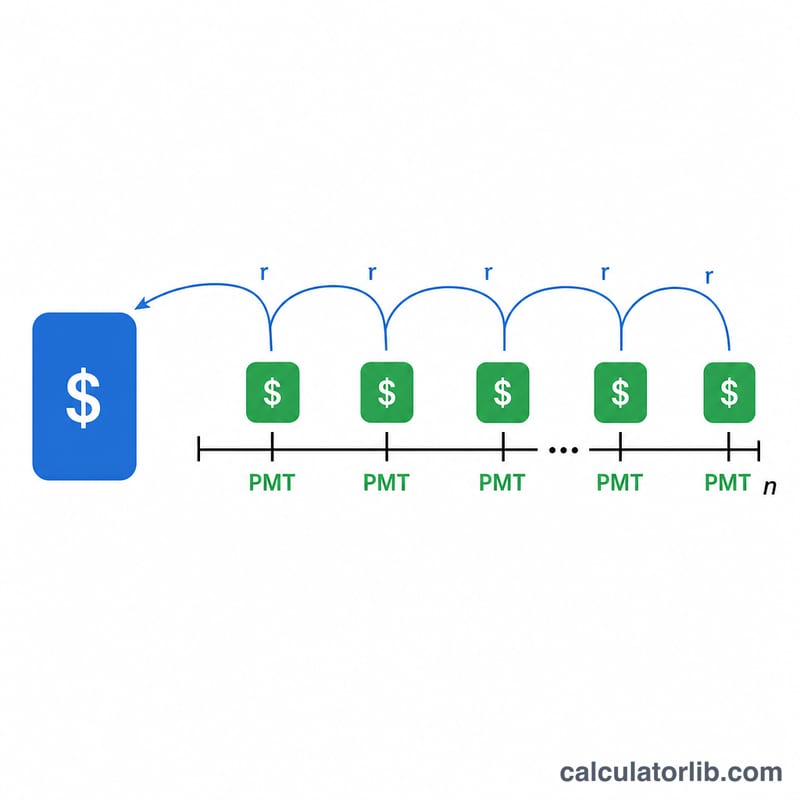
تعتمد العملية على حساب القيمة الحالية للدفعات المتساوية (الأقساط السنوية):
$$L = M \cdot \frac{1 - (1+r)^{-n}}{r}$$حيث القسط هو الدفعة الشهرية، و\(r\) هي نسبة الفائدة الشهرية (النسبة السنوية ÷ 12 ÷ 100)، و\(n\) هو العدد الإجمالي للدفعات الشهرية (عدد السنوات × 12). وعندما تكون نسبة الفائدة صفرًا، تتبسّط المعادلة لتصبح: \(L = M \times n\).
مثال تطبيقي
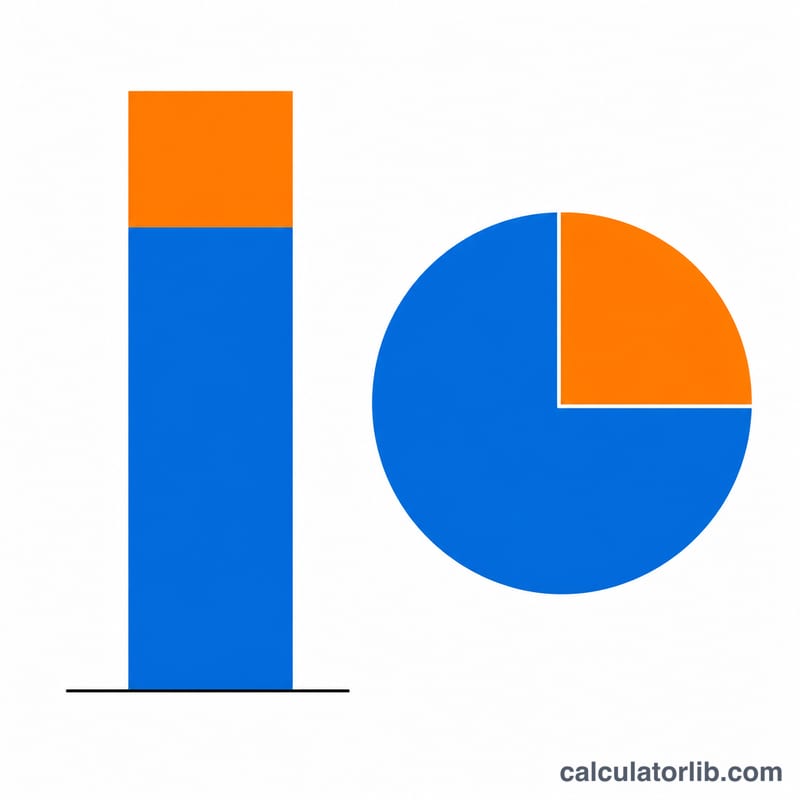
لنفترض أن بإمكانك دفع 1,000 دولار شهريًا، وأن نسبة الفائدة 6% سنويًا، ومدة القرض 30 عامًا. عندها تكون \(r = 0.06 \div 12 = 0.005\)، و\(n = 360\). فيكون $$L = 1000 \times \frac{1 - 1.005^{-360}}{0.005} \approx 166{,}791.61 \text{ دولار}$$ وعلى مدى 30 عامًا ستدفع 360,000 دولار إجمالًا، منها نحو 193,208 دولار فوائد.
تفسير نتيجتك
النتيجة هي الحد الأقصى لمبلغ القرض الأساسي مع الفائدة. وهي أكبر قرض تكون فيه الدفعات الشهرية المتساوية، بمعدل فائدة ثابت على مدة الاختيار، مساوية للدفعة التي أدخلتها. إجمالي الفائدة هو ببساطة إجمالي المدفوعات (الدفعة × عدد الدفعات) مطروحًا منه المبلغ الأساسي.
- المعدلات المرتفعة تقلص حجم القرض الذي يمكن أن يدعمه كل دولار من الدفعة.
- المدد الأطول تزيد حجم القرض للدفعة نفسها لكنها ترفع إجمالي الفائدة المدفوعة، لأن الرصيد يبقى مستحقًا لفترة أطول.
- غير مشمول: ضرائب العقار والتأمين ورسوم القرض وتكاليف الإغلاق وتأمين الرهن العقاري وأي دفعة مقدمة. كما تُستثنى المعدلات المتغيرة أو القابلة للتعديل، لأن الدفعة قد تتغير مع الوقت.
يستخدم المقرضون عادةً نسب الدين إلى الدخل (DTI) كمعيار عام. ومن إرشادات الرهن العقاري المتداولة على نطاق واسع في الولايات المتحدة قاعدة 28/36: تكاليف السكن نحو 28% من الدخل الشهري الإجمالي، وإجمالي مدفوعات الديون نحو 36%. تختلف معايير المقرض الفعلية حسب البلد ونوع القرض والمقرض. هذه معلومات عامة وليست نصيحة مالية شخصية.
المصطلحات الرئيسية
- المبلغ الأساسي (Principal): المبلغ المقترض قبل الفائدة. في هذه الحاسبة هو الحد الأقصى للقرض \(L\).
- APR (النسبة السنوية للتكلفة): التكلفة السنوية للاقتراض معبّرًا عنها كنسبة مئوية. وقد تشمل حسب الولاية القضائية رسومًا معينة، وليس فقط معدل الفائدة الاسمي.
- المعدل الشهري \(r\): المعدل السنوي بالنسبة المئوية مقسومًا على 1200 (12 شهرًا × 100)، فمثلًا 6% تعطي \(r = 0.005\).
- عدد الدفعات \(n\): المدة بالسنوات مضروبة في 12.
- PMT (الدفعة الدورية): الدفعة الدورية على القرض. تحسب الحاسبة صيغة PMT لإيجاد المبلغ الأساسي بدلًا من الدفعة.
- الإطفاء: سداد القرض عبر دفعات مجدولة، تغطي كل منها فائدة تلك الفترة وتخفض جزءًا من المبلغ الأساسي.
- إجمالي الفائدة: مجموع كل المدفوعات مطروحًا منه المبلغ الأساسي المقترض.
- القيمة الحالية للمرتبة (Present value of an annuity): القيمة الحالية لسلسلة من الدفعات المتساوية المستقبلية، مخصومةً بمعدل ثابت، \(M \cdot \frac{1-(1+r)^{-n}}{r}\). وتساوي مبلغ القرض الذي يمكن لتلك الدفعات سداده.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-12 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يشمل ذلك الضرائب والتأمين؟ لا. تحسب الحاسبة مبلغ أصل القرض الذي يموّله قسطك مقابل الأصل والفائدة فقط. وفي حالة القرض العقاري، خصّص جزءًا من ميزانيتك للضرائب العقارية والتأمين والرسوم. وضع في حسبانك أن أنظمة الضرائب والرسوم تختلف من دولة إلى أخرى.
لماذا تتيح لي المدة الأطول اقتراض مبلغ أكبر؟ لأن توزيع الدفعات على عدد أكبر من الأشهر يفرّق أصل القرض، فيصبح كل قسط ثابت قادرًا على دعم قرض أكبر — لكنك ستدفع فوائد أعلى بكثير على المدى الطويل.
هل الحاسبة مخصصة لعملة معيّنة؟ لا. يمكنك إدخال المبالغ بأي عملة؛ فالحسابات صالحة عالميًا ما دامت قيم القسط والنسبة والمدة متناسقة فيما بينها.