借入可能額シミュレーターとは?
借入可能額シミュレーターは、「毎月いくらまで無理なく返せるか」という金額から、「最大いくら借りられるか」を逆算するツールです。「このローンの毎月返済額はいくら?」ではなく、「自分の予算に合う借入額はいくらまで?」に答えてくれます。住宅ローンや自動車ローン、フリーローン(個人向けローン)など、毎月の余裕資金は把握しているけれど、いくらの物件・金額を狙うべきか迷っているときに最適です。
使い方
入力するのは3つの数値だけです。無理なく払える毎月の返済額、金融機関が提示する年利(実質年率・APR)、そして返済期間(年数)を入れてください。シミュレーターは金利と期間を月単位に換算し、その返済額で借りられる元金の上限を計算します。あわせて、返済総額とローン期間全体で支払う利息の合計も表示します。
計算式のしくみ
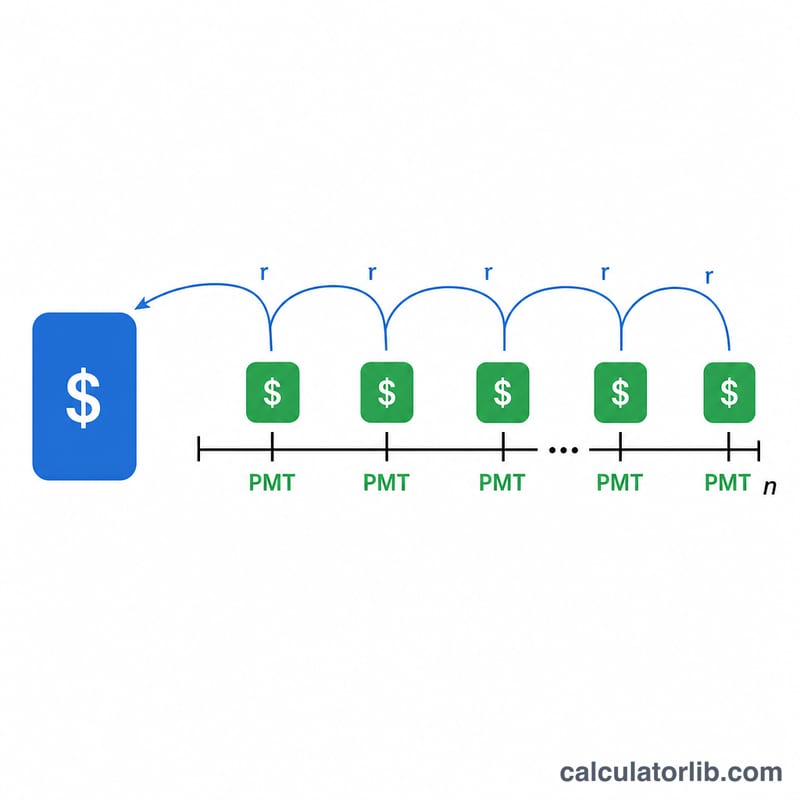
この計算は「年金現価(将来の支払いの現在価値)」の考え方に基づいています。
$$L = M \cdot \frac{1 - (1+r)^{-n}}{r}$$
ここで \(M\) は毎月の返済額、\(r\) は月利(年利 ÷ 12 ÷ 100)、\(n\) は返済回数の合計(年数 × 12)です。金利が0%の場合は式が単純になり、\(L = M \times n\) となります。
計算例
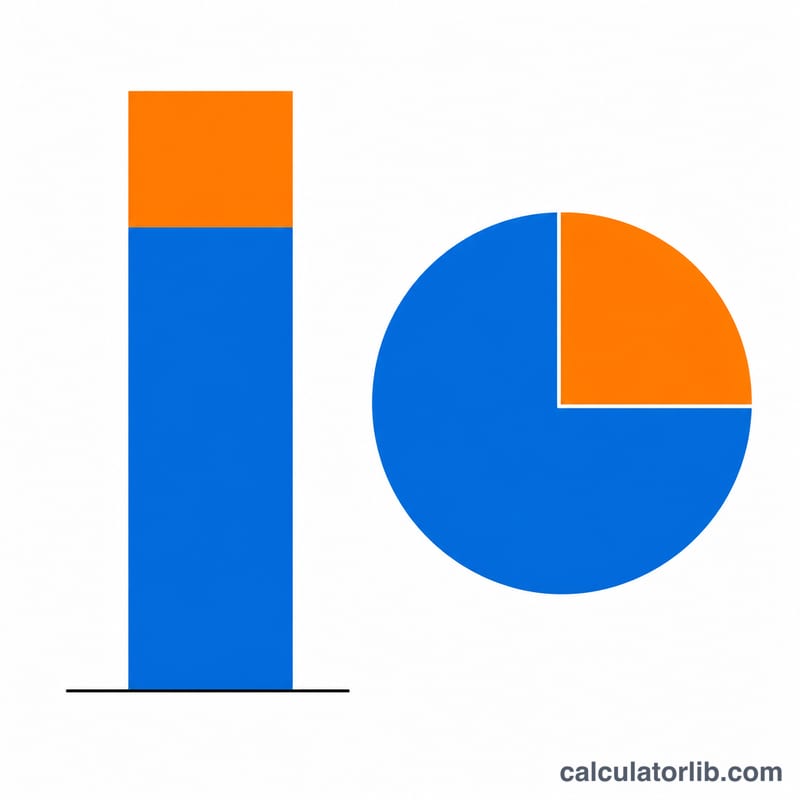
たとえば毎月 1,000ドル まで返済でき、金利が年利 6%、返済期間が 30年 だとします。この場合、\(r = 0.06 \div 12 = 0.005\)、\(n = 360\) です。$$L = 1000 \times \frac{1 - 1.005^{-360}}{0.005} \approx 166{,}791.61\ \text{ドル}$$ となります。30年間で支払う総額は360,000ドルで、そのうち約193,208ドルが利息です。
計算結果の解釈
結果は元本と利息の上限額です。これは、選択した期間にわたり固定金利で、入力した支払額と等しい毎月の元利均等返済額になる最大の借入額を示します。総利息は、総支払額(支払額 × 支払回数)から元本を引いたものです。
- 金利が高いほど、同じ支払額で支えられる借入額は小さくなります。
- 期間が長いほど、同じ支払額でも借入額は大きくなりますが、残高が長く残るため支払う総利息は増えます。
- 含まれないもの:固定資産税、保険料、ローン手数料、諸費用、住宅ローン保険料、頭金。変動金利や調整型金利も除外されており、返済額は時間とともに変わる可能性があります。
貸し手は一般的な目安として債務対所得比率(DTI)を用いることがよくあります。米国で広く引用される住宅ローンの目安の一つが28/36ルールで、住居費は月収(税引前)のおよそ28%、総債務返済額はおよそ36%とするものです。実際の貸し手の審査基準は、国、ローンの種類、貸し手によって異なります。これは一般的な情報であり、個人向けの金融アドバイスではありません。
主な用語
- 元本:利息を含まない借入額。この計算機では最大融資額 \(L\) です。
- APR(年率):借入の年間コストを百分率で表したもの。国や地域によっては、名目金利だけでなく一部の手数料を含む場合があります。
- 月利 \(r\):年利(%)を1200(12か月 × 100)で割った値。例えば年6%の場合、\(r = 0.005\) になります。
- 支払回数 \(n\):期間(年数)に12を掛けた値。
- PMT:ローンの定期的な支払額。この計算機は支払額ではなく、PMT の公式を元本について解きます。
- 償却:定期的な支払いによってローンを返済していく方法。各支払いはその期間の利息を払い、残りで元本を減らします。
- 総利息:すべての支払額の合計から借入元本を引いたもの。
- 年金の現在価値:一定の割引率で割り引いた、将来受け取る一連の等額支払いの現在の価値。\(M \cdot \frac{1-(1+r)^{-n}}{r}\)。これは、その支払いで返済できる借入額に等しくなります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-15 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-12 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-12 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
税金や保険料も含まれていますか? いいえ。このシミュレーターは、元金と利息の返済に充てる金額から借りられる元金を計算するものです。住宅ローンの場合は、固定資産税・火災保険料・各種手数料の分も予算に確保しておきましょう。
なぜ返済期間が長いほど多く借りられるのですか? 返済を多くの月数に分散させると、元金が薄く広がるため、同じ毎月返済額でもより大きな金額を借りられます。ただし、その分だけ支払う利息の総額は大幅に増えます。
特定の通貨専用ですか? いいえ。金額はどの通貨でも入力できます。返済額・金利・期間の単位がそろっていれば、計算式は世界共通です(円でもドルでもそのまま使えます)。