Kredi Ödeme Gücü Hesaplama Aracı Nedir?
Bu hesaplama aracı, rahatça ödeyebileceğiniz aylık taksitten yola çıkarak çekebileceğiniz maksimum kredi tutarını tersine hesaplar. "Bu kredinin taksiti ne kadar olur?" sorusu yerine, "Bütçeme ne kadarlık bir kredi sığar?" sorusuna yanıt verir. Aylık ne kadar para ayırabileceğinizi bildiğiniz ancak hedeflemeniz gereken tutarı bilmediğiniz durumlarda; konut kredisi, taşıt kredisi ve ihtiyaç kredisi için idealdir.
Nasıl Kullanılır?
Üç değer girin: ödeyebileceğiniz aylık taksit, bankanın sunduğu yıllık faiz oranı ve yıl cinsinden kredi vadesi. Araç, oran ve vadeyi aylık değerlere dönüştürür; bu taksitin destekleyeceği maksimum anaparayı, kredi boyunca ödeyeceğiniz toplam tutarı ve toplam faiz maliyetini gösterir.
Formülün Açıklaması
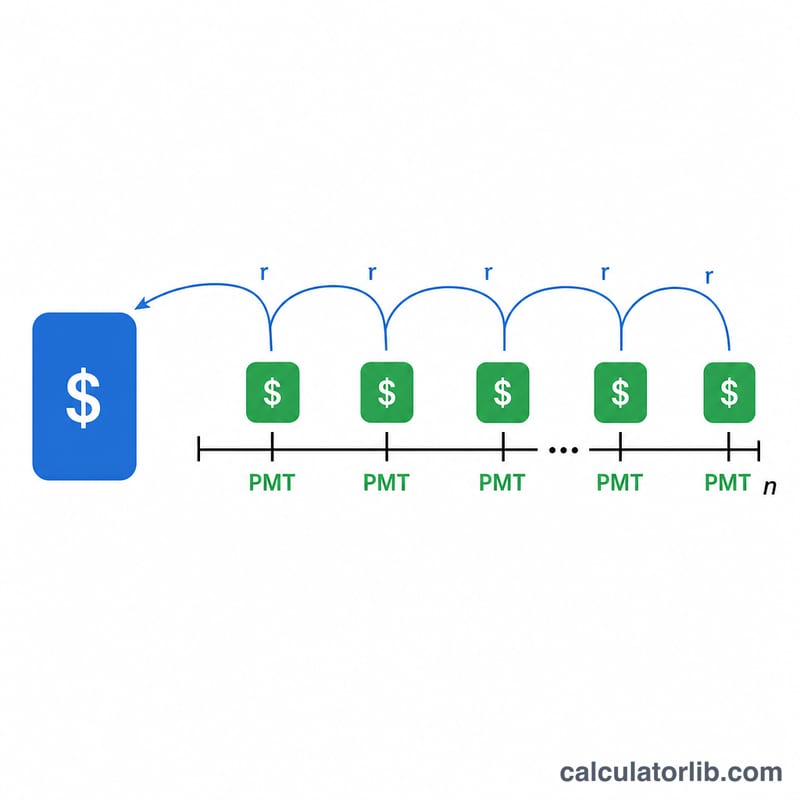
Hesaplama, bir anüitenin (düzenli ödemelerin) bugünkü değerine dayanır:
$$L = M \cdot \frac{1 - (1+r)^{-n}}{r}$$
Burada TAKSİT aylık ödeme, r aylık faiz oranı (yıllık oran ÷ 12 ÷ 100) ve n toplam aylık ödeme sayısıdır (yıl × 12). Faiz oranı sıfır olduğunda formül \(L = M \times n\) şeklinde sadeleşir.
Örnek Hesaplama
Diyelim ki ayda 1.000 ₺ ödeyebiliyorsunuz, faiz oranı %6 ve vade 30 yıl. Bu durumda \(r = 0{,}06 \div 12 = 0{,}005\) ve \(n = 360\) olur. $$L = 1000 \times \frac{1 - 1{,}005^{-360}}{0{,}005} \approx 166{.}791{,}61 \text{ ₺}$$ 30 yıl boyunca toplamda 360.000 ₺ ödersiniz; bunun yaklaşık 193.208 ₺'si faizdir.
Sonucunuzun Yorumlanması
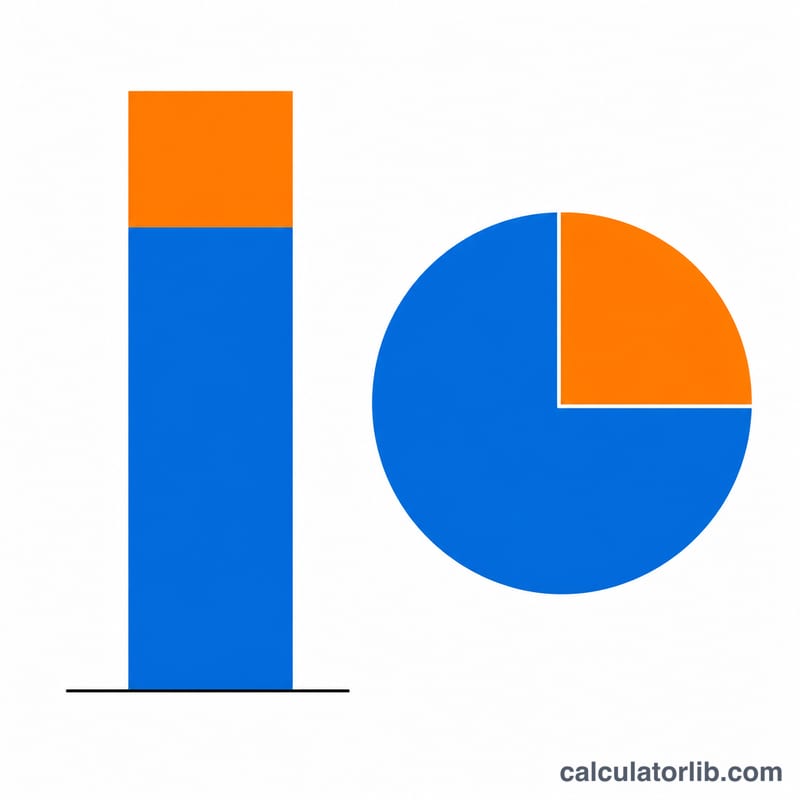
Sonuç, anapara ve faiz için bir üst sınırdır. Sabit bir faiz oranında, seçilen vade boyunca girdiğiniz ödeme tutarına eşit düzenli aylık taksitlerle geri ödenebilecek en büyük kredi tutarıdır. Toplam faiz, toplam ödemelerin (taksit × taksit sayısı) anaparadan çıkarılmasıyla basitçe bulunur.
- Daha yüksek faiz oranları, her ödeme dolarının destekleyebildiği kredi tutarını küçültür.
- Daha uzun vadeler, aynı ödeme için kredi tutarını artırır ancak bakiye daha uzun süre ödenmemiş kaldığı için ödenen toplam faizi yükseltir.
- Dahil olmayanlar: emlak vergileri, sigorta, kredi masrafları, tapu ve kapanış maliyetleri, konut kredisi sigortası ve peşinat. Değişken veya ayarlanabilir faiz oranları da hariçtir, çünkü ödeme zaman içinde değişebilir.
Kredi verenler, genel bir ölçüt olarak borç/gelir (DTI) oranlarını yaygın şekilde kullanır. Amerika Birleşik Devletleri'nde yaygın olarak anılan bir konut kredisi kuralı 28/36 kuralıdır: brüt aylık gelirin yaklaşık %28'i kadar konut giderleri ve yaklaşık %36'sı kadar toplam borç ödemeleri. Gerçek kredi veren kriterleri ülkeye, kredi türüne ve kredi verene göre değişir. Bu genel bilgidir, kişisel finansal tavsiye değildir.
Temel Terimler
- Anapara: faizden önce alınan borç tutarı. Bu hesaplayıcıda en yüksek kredi tutarı \(L\)'dir.
- APR (yıllık yüzde oranı): borçlanmanın yıllık maliyetinin yüzde olarak ifadesi. Yargı alanına bağlı olarak yalnızca nominal faiz oranını değil, bazı masrafları da içerebilir.
- Aylık oran \(r\): yüzde olarak yıllık oranın 1200'e (12 ay × 100) bölünmesiyle elde edilir; örneğin %6 için \(r = 0.005\) olur.
- Ödeme sayısı \(n\): vadenin yıl cinsinden süresinin 12 ile çarpılmasıyla bulunur.
- PMT: bir kredinin periyodik ödemesi. Hesaplayıcı, PMT formülünü ödeme yerine anapara için çözer.
- İtfa: planlı taksitlerle bir kredinin geri ödenmesi; her taksit o dönemin faizini karşılar ve anaparanın bir kısmını azaltır.
- Toplam faiz: tüm ödemelerin toplamından alınan anaparanın çıkarılmasıyla bulunan tutar.
- Bir anüitenin bugünkü değeri: sabit bir oranda iskonto edilen, eşit ve gelecekteki bir dizi ödemenin bugünkü değeri, \(M \cdot \frac{1-(1+r)^{-n}}{r}\). Bu ödemelerin geri ödeyebileceği kredi tutarına eşittir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Vergi ve sigorta dahil mi? Hayır. Yalnızca anapara ve faize yönelik taksitinizin destekleyeceği kredi anaparasını hesaplar. Konut kredisinde bütçenizin bir kısmını emlak vergisi, DASK/sigorta ve masraflar için ayırın.
Vade uzadıkça neden daha fazla kredi çekebiliyorum? Ödemeleri daha fazla aya yaymak anaparayı geniş bir zamana dağıtır; böylece sabit her taksit daha büyük bir krediyi destekler — ancak toplamda çok daha fazla faiz ödersiniz.
Belirli bir para birimine mi özel? Hayır. Tutarları istediğiniz para biriminde girebilirsiniz; taksit, oran ve vade birbiriyle tutarlı olduğu sürece hesaplama evrenseldir.