Что такое калькулятор доступного кредита?
Калькулятор доступного кредита считает «в обратную сторону»: от платежа, который вы можете спокойно вносить каждый месяц, к максимальной сумме, которую реально взять в долг. Он отвечает не на вопрос «каким будет платёж по этому кредиту?», а на вопрос «какой кредит впишется в мой бюджет?». Это удобно при оформлении ипотеки, автокредита или потребительского займа, когда вы знаете свободную сумму в месяц, но пока не понимаете, на какую стоимость покупки ориентироваться.
Как пользоваться
Введите три значения: посильный ежемесячный платёж, годовую процентную ставку, которую предлагает банк, и срок кредита в годах. Калькулятор переведёт ставку и срок в помесячные показатели и покажет максимальную сумму кредита (тело долга), которую этот платёж способен «потянуть», а также общую сумму выплат и итоговую переплату по процентам за весь срок.
Разбираем формулу
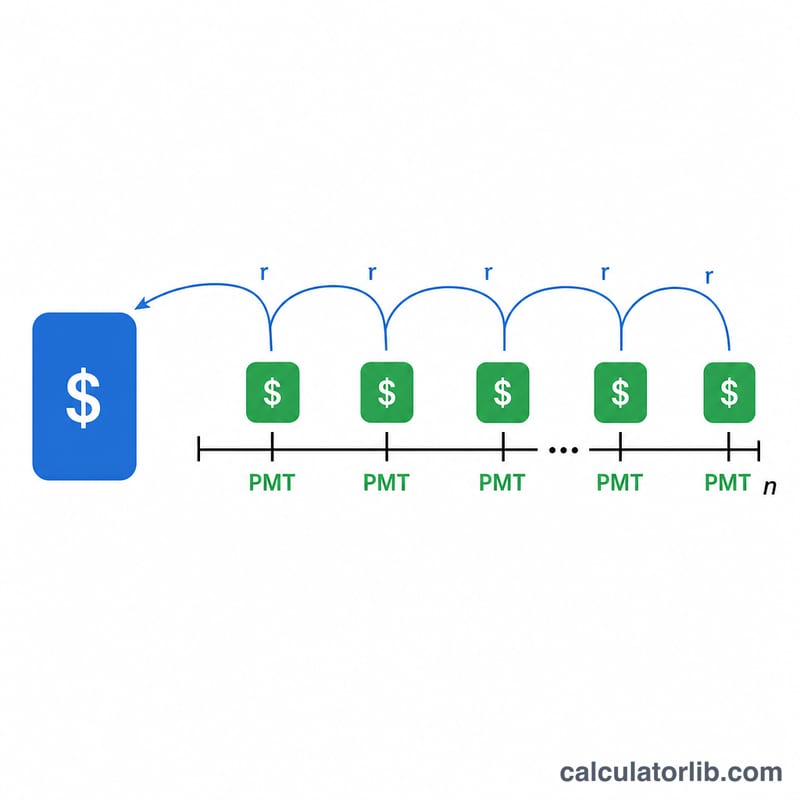
В основе расчёта — приведённая (текущая) стоимость аннуитета:
$$L = M \cdot \frac{1 - (1+r)^{-n}}{r}$$
Здесь PMT — ежемесячный платёж, r — месячная процентная ставка (годовая ставка ÷ 12 ÷ 100), а n — общее число ежемесячных платежей (количество лет × 12). Если ставка равна нулю, формула упрощается: \(L = M \times n\).
Пример расчёта
Допустим, вы можете платить 1000 $ в месяц, ставка составляет 6 % годовых, а срок — 30 лет. Тогда \(r = 0{,}06 \div 12 = 0{,}005\), а \(n = 360\). $$L = 1000 \times \frac{1 - 1{,}005^{-360}}{0{,}005} \approx 166\,791{,}61\ \$$$ За 30 лет вы выплатите в общей сложности 360 000 $, из которых около 193 208 $ придётся на проценты.
Частые вопросы
Учитывает ли калькулятор налоги и страховку? Нет. Он считает тело кредита только исходя из платежа по основному долгу и процентам. Для ипотеки заложите в бюджет отдельную сумму на налог на имущество, страховку и комиссии.
Почему при большем сроке можно взять больше? Растягивая выплаты на большее число месяцев, вы распределяете тело долга «тоньше», поэтому фиксированный платёж покрывает кредит крупнее — но в итоге вы переплачиваете по процентам гораздо больше.
Привязан ли расчёт к конкретной валюте? Нет. Вводите суммы в любой валюте — математика универсальна, главное, чтобы платёж, ставка и срок были в единой системе.
Интерпретация результата
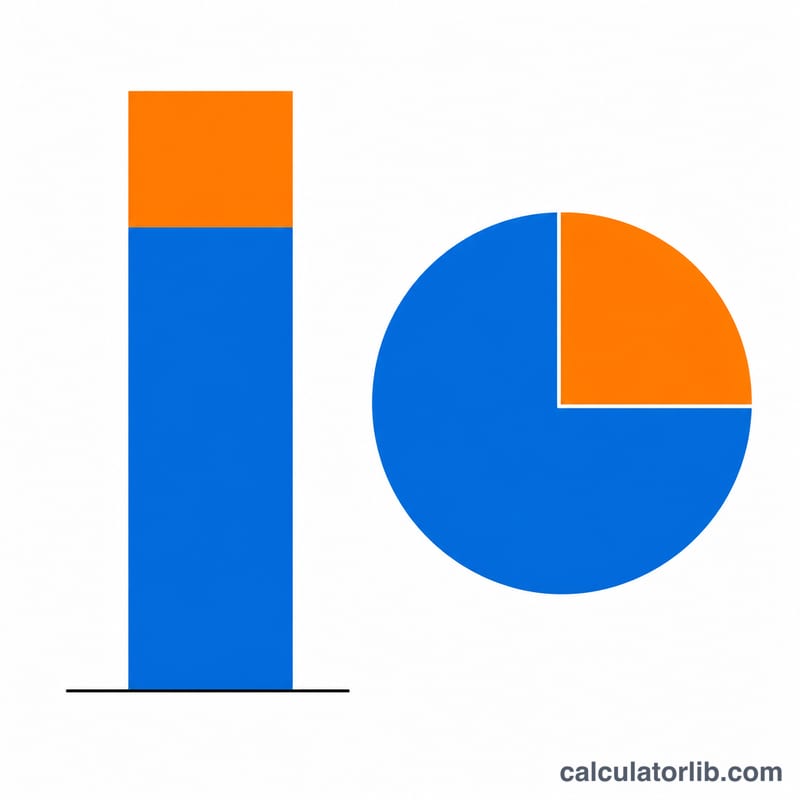
Результат — это верхний предел суммы основного долга и процентов. Это наибольший кредит, при котором равные ежемесячные платежи при фиксированной процентной ставке на выбранный срок равны введённому вами платежу. Общие проценты — это просто сумма всех платежей (платёж × количество платежей) за вычетом основного долга.
- Более высокие ставки уменьшают сумму кредита, которую может обеспечить каждый платёж.
- Более длинные сроки увеличивают сумму кредита при том же платеже, но повышают общую сумму выплачиваемых процентов, поскольку долг остаётся непогашенным дольше.
- Не учитываются: налог на имущество, страхование, комиссии за кредит, расходы на закрытие сделки, ипотечное страхование и любой первоначальный взнос. Переменные или плавающие ставки также не учитываются, так как платёж может со временем меняться.
Кредиторы обычно используют коэффициент долговой нагрузки (DTI) как общий ориентир. Один широко известный ипотечный ориентир в Соединённых Штатах — правило 28/36: расходы на жильё примерно 28% валового ежемесячного дохода и общие платежи по долгам примерно 36%. Фактические критерии кредиторов различаются в зависимости от страны, типа кредита и кредитора. Это общая информация, а не персональная финансовая рекомендация.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Основные термины
- Основной долг: сумма, взятая в кредит, без процентов. В этом калькуляторе это максимальный кредит \(L\).
- APR (годовая процентная ставка): годовая стоимость заимствования, выраженная в процентах. В зависимости от юрисдикции может включать определённые комиссии, а не только номинальную процентную ставку.
- Ежемесячная ставка \(r\): годовая ставка в процентах, делённая на 1200 (12 месяцев × 100), например, 6% дают \(r = 0{,}005\).
- Количество платежей \(n\): срок в годах, умноженный на 12.
- PMT: периодический платёж по кредиту. Калькулятор решает формулу PMT относительно суммы кредита, а не платежа.
- Амортизация: погашение кредита по графику платежей, каждый из которых покрывает проценты за период и уменьшает часть основного долга.
- Общие проценты: сумма всех платежей за вычетом взятого основного долга.
- Приведённая стоимость аннуитета: текущая стоимость серии равных будущих платежей, дисконтированных по фиксированной ставке, \(M \cdot \frac{1-(1+r)^{-n}}{r}\). Она равна сумме кредита, которую могут погасить эти платежи.