昇給計算機とは?
昇給計算機は、昇給率(パーセント)を実際の金額にすばやく換算するツールです。現在の給与と、提示された(または予想される)昇給率を入力すると、新しい給与と増える金額が正確に表示されます。年収、時給、その他の基本給など、さまざまな給与額に対応しています。なお、このツールは金額を米ドル($)で表示しますが、計算方法そのものは通貨に関係なく同じです。日本円(¥)など他の通貨でお使いの場合は、同じ数値を「円」として読み替えていただければそのまま利用できます。
使い方
1. 最初の入力欄に現在の給与を入力します。 2. 昇給率(%)を入力します。たとえば4%の昇給なら「4」と入力します。 3. 新しい給与と増加額がその場で表示されます。昇給率を変えれば、複数のシナリオを簡単に比較できます。
計算式の解説
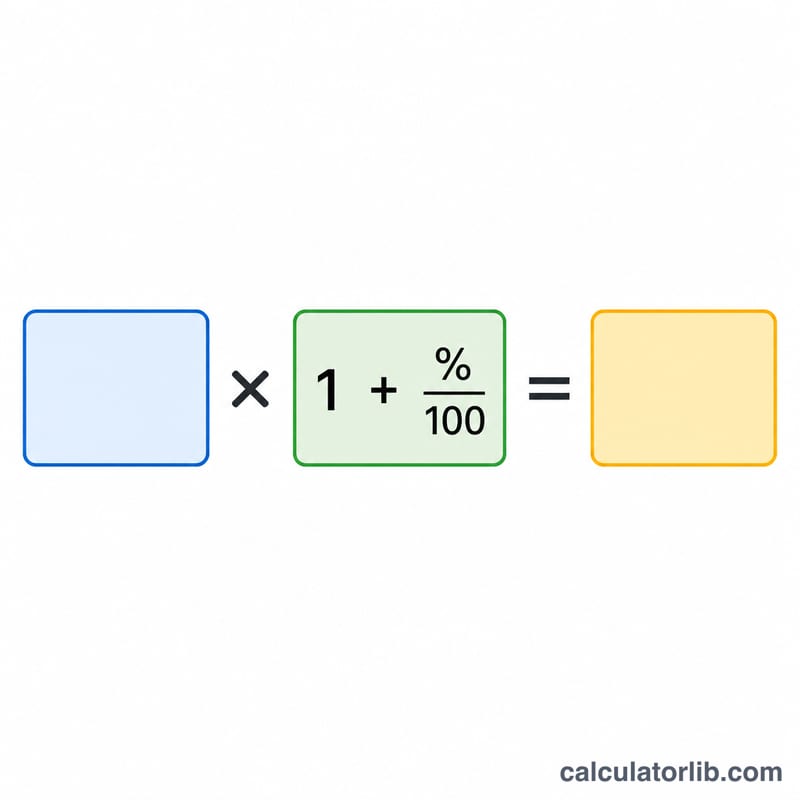
計算はとてもシンプルです。昇給率を反映させるには、現在の給与に「1+昇給率(小数)」を掛けます。
$$\text{新しい給与} = \text{現在の給与} \times \left(1 + \frac{\text{昇給率 \%}}{100}\right)$$増加額は、新しい給与と現在の給与の差額にすぎません。
$$\text{増加額} = \text{新しい給与} - \text{現在の給与}$$
計算例
たとえば年収が $50,000 で、5%の昇給を受けたとします。
$$50{,}000 \times \left(1 + \frac{5}{100}\right) = 50{,}000 \times 1.05 = \$52{,}500$$増加額は \(\$52{,}500 - \$50{,}000 = \$2{,}500\) です。つまり5%の昇給で、年収に $2,500 が上乗せされる計算になります。
給与引き上げシナリオの比較
以下のすべての数字は総額(税引き前)で、計算機の公式から直接計算したものです:
$$\text{新しい給与} = \text{現在の給与} \times \left(1 + \frac{\text{昇給 \%}}{100}\right)$$年間増加額は単純に現在の給与 × 昇給 % ÷ 100です。月間の数字はそれを12で割ったもので、時間当たりの数字は2,080時間で割ったものです。2,080時間/年(40時間 × 52週間)は、米国で年間給与を時間給換算に変換するために広く使用されている標準的なフルタイムの慣例です。有給休暇と休暇を無視しているため、これを給与計算の数字ではなく比較のための指標として扱ってください。月間と時間当たりの値は最も近い1セント単位に丸められています。
| 現在の給与(総額) | 昇給率 | 新しい給与(総額) | 年間増加額 | 月間増加額 | 時間当たり増加額(2,080 時間/年) |
|---|---|---|---|---|---|
| $35,000 | 2% | $35,700 | $700 | $58.33 | $0.34 |
| $35,000 | 3% | $36,050 | $1,050 | $87.50 | $0.50 |
| $35,000 | 5% | $36,750 | $1,750 | $145.83 | $0.84 |
| $35,000 | 10% | $38,500 | $3,500 | $291.67 | $1.68 |
| $50,000 | 2% | $51,000 | $1,000 | $83.33 | $0.48 |
| $50,000 | 3% | $51,500 | $1,500 | $125.00 | $0.72 |
| $50,000 | 5% | $52,500 | $2,500 | $208.33 | $1.20 |
| $50,000 | 10% | $55,000 | $5,000 | $416.67 | $2.40 |
| $75,000 | 2% | $76,500 | $1,500 | $125.00 | $0.72 |
| $75,000 | 3% | $77,250 | $2,250 | $187.50 | $1.08 |
| $75,000 | 5% | $78,750 | $3,750 | $312.50 | $1.80 |
| $75,000 | 10% | $82,500 | $7,500 | $625.00 | $3.61 |
| $100,000 | 2% | $102,000 | $2,000 | $166.67 | $0.96 |
| $100,000 | 3% | $103,000 | $3,000 | $250.00 | $1.44 |
| $100,000 | 5% | $105,000 | $5,000 | $416.67 | $2.40 |
| $100,000 | 10% | $110,000 | $10,000 | $833.33 | $4.81 |
テーブルには2つのパターンが見られます。第一に、同じパーセンテージは異なる給与レベルで非常に異なる現金額を生み出します:3%は$35,000で年間$1,050ですが、$100,000で$3,000です。第二に、同じ現金額は異なるパーセンテージを表します:$5,000は$50,000で10%の昇給で、$100,000で5%の昇給です。計算は純粋に乗法的であるため、すべての行は線形にスケールします — 給与を2倍にすると増加額も2倍になり、昇給率を2倍にすると増加額も2倍になります。
結果の解釈
結果は総額の税引き前年間給与です。計算機は現在の給与に\(1 + \text{昇給}\%/100\)を掛けます。所得税、給与計算拠出金、保険料、退職繰り延べ、その他の源泉徴収を差し引かないため、「新しい給与」はオファーレターまたは給与明細書に表示される数字であり、銀行口座に入金される金額ではありません。
名目上の増加対実質的な増加
通貨で表現された昇給は名目上の増加です。購買力への影響は、同じ期間に価格がどのように変わるかに依存します。実質的な増加は次のとおりです:
$$\text{実質的な増加} = \frac{1 + r}{1 + i} - 1$$ここで\(r\)は昇給率で、\(i\)は同期間のインフレ率で、どちらも小数で表されます。一般的な簡易方法は\(r - i\)ですが、これは小さい率では十分に近いですが、結果をわずかに過大評価しています。
実例:3%の昇給と3%のインフレで、\(\frac{1.03}{1.03} - 1 = 0\)— 給与明細の総額が増加したにもかかわらず、購買力は本質的にフラットです。4%の昇給と3%のインフレで、\(\frac{1.04}{1.03} - 1 = 0.00971\)、約0.97%の実質的な利益(簡易方法は1%と言うでしょう)。インフレが昇給を超える場合 — たとえば4%のインフレに対して2%の昇給 — 実質的な変化は\(\frac{1.02}{1.04} - 1 = -0.01923\)、名目上の増加にもかかわらず約1.9%の実質的な低下です。インフレ率は国ごとに測定されます(たとえば、国家消費者物価指数によって)。したがって比較は、インフレの数字があなたが給与を使う経済と一致する場合にのみ意味があります。
給与手取額が総額給与より少なく増加する理由
手取り給与は増加しますが、いくつかの構造的な理由から、総額給与の引き上げよりも小さい割合で増加します:
- 限界所得税。追加の収入は平均税率ではなく限界税率で課税されます。その限界税率が22%の場合、追加の総額給与$1,000は他の控除が行われる前に約$780を加算します。所得の一部が税率段階の閾値を上回っている場合にのみ高い税率で課税されます — 税率段階を超えても、それ以下の所得に再課税されません。税率段階の構造とレートは国によって異なり、多くの場所では州、県、または市区町村によっても異なります。
- 給与税。米国では、FICAは社会保障に6.2%(毎年調整される年間給与基盤上限まで)プラスメディケアに1.45%を従業員給与から徴収し、上限以下で合計7.65%です。追加メディケア税0.9%は申告ステータス閾値を超える給与に適用されます。他の国々は異なるレートと上限で独自の社会保険拠出金を徴収しています。
- パーセンテージベースの控除。401(k)などの退職プランに給与の固定パーセンテージを拠出する場合、その拠出は昇給に伴い自動的に増加します。$3,000の増加に対する6%の繰り延べは$180をプランに転用し、お金はまだあなたのものですが、見える現金を減らします。
これらを組み合わせると、22%の限界税率で課税された$3,000の総額昇給、7.65%のFICAと6%の税引き前401(k)繰り延べで、年間約$2,000の追加現金として着地します — 正確な数字はあなたの管轄、申告状況、および給付金選択に依存します。
新しい基本給与とともにスケールするアイテム
いくつかの形式の報酬は基本給与のパーセンテージとして定義され、したがって基本が変わると自動的に移動します。「給与の最初の6%の50%」として述べられた雇用主の退職一致は、新しい基準に対して計算されます。「基本の10%」のボーナス目標は昇給後により価値があります。給与の倍数として表現された生命保険または障害保険のカバレッジ、通常の給与レートから導出された超過勤務時間レート、および将来の昇給自体はすべて新しい数字から始まります。これが連続した昇給が複合する理由です:2回の連続3%の昇給は\(1.03 \times 1.03 = 1.0609\)を与え、6%ではなく6.09%の累積増加です。$60,000の基本給で、単一の4% 昇給は$62,400の新しい給与を生成し、その$62,400 — $60,000ではなく — その後すべてのパーセンテージにリンクされたアイテムの基準になります。
このセクションは数字の振る舞いを説明しています。これは一般的な情報であり、税務、給与計算、または財務アドバイスではありません。あなたに適用される率と閾値を、給与計算部門またはあなたの国の適格な専門家に確認してください。
主要な用語の説明
- 基本給与
- 雇用主がその職務に対して支払うことに同意した固定年間(または定期的な)金額で、ボーナス、手数料、超過勤務、株式、および給付を除きます。これは通常、昇給率が適用される数字です。
- 総額給与
- 控除前の総収益 — 基本給与プラス期間中に支払われた他の課税対象報酬。計算機の出力は総額年間数字です。
- 手取り給与(実際に受け取る給与)
- 所得税源泉徴収、社会保険または給与計算拠出金、退職繰り延べ、保険料、およびその他の控除後に残っているもの。常に総額より低く、最初の収入ドルよりも昇給の増分部分でより大きなシェアで低いです。
- 昇給率
- 現在の給与のパーセンテージとして表現された増加:\(\text{昇給}\% = \dfrac{\text{増加}}{\text{旧給与}} \times 100\)。パーセンテージはスケールフリーであり、これが同じパーセンテージが異なる給与レベルで異なる現金額を意味する理由です。
- 昇給(増加)額
- 新しい給与と旧給与間の絶対通貨差:\(\text{新しい給与} - \text{現在の給与}\)、\(\text{現在の給与} \times \text{昇給}\%/100\)と等しい。
- 生活費調整(COLA)
- 上昇する消費者価格を相殺することを意図した増加で、パフォーマンスに報いることではありません。これはしばしば国家価格指数に関連付けられ、従業員のグループ全体に均一に適用されます。インフレに等しいCOLAは実質給与をほぼ変わらないままにします。
- メリット昇給
- 個人のパフォーマンスに基づいて与えられた増加で、通常は年次レビューサイクルで決定され、総給与計算の割合として表現される予算メリットプールから引き出されます。
- 昇進昇給
- 同じ職務でのパフォーマンスではなく、役務、レベル、または責任の変化に付属する増加。昇進昇給は、従業員を新しい給与レンジ内で再配置するため、通常はメリット昇給より大きいです。
- 名目上対実質的な賃金成長
- 名目上の成長は通貨額の変化です。実質的な成長はインフレを調整します:\(\frac{1+r}{1+i} - 1\)。名目上の成長は正の場合がありますが、実質的な成長は負の場合があります。
- 年換算給与
- フルイヤーにスケールされた定期的なレート — たとえば、月間給与 × 12、週間レート × 52、または慣例的なフルタイムスケジュール用の時間給 × 2,080。異なる給与頻度で引用されたオファーを比較するのに便利です。
- 時間給換算
- 年間給与 ÷ 2,080、40時間の年間給与によって暗示される時間給、52週間。この2,080時間の除数は標準的な米国フルタイム慣例です。法定労働週間が短い、またはより多くの義務有給休暇を持つ国は、より小さい年間時間数を使用するため、同等は国境を越えて直接比較することはできません。また、未払い超過勤務時間を無視し、これは実際の1時間当たりの給与を低下させます。
- 給与削減(負の昇給)
- 給与の削減で、負の昇給率として入力されます。$60,000での−5%の変更は\(60{,}000 \times 0.95 = 57{,}000\)を与えます。同じパーセンテージの削減と昇給がキャンセルされないことに注意してください:−10%の後に+10%が続くと\(0.90 \times 1.10 = 0.99\)を与え、給与を元の1%下に残します。
- 連続した昇給の複合
- 各昇給は既に以前の昇給を含む給与に適用されるため、パーセンテージは加算ではなく乗算されます:\((1+r_1)(1+r_2)\cdots(1+r_n)\)。3回の連続3%昇給は\(1.03^3 = 1.0927\)を与え、9.27%の累積増加 — 9%ではなく — そして\(50{,}000 \times 1.0927 = 54{,}636.35\)。
所得と雇用:日本
日本の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 38,340米ドル
- 1人当たりGDP(PPP) 2025
- 55,422国際ドル
- 世界:25,704
- 失業率 2025
- 2.5%
- 世界:4.8%
直近の変化 上昇 +3.1% 2025年:38,340米ドル(2024年は37,170米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年の日本の1人当たり国民総所得は年38,340米ドル、月に換算すると約3,195米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 38,340 | 55,422 | 2.5% |
| 2024 | 37,170 | 54,156 | 2.5% |
| 2023 | 40,740 | 52,726 | 2.6% |
| 2022 | 44,300 | 49,246 | 2.6% |
| 2021 | 45,160 | 45,999 | 2.8% |
| 2020 | 41,880 | 43,560 | 2.8% |
| 2019 | 42,960 | 43,744 | 2.4% |
| 2018 | 42,720 | 43,090 | 2.5% |
| 2017 | 39,700 | 42,347 | 2.8% |
| 2016 | 39,220 | 41,463 | 3.1% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:日本
- 所得税の最高税率 2025年
- 55.95%
- 平均賃金の7.7倍から
- 被用者の社会保険料率 2025年
- 14.7% · 5.55% · 0.55%
2025年の日本の個人所得税の法定最高税率(国と地方の合計)は55.95%でした。平均賃金5,703,038 JPYの7.7倍、つまり年およそ43,738,262 JPYから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
日本と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問
税金は考慮されますか? いいえ。この計算機は額面(税引き前)の給与を計算します。実際の手取りの増加額は、税金や各種控除を引いた後ではこれより少なくなります。
時給でも使えますか? 使えます。年収の代わりに時給を入力すれば、新しい時給と増加額が同じ方法で計算されます。
マイナスの値を入れたらどうなりますか? マイナスの値(例:−3)を入力すると減給として計算され、減額後の給与とマイナスの増加額が表示されます。