什麼是加薪計算機?
加薪計算機能把抽象的調薪百分比,快速換算成實際的金額。只要輸入目前的薪資,以及公司開出(或你預期)的調薪幅度,就能立刻看到調整後的新薪資,以及實際多領到的金額。無論是年薪、時薪或任何形式的基本薪資都適用。
使用方法
1. 在第一個欄位輸入你目前的薪資。 2. 接著填入調薪百分比——例如要計算 4% 的加薪,就輸入 4。 3. 計算機會即時顯示調整後的新薪資與增加的金額。你也可以隨時更改百分比,比較不同調薪幅度的結果。
計算公式說明
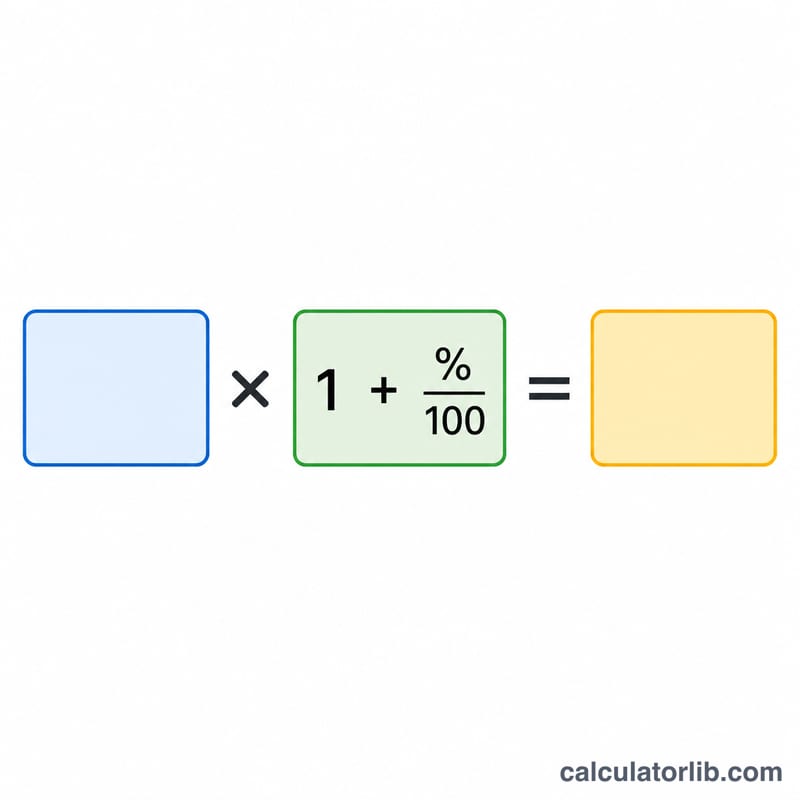
計算邏輯其實很單純。要套用百分比加薪,只要把原本的薪資乘以「1 加上百分比換算成小數」即可:
$$\text{新薪資} = \text{原薪資} \times \left(1 + \frac{\text{調薪百分比}}{100}\right)$$
而加薪金額,就是新舊薪資之間的差額:加薪金額 = 新薪資 - 原薪資。
實際範例
假設你的薪資是 $50,000,獲得 5% 的調薪。計算方式為 $$50{,}000 \times \left(1 + \frac{5}{100}\right) = 50{,}000 \times 1.05 = \$52{,}500$$。加薪金額則為 $$\$52{,}500 - \$50{,}000 = \$2{,}500$$。換句話說,5% 的調薪,每年可以多領 $2,500。
薪資調整情景比較
以下所有數字均為總額(稅前)金額,直接由計算器公式計算得出:
$$\text{新薪資} = \text{目前薪資} \times \left(1 + \frac{\text{加薪百分比}}{100}\right)$$年度增幅就是 \(\text{目前薪資} \times \text{加薪百分比} \div 100\);月度數字為其除以12,每小時數字為其除以2,080小時。2,080小時年份(40小時 × 52週)是美國廣泛採用的標準全職慣例,用於將年薪轉換為時薪等值;它忽略了帶薪假期和休假,因此應將其視為比較基準而不是薪資單據。月度和每小時的數值四捨五入到最近的美分。
| 目前薪資(總額) | 加薪百分比 | 新薪資(總額) | 年度增幅 | 月度增幅 | 每小時增幅(2,080小時/年) |
|---|---|---|---|---|---|
| $35,000 | 2% | $35,700 | $700 | $58.33 | $0.34 |
| $35,000 | 3% | $36,050 | $1,050 | $87.50 | $0.50 |
| $35,000 | 5% | $36,750 | $1,750 | $145.83 | $0.84 |
| $35,000 | 10% | $38,500 | $3,500 | $291.67 | $1.68 |
| $50,000 | 2% | $51,000 | $1,000 | $83.33 | $0.48 |
| $50,000 | 3% | $51,500 | $1,500 | $125.00 | $0.72 |
| $50,000 | 5% | $52,500 | $2,500 | $208.33 | $1.20 |
| $50,000 | 10% | $55,000 | $5,000 | $416.67 | $2.40 |
| $75,000 | 2% | $76,500 | $1,500 | $125.00 | $0.72 |
| $75,000 | 3% | $77,250 | $2,250 | $187.50 | $1.08 |
| $75,000 | 5% | $78,750 | $3,750 | $312.50 | $1.80 |
| $75,000 | 10% | $82,500 | $7,500 | $625.00 | $3.61 |
| $100,000 | 2% | $102,000 | $2,000 | $166.67 | $0.96 |
| $100,000 | 3% | $103,000 | $3,000 | $250.00 | $1.44 |
| $100,000 | 5% | $105,000 | $5,000 | $416.67 | $2.40 |
| $100,000 | 10% | $110,000 | $10,000 | $833.33 | $4.81 |
表中可以看到兩種模式。首先,相同百分比在不同薪資水準上產生的現金金額差異很大:在$35,000時3%是每年$1,050,但在$100,000時是$3,000。其次,相同的現金金額代表不同的百分比:$5,000在$50,000時是10%加薪,在$100,000時是5%加薪。由於計算是純粹乘法的,每一行都按線性比例縮放——薪資翻倍就增幅翻倍,加薪百分比翻倍也會增幅翻倍。
解釋您的結果
結果是總額、稅前年薪。計算器將您目前的薪資乘以 \(1 + \text{加薪}\%/100\)。它不會扣除所得稅、薪資稅貢獻、保險費、退休延期繳款或任何其他扣款,因此「新薪資」是會出現在錄用信或薪酬報表上的數字,而不是進入您銀行帳戶的金額。
名義與實際增幅
以貨幣表示的加薪是名義增幅。它對購買力的影響取決於同一時期價格的變化。實際增幅是:
$$\text{實際增幅} = \frac{1 + r}{1 + i} - 1$$其中 \(r\) 是加薪率,\(i\) 是相應時期內的通膨率,均以小數表示。常見的簡便方法是 \(r - i\),在小幅比率下足夠接近但略有高估。
計算範例:3%加薪和3%通膨情況下,\(\frac{1.03}{1.03} - 1 = 0\)——購買力本質上持平,儘管薪資單據上的總額增加了。4%加薪和3%通膨情況下,\(\frac{1.04}{1.03} - 1 = 0.00971\),約為0.97%的實際增益(簡便方法會說1%)。如果通膨超過加薪——例如2%加薪對上4%通膨——實際變化為 \(\frac{1.02}{1.04} - 1 = -0.01923\),儘管名義上有增幅,實際上卻下降約1.9%。通膨率按國家衡量(例如按國家消費者價格指數),因此比較只有在通膨數字與您花費薪資的經濟體相匹配時才有意義。
為何淨薪資增幅少於總額薪資
淨薪資確實增加,但增幅小於總額加薪,原因如下:
- 邊際所得稅。額外收入以您的邊際稅率而非平均稅率課稅。如果邊際稅率為22%,那麼額外$1,000總薪資在扣除其他任何項目前約增加$780。只有超過稅級門檻的收入部分才按較高稅率課稅——跨越稅級不會對其下方的收入重新課稅。稅級結構和稅率因國家而異,在許多地方還因州、省或市政當局而異。
- 薪資稅。在美國,聯邦保險貢獻法(FICA)從員工薪資中扣除社會安全保險6.2%(上限為每年調整的薪資基礎上限)加上醫療保險1.45%,在上限以下合計7.65%。額外醫療保險稅0.9%適用於超過申報狀態門檻的薪資。其他國家按不同稅率和上限徵收各自的社會保險貢獻。
- 百分比基礎扣款。如果您向401(k)等退休計畫貢獻固定百分比的薪資,該貢獻會隨加薪自動增加。$3,000增加的6%延期繳款將$180導入計畫,減少您看到的現金,儘管這筆錢仍然是您的。
綜合這些因素,$3,000總薪資加薪按22%邊際稅率課稅,加上7.65% FICA和6%稅前401(k)延期繳款,一年下來約為$2,000額外現金——確切數字取決於您的管轄區、申報情況和福利選擇。
隨新基礎調整的項目
多種薪酬形式定義為基本薪資的百分比,因此當基本薪資變動時會自動調整。雇主退休金配對若說「薪資前6%的50%」,是按新基礎計算的。「基礎的10%」的獎金目標在加薪後更值錢。以薪資倍數表示的人壽或殘疾保險保額、從常規薪資衍生的加班費率,以及未來加薪本身都以新數字為基準。這就是為什麼連續加薪會複合增長:兩次連續3%加薪給出 \(1.03 \times 1.03 = 1.0609\),累計增幅為6.09%而非6%。在$60,000基礎上,單次4%加薪產生新薪資為 $62,400,而該$62,400——而非$60,000——成為之後所有百分比相關項目的基礎。
本節描述數字如何表現;這是一般資訊,而非稅務、薪資或財務建議。請與您的薪資部門或您所在國家的合格專業人士確認適用於您的稅率和門檻。
關鍵詞解釋
- 基本薪資
- 雇主同意為該職位支付的固定年度(或週期性)金額,不包括獎金、佣金、加班費、股份和福利。這是通常應用加薪百分比的基數。
- 總薪資
- 任何扣款前的總收入——基本薪資加該期間支付的任何其他應稅薪酬。計算器的輸出是總年度數字。
- 淨薪資(實領薪資)
- 所得稅預扣、社會保險或薪資稅貢獻、退休延期繳款、保險費和其他扣款後的剩餘部分。總是低於總薪資,且在加薪增幅部分的扣款比例大於首次收入部分。
- 加薪百分比
- 以目前薪資百分比表示的增幅:\(\text{加薪}\% = \dfrac{\text{增幅}}{\text{舊薪資}} \times 100\)。百分比是無標度的,因此相同的百分比在不同薪資水準上意味著不同的現金金額。
- 加薪(增幅)金額
- 新薪資和舊薪資之間的絕對貨幣差異:\(\text{新薪資} - \text{目前薪資}\),等於 \(\text{目前薪資} \times \text{加薪}\%/100\)。
- 生活費用調整(COLA)
- 旨在抵消消費者價格上升而非獎勵績效的增幅。它通常與國家價格指數掛鉤,並統一應用於一組員工。等於通膨的生活費用調整使實際薪資基本保持不變。
- 績效增幅
- 基於個人績效授予的增幅,通常在年度評估週期中決定,並從表示為總薪資預算百分比的預算績效池中提取。
- 晉升增幅
- 與職位、級別或責任變化相關的增幅,而非同一職位的績效。晉升增幅通常大於績效增幅,因為它們也會在新薪資範圍內重新定位員工。
- 名義與實際薪資增長
- 名義增長是貨幣金額的變化。實際增長調整通膨:\(\frac{1+r}{1+i} - 1\)。名義增長可為正而實際增長為負。
- 年薪化薪資
- 週期性費率按整年比例計算——例如月薪 × 12、週率 × 52,或時薪 × 2,080(按傳統全職時程)。用於比較按不同薪資頻率報價的錄用。
- 時薪等值
- 年薪 ÷ 2,080,由40小時、52週年度隱含的時薪數字。2,080小時除數是美國標準全職慣例;具有較短法定工作週或更多強制休假的國家使用較小的年度小時數字,因此等值在跨境間不可直接比較。它也忽略了無償加班,這會降低實際工作時薪。
- 薪資削減(負加薪)
- 薪資削減,以負加薪百分比輸入。$60,000的−5%變化給出 \(60{,}000 \times 0.95 = 57{,}000\)。請注意,相同百分比的削減和加薪不會相互抵消:−10%後跟+10%給出 \(0.90 \times 1.10 = 0.99\),薪資仍低於原始水準1%。
- 連續加薪的複合增長
- 每次加薪應用於已包含早期加薪的薪資,因此百分比相乘而非相加:\((1+r_1)(1+r_2)\cdots(1+r_n)\)。三次連續3%加薪給出 \(1.03^3 = 1.0927\),總增幅9.27%——而非9%——且 \(50{,}000 \times 1.0927 = 54{,}636.35\)。
常見問題
計算結果有把稅金算進去嗎?沒有——這裡算的是稅前(總額)薪資。扣除稅金與各項費用後,實際入帳增加的金額會比這個數字低。
可以用來計算時薪嗎?可以。把年薪換成時薪輸入即可,新時薪與增加幅度的計算方式完全相同。
如果百分比是負數會怎樣?輸入負值(例如 \(-3\))就會計算減薪的情況,顯示調降後的薪資,以及一筆負的加薪金額。