연봉 인상 계산기란?
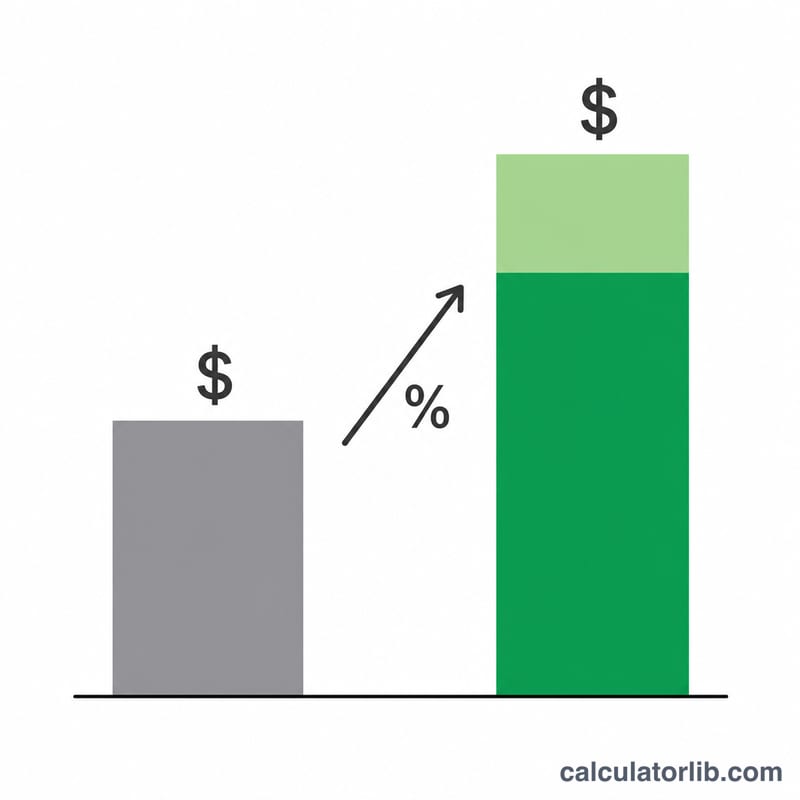
연봉 인상 계산기는 인상률(%)을 실제 금액으로 빠르게 환산해 주는 도구입니다. 현재 받고 있는 연봉과 제안받은(또는 예상하는) 인상률을 입력하면, 인상 후 새 연봉과 함께 정확히 얼마가 오르는지 금액으로 보여 줍니다. 연봉뿐 아니라 시급, 기본급 등 어떤 급여 기준에도 그대로 활용할 수 있습니다. 참고로 이 계산기는 달러($)를 기준으로 표시되지만, 통화 단위와 관계없이 같은 원리로 적용되므로 원화 금액을 입력해도 결과는 동일하게 계산됩니다.
사용 방법
1. 첫 번째 칸에 현재 연봉을 입력합니다. 2. 인상률(%)을 입력합니다 — 예를 들어 4% 인상이라면 4를 입력하면 됩니다. 3. 입력하는 즉시 새 연봉과 인상 금액이 표시됩니다. 인상률을 바꿔 가며 여러 시나리오를 비교해 볼 수도 있습니다.
계산 공식 풀이
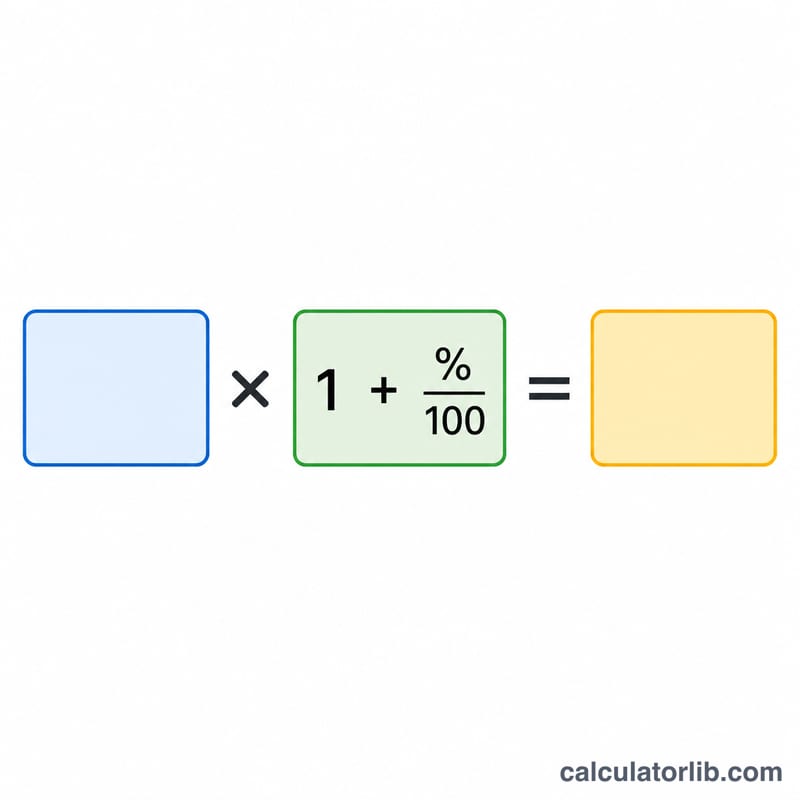
계산 원리는 아주 간단합니다. 인상률을 적용하려면 기존 연봉에 '1 + 인상률을 소수로 환산한 값'을 곱하면 됩니다.
$$\text{새 연봉} = \text{기존 연봉} \times \left(1 + \frac{\text{인상률 \%}}{100}\right)$$
인상 금액은 새 연봉에서 기존 연봉을 뺀 차액입니다. $$\text{인상 금액} = \text{새 연봉} - \text{기존 연봉}$$
예시로 보는 계산
예를 들어 연봉이 $50,000인데 5% 인상을 받았다고 가정해 봅시다. \(50{,}000 \times (1 + 5 \div 100) = 50{,}000 \times 1.05 = \$52{,}500\)이 됩니다. 인상 금액은 \(\$52{,}500 - \$50{,}000 = \$2{,}500\)입니다. 즉, 5% 인상은 연봉에 $2,500을 더해 주는 셈입니다.
급여 인상 시나리오 비교
아래의 모든 수치는 계산기의 공식으로 직접 계산한 총액(세전) 입니다:
$$\text{새로운 급여} = \text{현재 급여} \times \left(1 + \frac{\text{인상율}}{100}\right)$$연간 인상액은 단순히 \(\text{현재 급여} \times \text{인상율} \div 100\)이고, 월간 수치는 이를 12로 나누며, 시간당 수치는 2,080시간으로 나눕니다. 연 2,080시간(40시간 × 52주)은 연간 급여를 시간당 상당액으로 환산하기 위해 미국에서 광범위하게 사용되는 표준 풀타임 관례입니다. 유급 휴일 및 휴가는 무시하므로, 급여 지급액이 아닌 비교 기준으로 취급하세요. 월간 및 시간당 수치는 가장 가까운 센트로 반올림됩니다.
| 현재 급여(총액) | 인상율 | 새로운 급여(총액) | 연간 인상액 | 월간 인상액 | 시간당 인상액(연 2,080시간) |
|---|---|---|---|---|---|
| $35,000 | 2% | $35,700 | $700 | $58.33 | $0.34 |
| $35,000 | 3% | $36,050 | $1,050 | $87.50 | $0.50 |
| $35,000 | 5% | $36,750 | $1,750 | $145.83 | $0.84 |
| $35,000 | 10% | $38,500 | $3,500 | $291.67 | $1.68 |
| $50,000 | 2% | $51,000 | $1,000 | $83.33 | $0.48 |
| $50,000 | 3% | $51,500 | $1,500 | $125.00 | $0.72 |
| $50,000 | 5% | $52,500 | $2,500 | $208.33 | $1.20 |
| $50,000 | 10% | $55,000 | $5,000 | $416.67 | $2.40 |
| $75,000 | 2% | $76,500 | $1,500 | $125.00 | $0.72 |
| $75,000 | 3% | $77,250 | $2,250 | $187.50 | $1.08 |
| $75,000 | 5% | $78,750 | $3,750 | $312.50 | $1.80 |
| $75,000 | 10% | $82,500 | $7,500 | $625.00 | $3.61 |
| $100,000 | 2% | $102,000 | $2,000 | $166.67 | $0.96 |
| $100,000 | 3% | $103,000 | $3,000 | $250.00 | $1.44 |
| $100,000 | 5% | $105,000 | $5,000 | $416.67 | $2.40 |
| $100,000 | 10% | $110,000 | $10,000 | $833.33 | $4.81 |
표에서 두 가지 패턴이 보입니다. 첫째, 동일한 비율은 급여 수준에 따라 매우 다른 현금 금액을 생성합니다: 3%는 $35,000에서는 연간 $1,050이지만 $100,000에서는 $3,000입니다. 둘째, 동일한 현금 금액은 다른 비율을 나타냅니다: $5,000은 $50,000에서는 10% 인상이고 $100,000에서는 5% 인상입니다. 계산이 순전히 곱셈이므로 모든 행은 선형으로 확장됩니다 — 급여를 두 배로 늘리면 인상액도 두 배가 되고, 인상율을 두 배로 늘리면 인상액도 두 배가 됩니다.
결과 해석하기
결과는 총액, 세전 연간 급여입니다. 계산기는 현재 급여에 \(1 + \text{인상율}\%/100\)을 곱합니다. 소득세, 급여 기여금, 보험료, 퇴직 공제 또는 기타 공제를 차감하지 않으므로, "새로운 급여"는 제안 서신이나 보상 명세서에 나타날 수치이지, 은행 계좌에 들어오는 금액이 아닙니다.
명목 대 실질 인상
통화로 표현된 인상은 명목 인상입니다. 구매력에 미치는 영향은 같은 기간 동안 가격이 어떻게 변하는지에 따라 달라집니다. 실질 인상은 다음과 같습니다:
$$\text{실질 인상} = \frac{1 + r}{1 + i} - 1$$여기서 \(r\)은 인상율이고 \(i\)는 해당 기간의 인플레이션율이며, 둘 다 소수입니다. 일반적인 바로가기는 \(r - i\)이며, 이는 작은 비율에서 충분히 정확하지만 결과를 약간 과대평가합니다.
예: 3% 인상과 3% 인플레이션으로, \(\frac{1.03}{1.03} - 1 = 0\) — 급여 명세서의 총액은 올라갔지만 구매력은 본질적으로 동일합니다. 4% 인상과 3% 인플레이션으로, \(\frac{1.04}{1.03} - 1 = 0.00971\), 약 0.97% 실질 이득입니다(바로가기는 1%라고 했을 것입니다). 인플레이션이 인상을 초과하면 — 예를 들어 4% 인플레이션에 대한 2% 인상 — 실질 변화는 \(\frac{1.02}{1.04} - 1 = -0.01923\), 명목 인상에도 불구하고 약 1.9%의 실질 감소입니다. 인플레이션율은 국가별로 측정되며(예: 국가 소비자 물가지수), 인플레이션 수치가 급여를 지출하는 경제와 일치할 때만 비교가 의미가 있습니다.
실제 수령액이 총액보다 적게 인상되는 이유
실제 수령액은 증가하지만, 여러 구조적 이유로 총액 인상보다 작은 비율로 증가합니다:
- 한계 소득세. 추가 수입은 평균세율이 아닌 한계세율로 과세됩니다. 한계세율이 22%라면, $1,000의 추가 총액은 다른 공제가 시행되기 전에 약 $780을 더합니다. 괄호 임계값 이상의 소득 부분만 더 높은 세율로 과세됩니다 — 괄호를 넘어가도 그 아래의 소득을 다시 과세하지 않습니다. 괄호 구조와 세율은 국가별로 다르며, 많은 곳에서 주, 도 또는 지자체별로도 다릅니다.
- 급여세. 미국에서 FICA는 직원 급여에서 사회보장제도(연간 조정되는 연간 급여 기준선까지)에 대해 6.2%, 메디케어에 대해 1.45%를 부과하여, 기준선 이하에서는 총 7.65%입니다. 추가 메디케어세 0.9%는 신청 상태 임계값 이상의 급여에 적용됩니다. 다른 국가들은 자신의 사회보험 기여금을 다른 세율과 상한선으로 부과합니다.
- 비율 기반 공제. 401(k)와 같은 퇴직 계획에 급여의 고정 비율로 기여하면, 그 기여금은 인상과 함께 자동으로 증가합니다. $3,000 인상에 대한 6% 이연금은 $180을 계획에 돌려서, 돈이 여전히 당신 것이지만 당신이 보는 현금을 줄입니다.
이들을 결합하면, 22% 한계세율로 과세되는 $3,000 총액 인상, 7.65% FICA, 6% 세전 401(k) 이연금으로, 연간 약 $2,000의 추가 현금이 됩니다 — 정확한 수치는 관할권, 신청 상황 및 혜택 선택에 따라 달라집니다.
새로운 기준과 함께 확장되는 항목
여러 형태의 보상이 기본 급여의 비율로 정의되므로 기준이 변할 때 자동으로 이동합니다. "급여의 처음 6% 중 50%"로 명시된 고용주 퇴직 매칭은 새로운 기준에 대해 계산됩니다. "기준의 10%"인 보너스 목표는 인상 후 더 가치가 있습니다. 급여의 배수로 표현된 생명 또는 장애 보험 보장, 일반 급여율에서 파생된 초과근무 비율, 그리고 미래 인상 자체가 모두 새로운 수치를 기준으로 합니다. 이것이 연속적인 인상이 복합적으로 작동하는 이유입니다: 연속적인 두 번의 3% 인상은 \(1.03 \times 1.03 = 1.0609\), 6%가 아닌 6.09% 누적 인상을 제공합니다. $60,000 기준으로, 단일 4% 인상은 새로운 급여 $62,400을 생성하며, 그 $62,400 — $60,000이 아닌 — 이 그 이후의 모든 비율 연계 항목의 기초가 됩니다.
이 섹션은 숫자가 어떻게 작동하는지 설명합니다; 이는 세금, 급여 또는 재정 조언이 아닌 일반 정보입니다. 급여 부서 또는 귀국의 전문가와 함께 귀하에게 적용되는 세율과 임계값을 확인하세요.
주요 용어 설명
- 기본 급여
- 고용주가 역할에 대해 지급하기로 동의한 고정 연간(또는 주기적) 금액으로, 보너스, 수수료, 초과근무, 주식 및 혜택을 제외합니다. 인상율이 일반적으로 적용되는 수치입니다.
- 총액 급여
- 공제 전 총 수입 — 기본 급여 더하기 기간 내에 지급되는 기타 과세 보상. 계산기의 출력은 총액 연간 수치입니다.
- 순급여(실제 수령액)
- 소득세 원천징수, 사회보험 또는 급여 기여금, 퇴직 공제, 보험료 및 기타 공제 후 남은 금액. 항상 총액보다 낮으며, 소득의 첫 달러보다 인상의 증분 부분에서 더 큰 비율로 낮습니다.
- 인상율
- 현재 급여의 백분율로 표현된 인상: \(\text{인상율}\% = \dfrac{\text{증가액}}{\text{이전 급여}} \times 100\). 비율은 규모에 무관하므로, 동일한 비율은 다른 급여 수준에서 다른 현금 금액을 의미합니다.
- 인상(증가) 금액
- 새로운 급여와 이전 급여 간의 절대 통화 차이: \(\text{새로운 급여} - \text{현재 급여}\), 같음 \(\text{현재 급여} \times \text{인상율}\%/100\).
- 생활비 조정(COLA)
- 성과 보상이 아니라 상승하는 소비자 물가를 상쇄하기 위한 인상. 국가 물가지수에 연결되어 직원 그룹 전체에 균일하게 적용됩니다. 인플레이션과 같은 COLA는 실질 급여를 대략 변경되지 않은 상태로 둡니다.
- 성과 인상
- 개별 성과를 기반으로 부여된 인상으로, 일반적으로 연간 검토 주기에서 결정되며 총 급여의 백분율로 표현된 예산 성과 풀에서 나옵니다.
- 승진 인상
- 동일한 역할의 성과가 아닌 역할, 수준 또는 책임의 변화에 부착된 인상. 승진 인상은 일반적으로 성과 인상보다 더 크며 직원을 새로운 급여 범위 내에 재배치하기도 하기 때문입니다.
- 명목 대 실질 임금 성장
- 명목 성장은 통화 금액의 변화입니다. 실질 성장은 인플레이션을 조정합니다: \(\frac{1+r}{1+i} - 1\). 명목 성장은 양수일 수 있지만 실질 성장은 음수일 수 있습니다.
- 연환산 급여
- 전체 연도로 확장된 주기적 비율 — 예: 월간 급여 × 12, 주간 비율 × 52, 또는 일반적인 풀타임 일정에 대한 시간당 비율 × 2,080. 다른 급여 빈도로 제시된 제안을 비교하는 데 유용합니다.
- 시간당 상당액
- 연간 급여 ÷ 2,080, 40시간, 52주 연도로 암시된 시간당 수치. 이 2,080시간 제수는 표준 미국 풀타임 관례입니다; 더 짧은 법정 근무주 또는 더 많은 의무 휴가가 있는 국가는 더 작은 연간 시간 수치를 사용하므로, 상당액은 국경을 넘어 직접 비교할 수 없습니다. 또한 실제 시간당 급여를 낮추는 무급 초과근무를 무시합니다.
- 급여 삭감(음수 인상)
- 급여 감소로, 음수 인상율로 입력됩니다. $60,000에 대한 −5% 변화는 \(60{,}000 \times 0.95 = 57{,}000\)을 제공합니다. 동일한 비율의 삭감과 인상은 상쇄되지 않습니다: −10% 다음에 +10%는 \(0.90 \times 1.10 = 0.99\)를 제공하여 급여를 원래보다 1% 낮게 둡니다.
- 연속적인 인상의 복합 계산
- 각 인상은 이전 인상을 이미 포함하는 급여에 적용되므로 비율은 더하기가 아닌 곱하기로 작동합니다: \((1+r_1)(1+r_2)\cdots(1+r_n)\). 연속적인 세 번의 3% 인상은 \(1.03^3 = 1.0927\), 9%가 아닌 9.27% 총 인상을 제공하며, \(50{,}000 \times 1.0927 = 54{,}636.35\)입니다.
소득과 고용: 대한민국
세계은행 자료로 본 대한민국의 평균 소득과 실업률(세계와 비교). 위에 입력하는 수치의 기준이 됩니다.
- 1인당 GNI 2025
- 37,880달러
- 1인당 GDP(PPP) 2025
- 63,125국제달러
- 세계: 25,704
- 실업률 2025
- 2.7%
- 세계: 4.8%
최근 변화 상승 +3.1% 2025년: 37,880달러, 2024년에는 36,750달러. 이 변화는 공표된 두 수치로 CalculatorLib가 계산합니다.
2025년 대한민국의 1인당 국민총소득은 연 37,880달러, 월 약 3,157달러였습니다. 세계: 14,244달러
| 연도 | 1인당 GNI(달러) | 1인당 GDP, PPP(국제달러) | 실업률 |
|---|---|---|---|
| 2025 | 37,880 | 63,125 | 2.7% |
| 2024 | 36,750 | 61,051 | 2.8% |
| 2023 | 38,020 | 57,430 | 2.7% |
| 2022 | 38,590 | 55,509 | 2.9% |
| 2021 | 37,450 | 51,718 | 3.6% |
| 2020 | 35,000 | 47,881 | 3.9% |
| 2019 | 35,790 | 46,511 | 3.7% |
| 2018 | 34,610 | 45,511 | 3.8% |
| 2017 | 31,940 | 43,156 | 3.7% |
| 2016 | 30,850 | 41,673 | 3.7% |
1인당 GNI(아틀라스 방식)는 경제 전체 소득의 평균으로, 일반적인 급여가 아닙니다. PPP 달러는 현지 물가를 반영해 조정한 값입니다.
소득세와 사회보험료: 대한민국
- 소득세 최고세율 2025년
- 49.5%
- 평균 임금의 19.0배부터
- 근로자 사회보험료율 2025년
- 9.4% · 4.9% · 0.9%
2025년 대한민국의 개인소득세 법정 최고세율(중앙과 지방 합산)은 49.5%였습니다. 평균 임금 56,749,797 KRW의 19.0배, 즉 연 약 1,077,738,961 KRW부터 적용됩니다.
근로자 사회보험료율을 소득 구간별로 낮은 구간부터 표시합니다. 구간 경계 금액은 표시하지 않습니다.
OECD 국가의 소득세 최고세율
| 국가 | 최고세율 | 적용 시작(평균 임금의 배수) | 연도 |
|---|---|---|---|
| 일본 | 55.95% | 7.7 | 2025 |
| 프랑스 | 55.37% | 12.9 | 2025 |
| 대한민국 | 49.5% | 19.0 | 2025 |
| 독일 | 47.48% | 4.4 | 2025 |
| 영국 | 45% | 2.2 | 2025 |
| 미국 | 43.65% | 8.7 | 2025 |
| 튀르키예 | 40.76% | 5.6 | 2025 |
| 멕시코 | 35% | 20.6 | 2025 |
최고세율은 가장 높은 소득 구간에 적용되는 법정 세율이며, 대부분의 근로자가 내는 세율이 아닙니다. OECD 자료는 OECD 회원국만 포함합니다.
대한민국 및 다른 나라
1인당 GNI(현재 미국 달러, 아틀라스 방식) — 각 나라의 최신 공표 연도.
- 미국 88,810달러 (2025)
- 프랑스 48,630달러 (2025)
- 일본 38,340달러 (2025)
- 대한민국 37,880달러 (2025)
- 사우디아라비아 36,070달러 (2025)
- 튀르키예 16,300달러 (2025)
- 러시아 15,960달러 (2025)
- 세계 14,244달러 (2025)
- 중국 14,230달러 (2025)
- 멕시코 13,730달러 (2025)
- 베트남 4,970달러 (2025)
- 인도 2,760달러 (2025)
아직 공표된 수치가 없는 나라: 대만.
행마다 연도가 다를 수 있으며, 각 수치는 해당 연도와 함께 표시됩니다. 모든 나라에 같은 세계은행 지표를 사용합니다.
최신 수치: 2025 데이터 업데이트 2026-10-18 · 최신
출처: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
월 단위 수치는 CalculatorLib이 이 데이터로 계산했습니다. 자국 통화 기준 최고세율 적용 시작 금액(배수 × 평균 임금)은 이 데이터로 CalculatorLib가 계산한 값입니다.
출처 세부 정보 및 작성 방법
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
자주 묻는 질문
세금이 반영되나요? 아니요. 이 계산기는 세전(총)급여를 기준으로 계산합니다. 세금과 각종 공제를 제외한 실수령액 기준 인상폭은 이보다 작습니다.
시급에도 쓸 수 있나요? 네. 연봉 대신 시급을 입력하면 새 시급과 인상 금액이 같은 방식으로 계산됩니다.
인상률을 마이너스로 넣으면 어떻게 되나요? 음수 값(예: −3)을 입력하면 급여 삭감으로 계산되어, 줄어든 급여와 마이너스 인상 금액이 표시됩니다.