Coast FIRE(コーストファイア)とは?
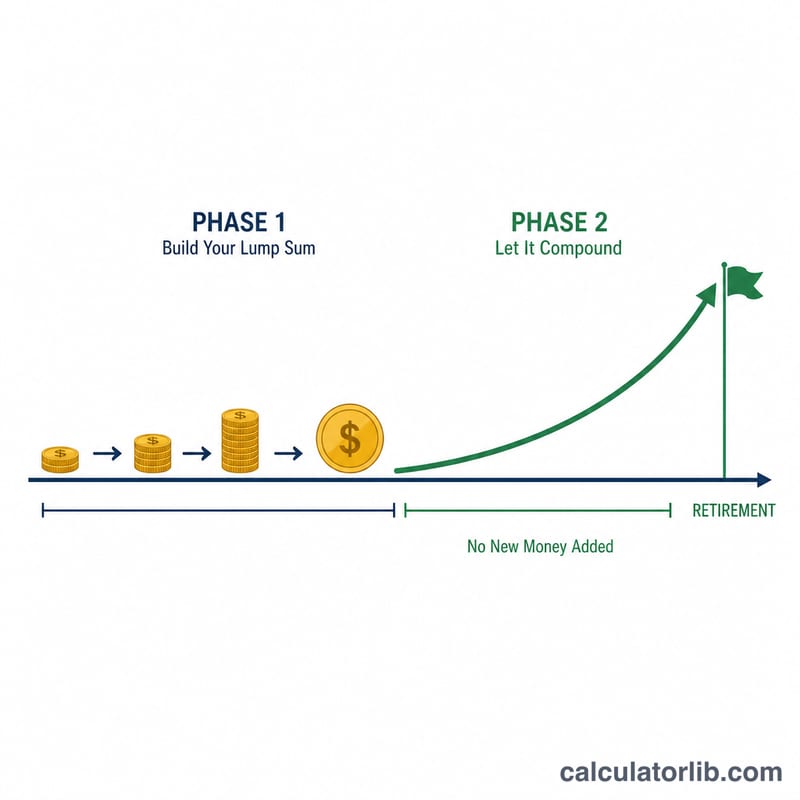
Coast FIREとは、これ以上1円も追加投資しなくても、複利による運用益だけで退職時までに目標額に到達できる――そんな投資残高に達した状態を指します。この「Coast FIRE達成額」を一度クリアすれば、あとは目の前の生活費さえ稼げばOK。手をつけずに置いた投資資産が、ひとりでに成長していきます。これは、経済的自立と早期リタイアを目指すFIRE(Financial Independence, Retire Early)ムーブメントのなかでも、特に人気の高いマイルストーンです。なお、FIREは米国発の考え方で、ここでの金額はドル建てを前提としていますが、考え方そのものは日本円に置き換えても同じように使えます。
この計算機の使い方
現在の年齢、リタイア予定の年齢、退職後に必要な年間支出、安全な取り崩し率(一般的な目安は4%)、そしてインフレ調整後の実質年間リターンを入力します。さらに、現在すでに投資している資産額を入れれば、目標までの達成度(進捗)も確認できます。これらをもとに、目標へ「惰性で(コースト)」到達するために今必要な投資額が算出されます。
計算式の解説
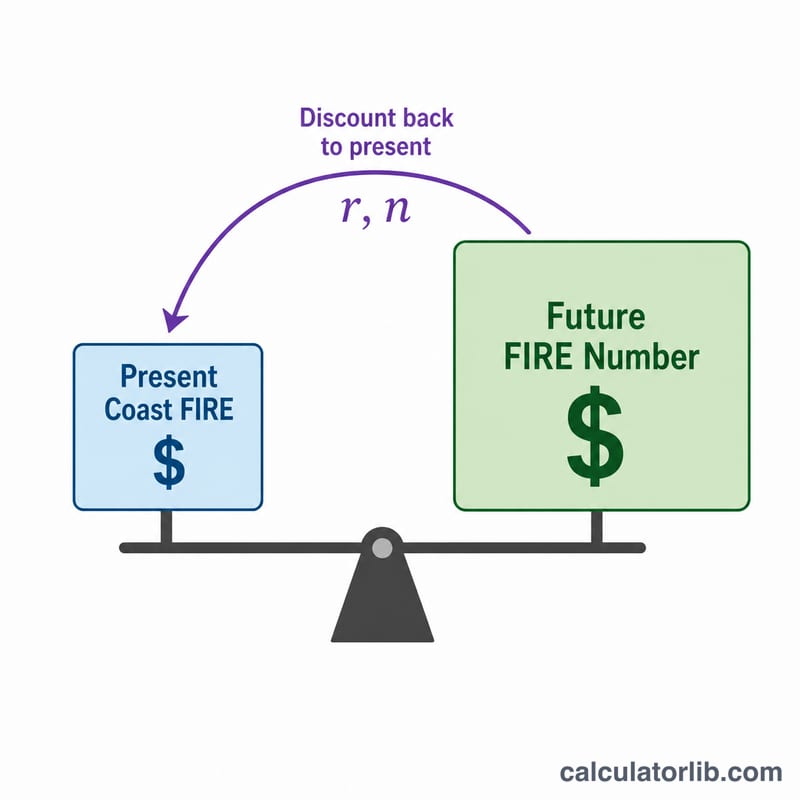
まず、FIRE達成額(フル)= 年間支出 ÷ 安全な取り崩し率 を求めます。次に、これを実質リターンで現在価値に割り戻します。$$\text{Coast FIRE} = \frac{F}{(1+r)^{n}}$$ここで\(r\)は実質年間リターン(小数)、\(n\)はリタイアまでの年数です。実質リターンを使うことで、支出も目標額も「現在の貨幣価値」で表せるのがポイントです。
具体例で見てみる
たとえば、あなたが30歳で65歳にリタイア(\(n = 35\)年)、年間4万ドル必要、取り崩し率4%、実質リターン5%を想定するとします。FIRE達成額 = $$40{,}000 \div 0.04 = 1{,}000{,}000\ \text{ドル}$$Coast FIRE = $$1{,}000{,}000 \div (1.05)^{35} = 1{,}000{,}000 \div 5.516 \approx 181{,}290\ \text{ドル}$$この金額を一度だけ投資して、その後いっさい追加貯金しなくても、65歳には100万ドルに到達できる計算です。
シナリオ別の Coast FIRE 額
この表では年間支出を$40,000、安全引き出し率を4%に固定しているため、FIRE額は\(F = \frac{40{,}000}{0.04} = \$1{,}000{,}000\)となり、すべての行で同じです。退職年齢は65歳です。各 Coast FIRE 額は\(F/(1+r)^n\)で求めます。ここで\(n = 65 - \text{現在の年齢}\)、\(r\)は実質(インフレ調整後)リターンです。金額は1ドル単位に四捨五入し、現在の貨幣価値で示しています。
| 現在の年齢 | 年数 (n) | FIRE額 | 実質4%でのCoast FIRE額 | 実質5%でのCoast FIRE額 | 実質7%でのCoast FIRE額 |
|---|---|---|---|---|---|
| 25 | 40 | $1,000,000 | $208,289 | $142,046 | $66,780 |
| 30 | 35 | $1,000,000 | $253,415 | $181,290 | $93,663 |
| 35 | 30 | $1,000,000 | $308,319 | $231,377 | $131,367 |
| 40 | 25 | $1,000,000 | $375,117 | $295,303 | $184,249 |
| 45 | 20 | $1,000,000 | $456,387 | $376,889 | $258,419 |
5%の場合の年齢30歳の検算:\(n = 65 - 30 = 35\)なので、\(\frac{1{,}000{,}000}{1.05^{35}} = \frac{1{,}000{,}000}{5.516015} \approx \$181{,}290\)です。
引き出し率を下げた場合の影響
引き出し率を下げるとFIRE額が増え、Coast FIRE額も同じ割合で増えます。以下の例は、年齢30歳、65歳での退職、実質リターン5%を前提としています。
| 引き出し率 | FIRE額 | Coast FIRE額(30歳、実質5%) |
|---|---|---|
| 4% | $1,000,000 | $181,290 |
| 3.5% | $1,142,857 | $207,189 |
| 3% | $1,333,333 | $241,720 |
特に目立つ傾向は2つあります。開始が5年遅れるだけで必要額が大きく増えること、そして実質リターンが1ポイント上がるごとに必要額が大きく下がることです。これは複利が数十年にわたって働くためです。
Coast FIRE 結果の解釈
Coast FIRE 額とは、今日時点のポートフォリオの価値であり、追加の拠出なしに、想定される実質リターンのもとで、選択した退職年齢までにFIRE額まで増えると見込まれる金額です。進捗は\(\text{進捗} = \frac{\text{現在の貯蓄}}{\text{Coast FIRE 額}} \times 100\%\)で測定します。
- 貯蓄がCoast FIRE額を下回る場合(進捗100%未満):想定リターンのもとでは、ポートフォリオだけでは退職年齢までにFIRE額に届きません。その差が目標に対する不足分です。
- 貯蓄がCoast FIRE額と等しい場合(100%):ポートフォリオは、運用の成長だけで退職年齢にFIRE額に到達すると予測されます。
- 貯蓄がCoast FIRE額を上回る場合(100%超):同じ前提のもとで、ポートフォリオは退職年齢より前にFIRE額に到達するか、その年齢でFIRE額を超えると予測されます。
この数値が表すものと表さないもの
- 現在の貨幣価値:計算式では実質リターン(名目リターンからインフレ率を引いたもの)を使うため、Coast FIRE額とFIRE額はどちらも現在の購買力で示されています。将来の名目金額ではありません。
- ポートフォリオのみ:この金額は、退職に必要な運用ポートフォリオを示すものです。現在から退職までの生活費は含まれません。
- 除外項目:この計算では、社会保障やその他の政府給付、年金、所得税、医療費は含まれていません。これらによって、実際に必要な金額が増えたり減ったりする可能性があります。
- リターンは保証されない:実際のリターンは年によって変動し、一定の想定利回りとは大きく異なることがあります。リターンの順序も重要です。一定の実質リターンは単純化した前提です。
- 4%ルール:これは、3人のトリニティ大学教授による1998年の分析(トリニティ研究)で、過去の米国の株式・債券リターンを用い、30年の取り崩し期間をずらしながら検証したものに由来します。より若い年齢で退職する場合は30年を超えて続く可能性があり、米国の過去の結果は他の市場には当てはまらないかもしれません。
これは計算の仕組みについての一般的な教育情報であり、金融アドバイスではありません。
Coast FIRE 用語集
- FIRE額
- 引き出しによって退職後の生活費を賄うために必要なポートフォリオの規模です。年間支出を引き出し率で割って求めます。$40,000と4%の場合、$1,000,000になります。
- Coast FIRE額
- 今日投資した金額が、追加の拠出なしに、複利の成長だけで退職年齢までにFIRE額に達するために必要な金額です:\(F/(1+r)^n\)。
- 安全引き出し率(SWR)
- 退職の1年目に、当初のポートフォリオから引き出す割合です。その後の引き出し額はインフレに合わせて調整されます。4%が一般的な基準で、それより低い率ほど保守的です。
- 実質リターンと名目リターン
- 名目リターンは、インフレを考慮する前の投資利益です。実質リターンは、インフレを差し引いた後の利益で、おおよそ名目リターンからインフレ率を引いたものであり、購買力の変化を反映します。この計算機は結果を現在の貨幣価値で示すために実質リターンを使います。
- トリニティ研究
- トリニティ大学の教授による1998年の研究で、過去の米国の株式・債券ポートフォリオから、通常30年の期間にわたって持続可能な引き出し率を検証したものです。4%ルールの起源です。
- バリスタFIRE
- パートタイムや低ストレスの仕事で生活費の一部(健康保険などの福利厚生を含むことが多い)を賄いながら、ポートフォリオを成長させ続ける、または一部だけ取り崩すアプローチです。
- リーンFIRE
- 年間の支出水準を低く抑えた経済的自立で、そのためFIRE額は小さくなります。
- ファットFIRE
- 年間の支出水準を高く保った経済的自立で、そのためFIRE額は大きくなります。
- 複利成長
- 得られた利益が元本に加えられ、その利益自体にもリターンが付くことで成長することです。そのため残高は毎年\((1+r)\)倍に増えます。
- F
- FIRE額です。年間支出を(SWR ÷ 100)で割ったものです。
- r
- 小数で表した年間実質リターンです。実質リターン(%)÷ 100で求めます(例:5%は0.05になります)。
- n
- 成長する年数です。退職年齢から現在の年齢を引いたものです。
よくある質問(FAQ)
実質リターンと名目リターン、どちらを使うべき? インフレ調整後の実質リターン(一般的には4~7%)を使ってください。そうすれば支出を現在の貨幣価値のまま扱えます。
取り崩し率は何%にすればいい? 4%が有名なトリニティ・スタディ由来の目安です。慎重派は3.5%や3%を採用します。
公的年金や企業年金は含まれていますか? いいえ。この計算は、生活費のすべてを投資資産でまかなう前提です。年金など確実に得られる収入を考慮したい場合は、まず年間支出からその分を差し引いてください。なお、米国のSocial Securityにあたるものは、日本では公的年金(国民年金・厚生年金)が該当します。