¿Qué es el Coast FIRE?
El Coast FIRE es el momento en el que tienes lo suficiente invertido para que, sin aportar ni un euro más, el interés compuesto por sí solo lleve tu cartera hasta tu meta de jubilación cuando dejes de trabajar. Una vez que alcanzas tu número Coast FIRE puedes «ir en piloto automático» (coast): solo necesitas cubrir tus gastos del día a día mientras tus inversiones crecen sin que las toques. Es un hito muy popular dentro del movimiento FIRE (Financial Independence, Retire Early; es decir, independencia financiera y jubilación anticipada).
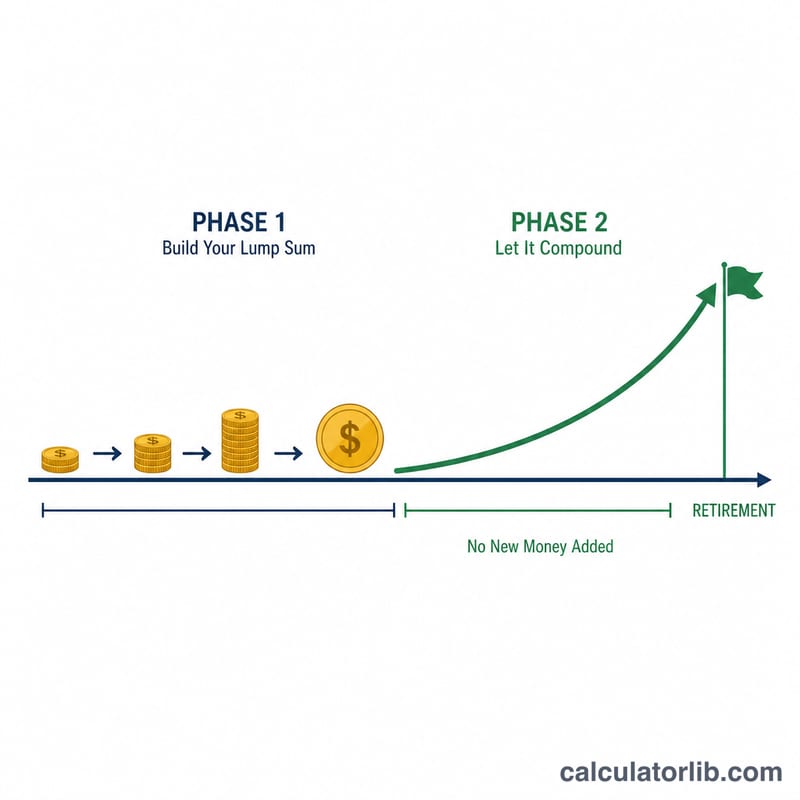
Cómo usar esta calculadora
Introduce tu edad actual, la edad a la que planeas jubilarte, tus gastos anuales previstos durante la jubilación, una tasa de retiro segura (el 4 % es la regla práctica habitual) y una rentabilidad anual real (ya descontada la inflación). De forma opcional, añade lo que ya tienes invertido para ver tu progreso. La calculadora te devuelve la suma que necesitarías tener invertida hoy para llegar «en piloto automático» a tu objetivo.
La fórmula, explicada
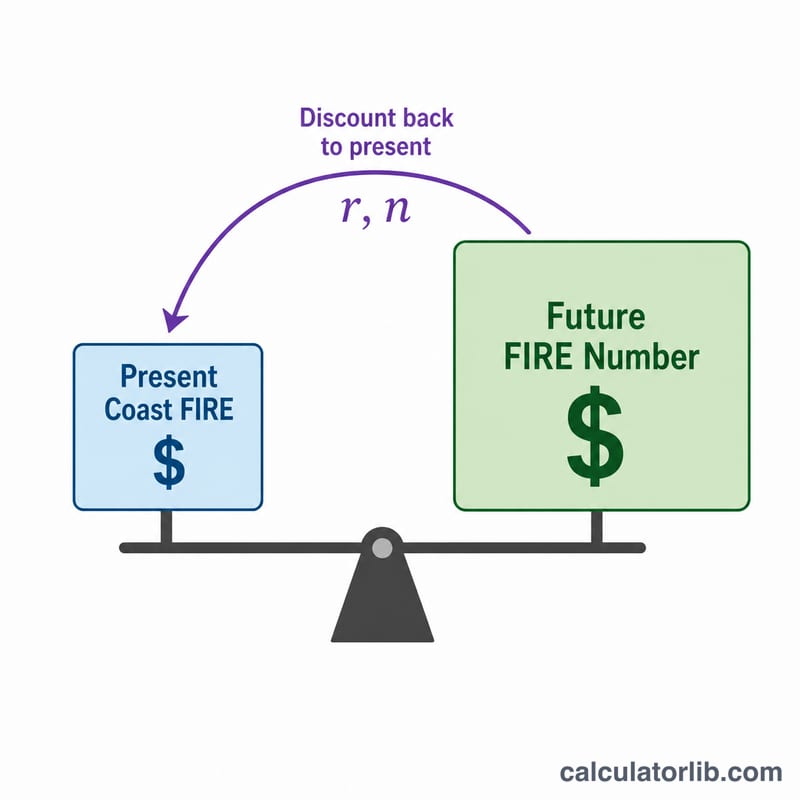
Primero calculamos tu número FIRE completo = Gastos anuales ÷ Tasa de retiro segura. Después lo descontamos hasta el presente usando la rentabilidad real:
$$\text{Coast FIRE} = \frac{F}{(1+r)^{n}}$$donde \(r\) es la rentabilidad anual real en decimal y \(n\) son los años que faltan hasta la jubilación. Usar una rentabilidad real significa que tus gastos y tu meta quedan expresados en dinero de hoy.
Ejemplo práctico
Imagina que tienes 30 años, te jubilas a los 65 (\(n = 35\) años), necesitas 40.000 $ al año, aplicas una tasa de retiro del 4 % y esperas una rentabilidad real del 5 %.
$$\text{Número FIRE} = \frac{40\,000}{0{,}04} = 1\,000\,000\ \$$$$$\text{Coast FIRE} = \frac{1\,000\,000}{(1{,}05)^{35}} = \frac{1\,000\,000}{5{,}516} \approx 181\,290\ \$$$Invierte esa cantidad una sola vez y no vuelvas a ahorrar nunca más: aun así llegarías al millón de dólares a los 65.
Número Coast FIRE en distintos escenarios
La tabla fija los gastos anuales en $40,000 y una tasa de retiro seguro del 4%, por lo que el número FIRE es \(F = \frac{40{,}000}{0.04} = \$1{,}000{,}000\) en todas las filas. La edad de jubilación es 65. Cada cantidad Coast FIRE es \(F/(1+r)^n\), donde \(n = 65 - \text{edad actual}\) y \(r\) es el rendimiento real (ajustado por inflación). Las cifras se redondean al dólar más cercano y se expresan en dólares de hoy.
| Edad actual | Años (n) | Número FIRE | Coast FIRE con 4% real | Coast FIRE con 5% real | Coast FIRE con 7% real |
|---|---|---|---|---|---|
| 25 | 40 | $1,000,000 | $208,289 | $142,046 | $66,780 |
| 30 | 35 | $1,000,000 | $253,415 | $181,290 | $93,663 |
| 35 | 30 | $1,000,000 | $308,319 | $231,377 | $131,367 |
| 40 | 25 | $1,000,000 | $375,117 | $295,303 | $184,249 |
| 45 | 20 | $1,000,000 | $456,387 | $376,889 | $258,419 |
Comprobación con ejemplo para la edad de 30 con 5%: \(n = 65 - 30 = 35\), por lo que \(\frac{1{,}000{,}000}{1.05^{35}} = \frac{1{,}000{,}000}{5.516015} \approx \$181{,}290\).
Efecto de una tasa de retiro más baja
Una tasa de retiro más baja aumenta el número FIRE, y el número Coast FIRE aumenta en la misma proporción. El siguiente ejemplo usa la edad de 30, jubilación a los 65 y un rendimiento real del 5%:
| Tasa de retiro | Número FIRE | Coast FIRE (edad 30, 5% real) |
|---|---|---|
| 4% | $1,000,000 | $181,290 |
| 3.5% | $1,142,857 | $207,189 |
| 3% | $1,333,333 | $241,720 |
Dos patrones destacan: comenzar 5 años más tarde eleva considerablemente la cantidad necesaria, y cada punto porcentual adicional de rendimiento real la reduce notablemente, porque el interés compuesto actúa durante décadas.
Interpretación de tu resultado Coast FIRE
El número Coast FIRE es el valor del portafolio hoy que, sin más aportaciones, crecería hasta tu número FIRE para la edad de jubilación elegida, suponiendo el rendimiento real indicado. El progreso se mide como \(\text{progreso} = \frac{\text{ahorros actuales}}{\text{número Coast FIRE}} \times 100\%\).
- Ahorros por debajo del número Coast FIRE (progreso inferior al 100%): con el rendimiento supuesto, el portafolio por sí solo crecería a menos que el número FIRE para la edad de jubilación. La diferencia es el déficit respecto a la meta.
- Ahorros iguales al número Coast FIRE (100%): se proyecta que el portafolio alcance el número FIRE a la edad de jubilación solo con el crecimiento.
- Ahorros por encima del número Coast FIRE (más del 100%): se proyecta que el portafolio alcance el número FIRE antes de la edad de jubilación, o que lo supere a esa edad, con los mismos supuestos.
Qué representa y qué no representa el número
- Dólares de hoy: como la fórmula usa un rendimiento real (rendimiento nominal menos inflación), tanto el número Coast FIRE como el número FIRE se expresan en el poder adquisitivo de hoy. No son montos nominales futuros.
- Solo el portafolio: la cifra describe el portafolio invertido necesario para la jubilación. No cubre los gastos de vida entre hoy y la jubilación.
- Elementos excluidos: el cálculo no incluye la Seguridad Social u otros beneficios gubernamentales, pensiones, impuestos sobre la renta ni costos de atención médica. Cualquiera de estos puede aumentar o reducir el monto realmente necesario.
- Los rendimientos no están garantizados: los rendimientos reales varían de un año a otro y pueden diferir mucho de una tasa constante supuesta. El orden de los rendimientos también importa. Un rendimiento real constante es una simplificación.
- La regla del 4%: proviene del estudio Trinity (un análisis de 1998 realizado por tres profesores de la Universidad Trinity) sobre los rendimientos históricos de acciones y bonos en Estados Unidos en periodos de pago móviles de 30 años. Una jubilación que comienza a una edad mucho más temprana puede durar más de 30 años, y los resultados de la historia de Estados Unidos podrían no aplicarse a otros mercados.
Esta es información educativa general sobre cómo funciona el cálculo, no asesoramiento financiero.
Glosario de Coast FIRE
- Número FIRE
- El tamaño del portafolio necesario para financiar los gastos de jubilación con retiros, calculado como los gastos anuales divididos entre la tasa de retiro. Con $40,000 y 4%, es $1,000,000.
- Número Coast FIRE
- El monto invertido hoy que, solo con el crecimiento compuesto y sin más aportaciones, llegaría al número FIRE para la edad de jubilación: \(F/(1+r)^n\).
- Tasa de retiro seguro (SWR)
- El porcentaje del portafolio inicial que se retira en el primer año de jubilación, ajustando los retiros posteriores por inflación. El 4% es el referente común; las tasas más bajas son más conservadoras.
- Rendimiento real frente a nominal
- El rendimiento nominal es la ganancia de la inversión antes de la inflación. El rendimiento real es la ganancia después de descontar la inflación, aproximadamente nominal menos inflación, y refleja el cambio en el poder adquisitivo. La calculadora usa un rendimiento real para que los resultados estén en dólares de hoy.
- Estudio Trinity
- Un estudio de 1998 realizado por profesores de la Universidad Trinity que examina las tasas de retiro sostenibles de portafolios de acciones y bonos en periodos históricos de Estados Unidos, generalmente de 30 años. De él surge la regla del 4%.
- Barista FIRE
- Un enfoque en el que un trabajo de medio tiempo o de menor estrés cubre parte de los gastos de vida (y a menudo beneficios como el seguro médico), mientras el portafolio sigue creciendo o solo se utiliza parcialmente.
- Lean FIRE
- Independencia financiera con un nivel bajo de gasto anual y, por lo tanto, un número FIRE menor.
- Fat FIRE
- Independencia financiera con un nivel alto de gasto anual y, por lo tanto, un número FIRE mayor.
- Interés compuesto
- Crecimiento en el que las ganancias se suman al saldo y luego generan rendimientos por sí mismas, de modo que el saldo se multiplica por \((1+r)\) cada año.
- F
- El número FIRE: gastos anuales divididos entre (SWR ÷ 100).
- r
- El rendimiento real anual como decimal: rendimiento real % ÷ 100 (por ejemplo, 5% se convierte en 0.05).
- n
- El número de años de crecimiento: edad de jubilación menos edad actual.
Preguntas frecuentes
¿Debo usar una rentabilidad real o nominal? Usa una rentabilidad real (ya ajustada por la inflación), normalmente del 4 % al 7 %, para que tus gastos se mantengan en dinero de hoy.
¿Qué tasa de retiro conviene elegir? El 4 % es la regla clásica del estudio Trinity; los planificadores más conservadores usan un 3,5 % o un 3 %.
¿Incluye la pensión pública o planes de empresa? No: asume que tu cartera cubre todos tus gastos. Si quieres tenerlos en cuenta, resta primero a tus gastos los ingresos garantizados (como la pensión de la Seguridad Social).