ماذا تفعل هذه الحاسبة
تعمل حاسبة القدرة على تحمّل القرض بطريقة عكسية انطلاقاً من ميزانيتك. فبدلاً من أن تحسب لك القسط الشهري لمبلغ قرض معيّن، تخبرك بأكبر مبلغ أصلي يمكنك اقتراضه مقابل قسط شهري مريح بالنسبة إليك. تُعرض المبالغ بالدولار الأمريكي، لكن المعادلة تنطبق على أي عملة طالما كان احتساب الفائدة شهرياً والأقساط شهرية. استخدمها لقروض السيارات أو القوارب أو القروض المضمونة بقيمة المنزل أو القروض الشخصية بوجه عام.
كيفية الاستخدام
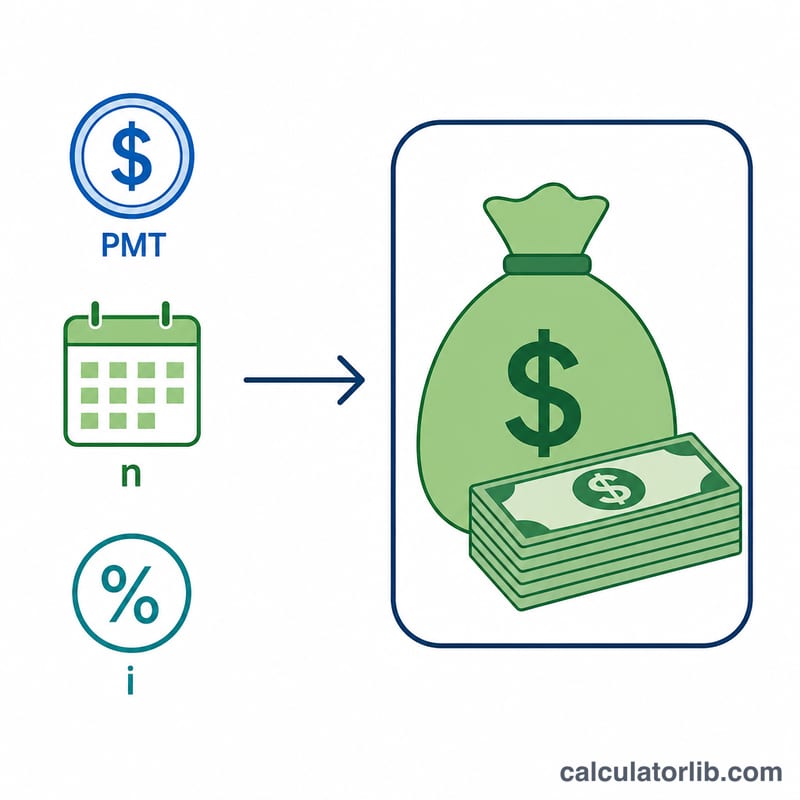
أدخل القسط الشهري الذي تستطيع تحمّله، واختر مدة القرض (بالأشهر أو بالسنوات)، ثم اكتب نسبة الفائدة السنوية (APR) كنسبة مئوية. تحوّل الحاسبة المدة إلى عدد من الأقساط الشهرية (\(n\)) وتحوّل النسبة السنوية إلى نسبة شهرية (\(i\))، ثم تحسب أقصى مبلغ أصلي ممكن.
شرح المعادلة
النتيجة هي القيمة الحالية لدفعات منتظمة (annuity). فمع نسبة شهرية \(i\) وعدد أقساط \(n\)، يساوي القرض
$$\text{Loan} = \text{PMT} \times \dfrac{1 - (1 + i)^{-n}}{i}$$وتُحسب النسبة الشهرية بقسمة النسبة السنوية على 100 ثم على 12. وعندما تكون النسبة صفراً تماماً، فإن المعادلة ستؤدي إلى القسمة على صفر، لذا تستخدم الحاسبة في هذه الحالة
$$\text{Loan} = \text{PMT} \times n$$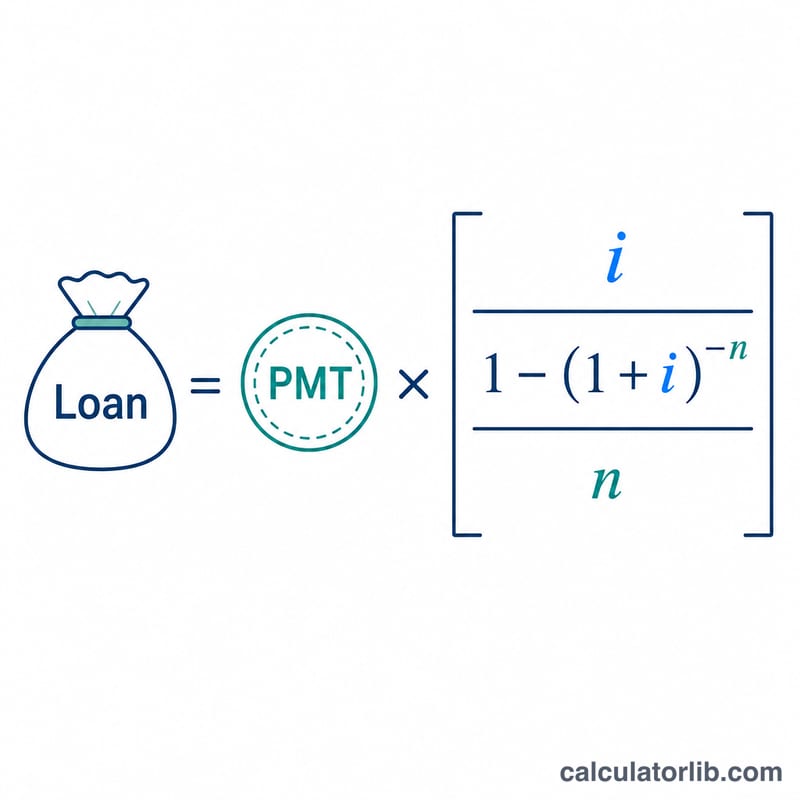
مثال محلول
لنفترض أنك تستطيع دفع 350 دولاراً شهرياً لمدة 48 شهراً بنسبة فائدة سنوية 3.1250%. تكون النسبة الشهرية \(0.031250 / 12 = 0.00260417\)، و \(n = 48\). وبالتعويض:
$$350 \times \frac{1 - 1.00260417^{-48}}{0.00260417} \approx 350 \times 45.066 \approx \textbf{15{,}773 \text{ دولاراً}}$$وهذا هو أقصى مبلغ أصلي للقرض تدعمه ميزانيتك.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يشمل ذلك الرسوم أو الدفعات المقدمة؟ لا. إنه تقدير تقريبي يتجاهل التصنيف الائتماني والضمانات والرسوم المسبقة والرسوم المُضمَّنة في القرض.
ما النسبة التي ينبغي أن أدخلها؟ استخدم نسبة الفائدة السنوية (APR) التي يحددها المُقرض. فكلما ارتفعت النسبة قلّ مبلغ القرض الذي يمكنك تحمّله مقابل القسط نفسه.
أشهر أم سنوات؟ كلاهما مناسب — اختر الوحدة من القائمة المنسدلة. وتُضرب السنوات ببساطة في 12 للحصول على عدد الأقساط الشهرية.