O que é uma calculadora de capacidade de financiamento?
Uma calculadora de capacidade de financiamento faz o caminho inverso: parte da parcela mensal que você pode pagar com tranquilidade e chega ao valor máximo que você pode tomar emprestado. Em vez de perguntar "qual é a parcela deste empréstimo?", ela responde "qual o tamanho do empréstimo que cabe no meu orçamento?". É ideal para financiamentos imobiliários, financiamentos de veículos e empréstimos pessoais quando você sabe quanto dinheiro sobra por mês, mas não sabe qual preço deve buscar.
Como usar
Informe três valores: a parcela mensal que você pode pagar, a taxa de juros anual (APR) informada pelo credor e o prazo do empréstimo em anos. A calculadora converte a taxa e o prazo em valores mensais e retorna o principal máximo que essa parcela comporta, além do total que você pagará e do custo total de juros ao longo do empréstimo.
Explicação da fórmula
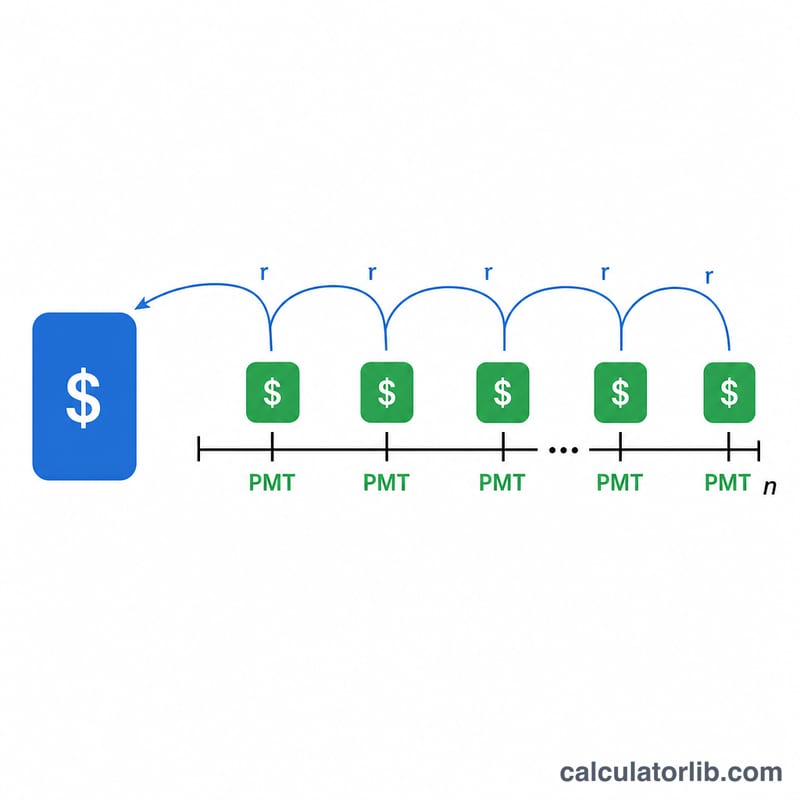
O cálculo é o valor presente de uma anuidade:
$$\text{EmprestimoMax} = \text{PMT} \times \frac{1 - (1 + r)^{-n}}{r}$$
Aqui, PMT é a parcela mensal, r é a taxa de juros mensal (taxa anual \(\div 12 \div 100\)) e n é o número total de parcelas mensais (anos \(\times 12\)). Quando a taxa de juros é zero, a fórmula se simplifica para \(\text{EmprestimoMax} = \text{PMT} \times n\).
Exemplo prático
Suponha que você possa pagar $1.000 por mês, que a taxa seja de 6% APR e que o prazo seja de 30 anos. Então \(r = 0{,}06 \div 12 = 0{,}005\) e \(n = 360\). $$\text{EmprestimoMax} = 1000 \times \frac{1 - 1{,}005^{-360}}{0{,}005} \approx \$166\,791{,}61$$ Em 30 anos, você pagaria $360.000 no total, dos quais cerca de $193.208 são juros.
Perguntas frequentes
Isso inclui impostos e seguros? Não. A calculadora considera apenas o principal do empréstimo que a sua parcela comporta, cobrindo somente principal e juros. Em um financiamento imobiliário, reserve parte do seu orçamento para impostos sobre o imóvel, seguros e taxas.
Por que um prazo mais longo me permite tomar mais emprestado? Ao esticar as parcelas por mais meses, o principal é diluído, então cada parcela fixa comporta um empréstimo maior, mas você paga muito mais juros no total.
A calculadora é específica para alguma moeda? Não. Informe os valores em qualquer moeda; a matemática é universal, desde que a parcela, a taxa e o prazo sejam consistentes.