O que é Coast FIRE?
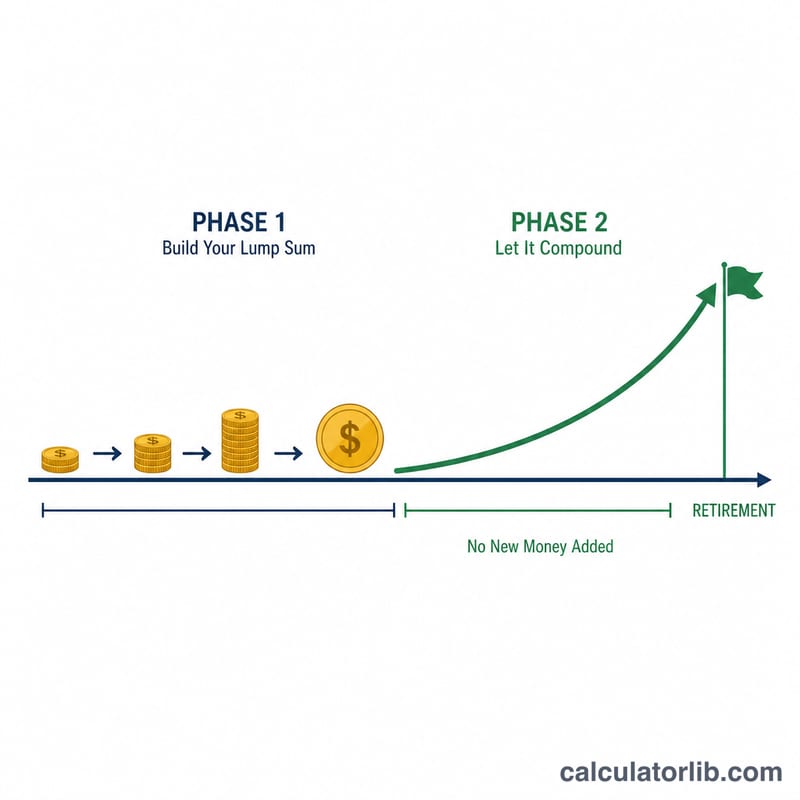
Coast FIRE é o ponto em que você tem investimento suficiente para que, sem aportar mais nenhum dólar, o crescimento dos juros compostos sozinho leve sua carteira até a meta total de aposentadoria quando você parar de trabalhar. Ao atingir o seu número Coast FIRE, você pode "deslizar" (coast): cobrir apenas o custo de vida atual enquanto seus investimentos existentes crescem sem serem tocados. É um marco popular dentro do movimento mais amplo FIRE (Financial Independence, Retire Early, ou Independência Financeira, Aposentadoria Antecipada).
Como usar esta calculadora
Informe sua idade atual, a idade planejada para se aposentar, suas despesas anuais esperadas na aposentadoria, uma taxa segura de retirada (4% é a regra prática mais comum) e um retorno anual real (descontada a inflação). Opcionalmente, informe o valor que você já tem investido para acompanhar seu progresso. A calculadora retorna o valor único que você precisaria ter investido hoje para deslizar até a sua meta.
A fórmula explicada
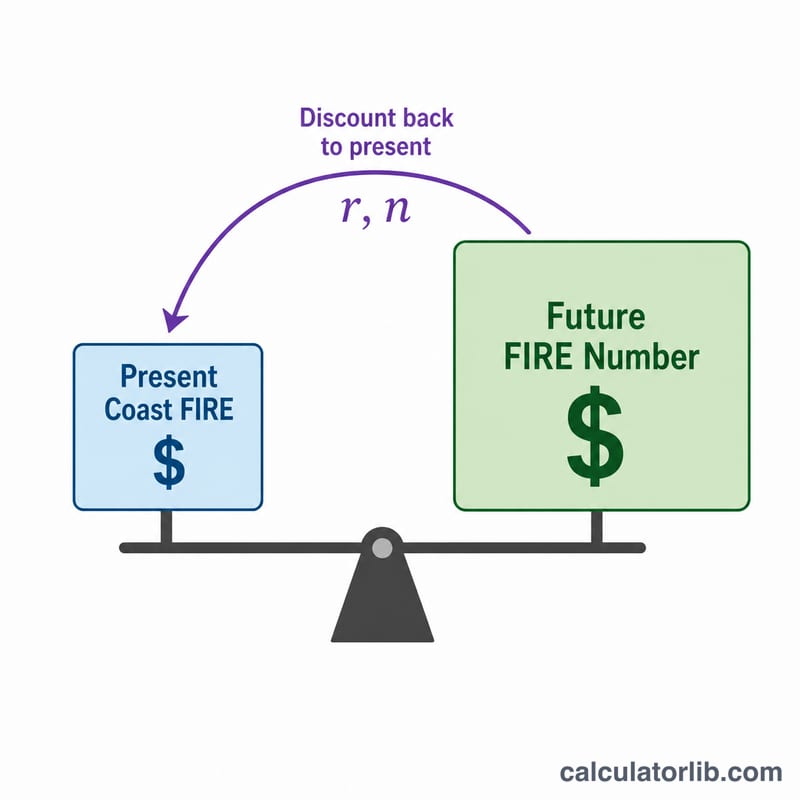
Primeiro encontramos o seu Número FIRE completo = Despesas anuais ÷ Taxa segura de retirada. Depois o trazemos a valor presente usando o retorno real:
$$\text{FIRE Costeio} = \frac{F}{(1+r)^{n}}$$em que \(r\) é o retorno anual real em forma decimal e \(n\) é o número de anos até a aposentadoria. Usar um retorno real significa que suas despesas e sua meta estão expressas em dólares de hoje.
Exemplo prático
Suponha que você tenha 30 anos, vá se aposentar aos 65 (\(n = 35\) anos), precise de $40.000/ano, use uma taxa de retirada de 4% e espere um retorno real de 5%.
$$\text{Número FIRE} = \frac{40\,000}{0{,}04} = \$1\,000\,000$$$$\text{FIRE Costeio} = \frac{1\,000\,000}{(1{,}05)^{35}} = \frac{1\,000\,000}{5{,}516} \approx \$181\,290$$Invista esse valor uma única vez e nunca mais poupe, e mesmo assim você chegaria a $1M aos 65.
Perguntas frequentes
Devo usar retorno real ou nominal? Use um retorno real (descontada a inflação), normalmente de 4–7%, para que suas despesas continuem em dólares de hoje.
Qual taxa de retirada devo escolher? 4% é a regra clássica do estudo Trinity; planejadores conservadores usam 3,5% ou 3%.
Isso inclui Social Security ou pensões? Não — o cálculo pressupõe que sua carteira financia todas as suas despesas. Se quiser considerar uma renda garantida, subtraia-a primeiro das despesas.