O que é o número FIRE?
O seu número FIRE (Financial Independence, Retire Early, ou Independência Financeira e Aposentadoria Antecipada) é o tamanho da carteira de investimentos de que você precisa para que os rendimentos dela, retirados a uma taxa sustentável, cubram seus gastos de forma indefinida. Ao alcançá-lo, o trabalho passa a ser opcional. O conceito tem origem na popular "regra dos 4%", derivada do Trinity Study, que sugere que retirar cerca de 4% da carteira no primeiro ano (e depois corrigir pela inflação) historicamente durou mais de 30 anos.
Como usar esta calculadora
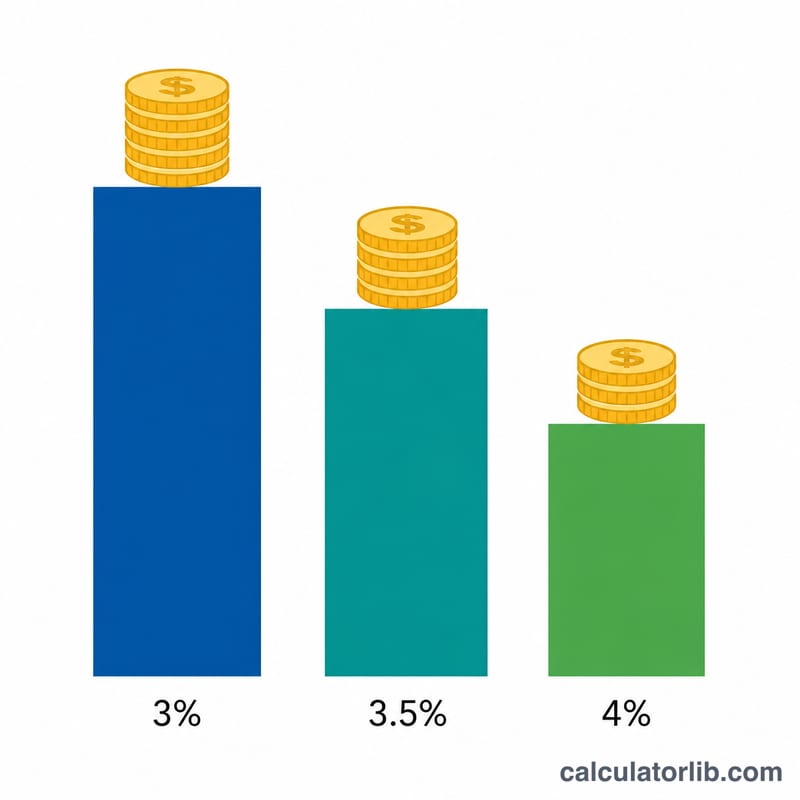
Informe seus gastos anuais esperados na aposentadoria, a taxa segura de retirada que pretende usar (4% é o padrão clássico; poupadores mais conservadores usam 3–3,5%) e, opcionalmente, sua poupança atual. A calculadora retorna a carteira-alvo, quanto ainda falta e o seu percentual de progresso.
A fórmula explicada
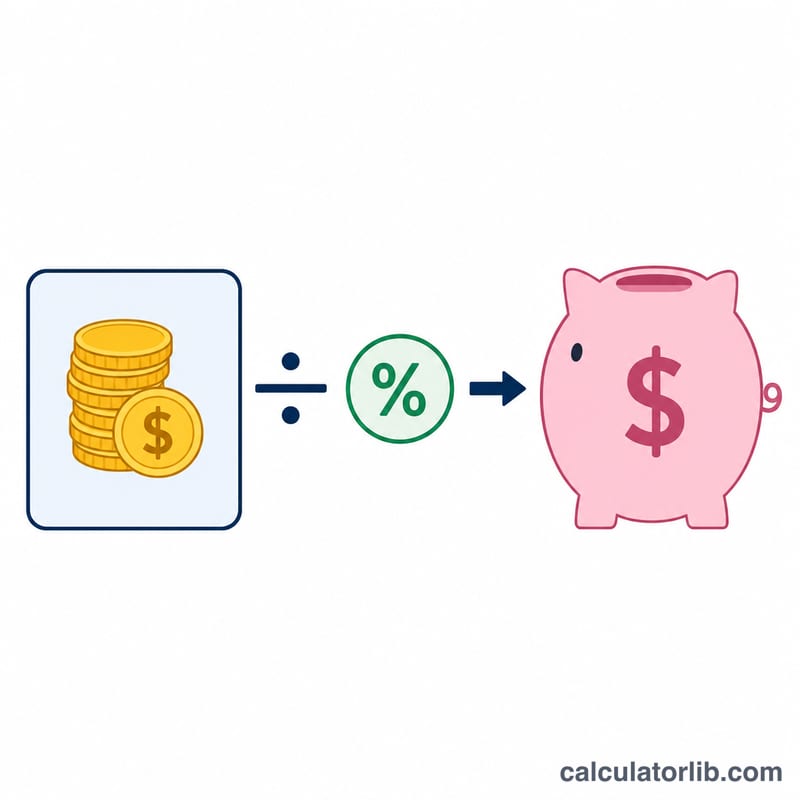
A conta é simples: divida seus gastos anuais pela taxa de retirada expressa em decimal.
$$\text{Número FIRE} = \dfrac{\text{Despesas Anuais}}{\text{Taxa de Retirada} / 100}$$Com uma taxa de retirada de 4%, isso equivale a multiplicar os gastos por 25 (porque \(1 \div 0{,}04 = 25\)). Uma taxa de retirada menor significa uma meta maior e mais segura; uma taxa maior significa uma meta menor, porém com mais risco de sequência de retornos.
Exemplo prático
Suponha que você gaste $40.000 por ano e use uma taxa de retirada de 4%. Seu número FIRE é
$$40\,000 \div 0{,}04 = \$1\,000\,000$$Se você já economizou $250.000, ainda precisa de $750.000 e já percorreu 25% do caminho.
Perguntas frequentes
A regra dos 4% é garantida? Não. É uma referência histórica baseada em dados do mercado dos EUA. As condições de mercado, aposentadorias mais longas e taxas podem mudar os resultados; muitos na comunidade FIRE preferem 3,25–3,5% para ter mais segurança.
Devo incluir impostos? Sim. O valor dos seus gastos anuais deve refletir o que você realmente precisa gastar, incluindo a estimativa de impostos sobre as retiradas e os custos com saúde.
E a inflação? A abordagem da taxa de retirada já pressupõe retiradas corrigidas pela inflação; portanto, use os valores de gastos de hoje e a regra considera o aumento dos custos ao longo do tempo.