O que é a Calculadora de Número de Pagamentos (NPER)?
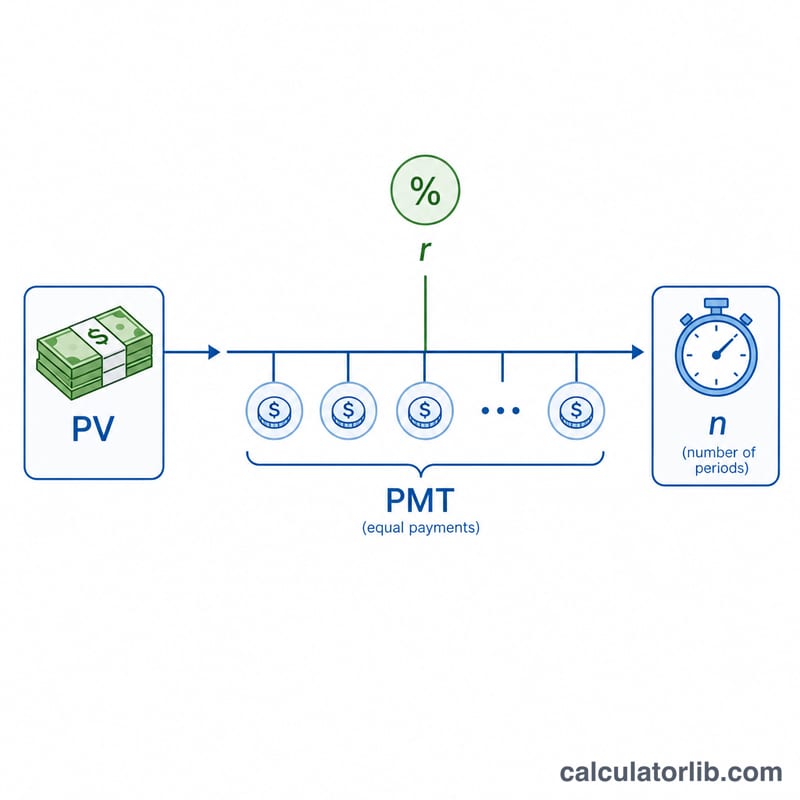
Esta calculadora informa quantos pagamentos periódicos iguais são necessários para quitar totalmente um empréstimo. Com base no valor do empréstimo (valor presente), no pagamento fixo que você faz a cada período e na taxa de juros, ela calcula n — o número total de pagamentos. Funciona como a função NPER das planilhas e é útil para empréstimos, financiamentos imobiliários, financiamento de veículos e qualquer dívida amortizável.
Como usar
Informe o valor do empréstimo ou valor presente, o pagamento que você faz a cada período, a taxa de juros anual em porcentagem e a frequência dos pagamentos (mensal, semanal etc.). A calculadora converte a taxa anual em taxa periódica e retorna o número de pagamentos, o tempo equivalente em anos, o total pago e o total de juros.
A fórmula explicada
O número de pagamentos é:
$$n = \frac{-\ln\!\left(1 - \dfrac{PV \cdot r}{PMT}\right)}{\ln(1 + r)}$$
Aqui, PV é o valor presente (saldo devedor), PMT é o pagamento por período e r é a taxa de juros periódica (taxa anual dividida pelo número de pagamentos por ano). O logaritmo natural (ln) aparece porque cada pagamento é capitalizado sobre um saldo que cresce. Observação: se o pagamento for menor que os juros do primeiro período, o empréstimo nunca é amortizado e não existe solução finita.
Exemplo prático
Você toma emprestado $10.000 a juros de 6% ao ano, pagando $200 por mês. A taxa mensal é \(0{,}06 / 12 = 0{,}005\). Então $$n = \frac{-\ln\!\left(1 - \dfrac{10000 \cdot 0{,}005}{200}\right)}{\ln(1{,}005)} = \frac{-\ln(0{,}75)}{\ln(1{,}005)} \approx \frac{0{,}287682}{0{,}0049875} \approx 57{,}68 \text{ pagamentos},$$ ou cerca de 4,81 anos. Total pago ≈ $11.537, dos quais ≈ $1.537 são juros.
Perguntas frequentes
Por que meu resultado é uma fração? A fórmula retorna um valor contínuo; na prática, você arredonda para cima e faz um último pagamento menor.
E se a taxa for 0%? Sem juros, n é simplesmente \(PV \div PMT\).
Por que aparece 0 ou nenhum resultado? Se o seu pagamento não cobre os juros cobrados a cada período, o saldo nunca diminui e o empréstimo não pode ser quitado — aumente o valor do pagamento.