ما هي حاسبة التكلفة الإجمالية للقرض؟
عندما تقترض المال، فإن المبلغ المعلن ليس هو القصة كاملة. التكلفة الإجمالية للقرض هي ما تدفعه فعليًا طوال مدة القرض: المبلغ الذي اقترضته (الأصل)، وكل وحدة عملة من الفوائد، وأي رسوم مقدمة مثل رسوم الإصدار أو المعالجة. تجمع هذه الحاسبة العناصر الثلاثة معًا حتى تتمكن من مقارنة العروض على أساس عادل ومتكافئ، بدلاً من الانخداع بنسبة فائدة منخفضة في العنوان.
كيفية الاستخدام
أدخل مبلغ القرض، ونسبة الفائدة السنوية، ومدة القرض بالسنوات، وأي رسوم تُدفع مرة واحدة. تحسب الأداة قسطك الشهري الثابت، وإجمالي جميع الأقساط، وإجمالي الفوائد طوال المدة، والتكلفة الكلية شاملةً الرسوم. عدّل المدخلات لترى فورًا كيف يؤثر تقصير المدة أو خفض نسبة الفائدة على النتيجة النهائية.
شرح المعادلة
أولًا نحسب القسط الشهري باستخدام معادلة الإطفاء القياسية
$$PMT = P \cdot \dfrac{r}{1-(1+r)^{-n}}$$حيث \(P\) هو الأصل، و\(r\) هو نسبة الفائدة الشهرية (النسبة السنوية ÷ 12 ÷ 100)، و\(n\) هو عدد الأقساط الشهرية (عدد السنوات × 12). يساوي إجمالي الأقساط \(PMT \times n\). أما إجمالي الفوائد فهو هذا الرقم ناقص الأصل، والتكلفة الإجمالية تضيف الرسوم المقدمة فوق ذلك.
مثال محلول
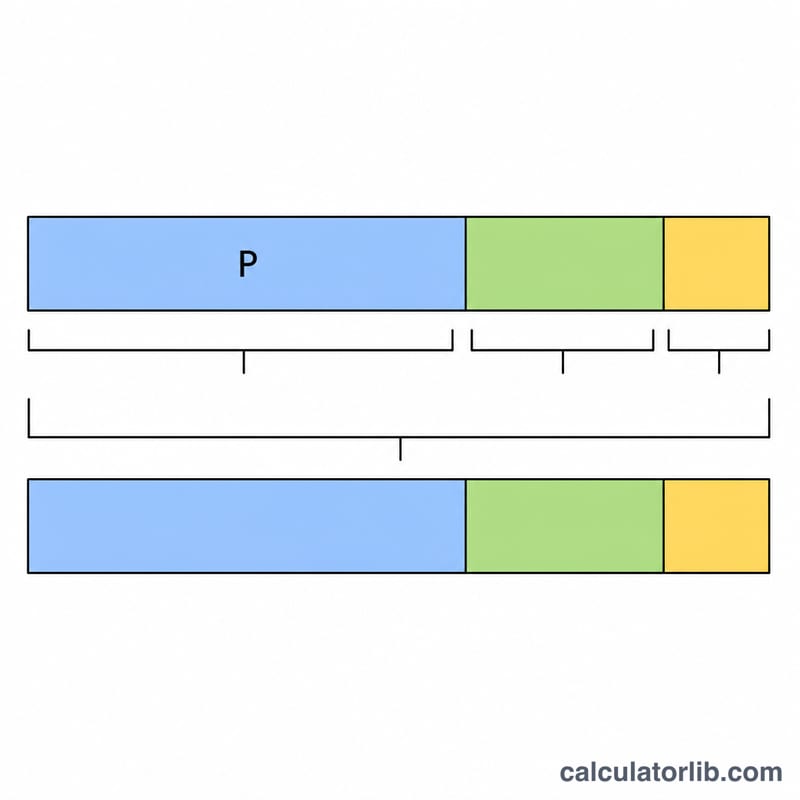
لنفترض أنك اقترضت 20,000 دولار بفائدة سنوية 6% على مدى 5 سنوات (60 شهرًا) مع رسوم قدرها 500 دولار. نسبة الفائدة الشهرية هي 0.5%، ما يعطي قسطًا يبلغ نحو 386.66 دولار. على مدى 60 شهرًا، يصل إجمالي الأقساط إلى نحو 23,199.36 دولار — منها 3,199.36 دولار فوائد. أضف رسوم الـ500 دولار، فتصبح التكلفة الإجمالية للقرض نحو 23,699.36 دولار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يشمل هذا جميع الرسوم؟ يشمل الرسوم المقدمة التي تُدخلها أنت. أما التكاليف المتكررة مثل التأمين أو رسوم التأخير فهي غير محسوبة في النموذج.
ما النسبة التي يجب إدخالها؟ استخدم نسبة الفائدة السنوية الاسمية (نسبة الفائدة قبل الرسوم). تحوّلها الحاسبة داخليًا إلى نسبة شهرية.
ماذا لو كانت نسبة الفائدة 0%؟ توزّع الحاسبة المبلغ الأصلي بالتساوي على جميع الأقساط، فيكون إجمالي الفوائد صفرًا وتساوي التكلفة الإجمالية الأصل مضافًا إليه الرسوم.