ما المقصود بالتكلفة الإجمالية للقرض؟
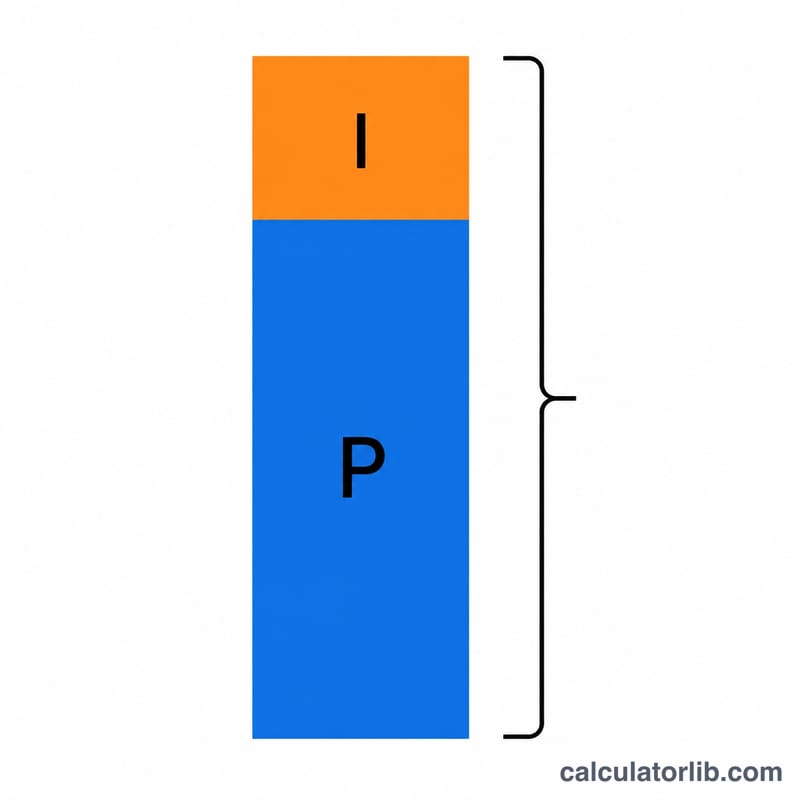
التكلفة الإجمالية للقرض هي المبلغ الكامل الذي ستسدده طوال مدة القرض — أصل المبلغ الذي اقترضته بالإضافة إلى كل وحدة من الفوائد المتراكمة عليه. فالمبلغ المعلن للقرض يخبرك بما تقترضه اليوم فقط، أما التكلفة الإجمالية فتكشف لك كم سيكلفك القرض فعليًا في نهاية المطاف. تحوّل هذه الحاسبة قيمة القرض ونسبة الفائدة السنوية ومدة السداد إلى قسط شهري ثابت، ثم تجمع كل الأقساط لتُظهر لك التكلفة الحقيقية على مدى عمر القرض.
كيفية الاستخدام
أدخل مبلغ القرض (أصل المبلغ الذي تقترضه)، ونسبة الفائدة السنوية كنسبة مئوية، ومدة القرض بالسنوات. تحسب الأداة القسط الشهري الثابت وفق نظام السداد المتناقص (الإطفاء) المعتاد، ثم تضربه في عدد الأشهر، وتعرض لك التكلفة الإجمالية وإجمالي الفوائد وعدد الأقساط.
شرح المعادلة
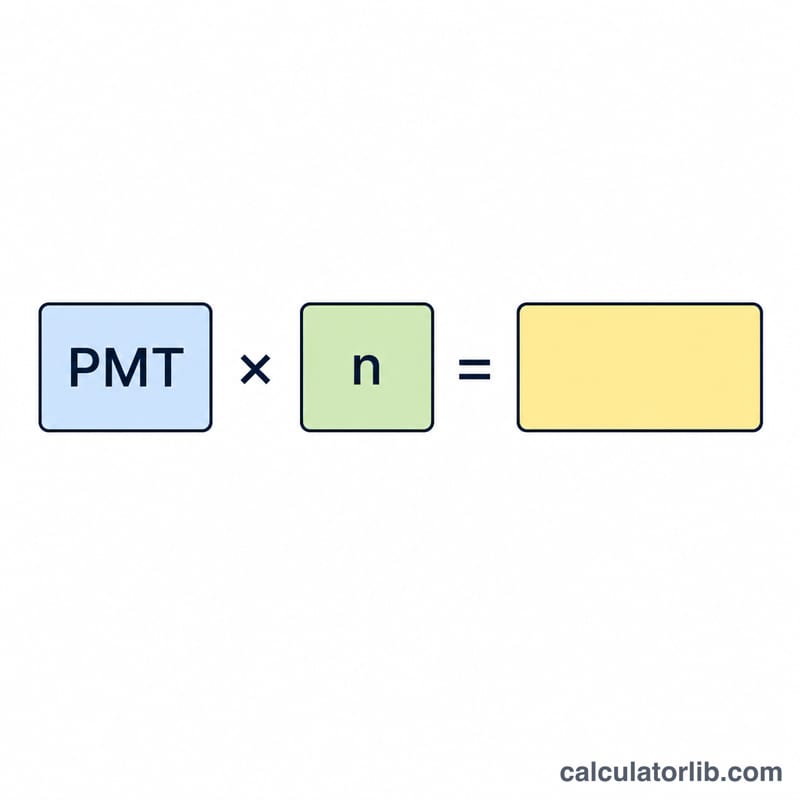
يُحسب القسط الشهري أولًا باستخدام معادلة الإطفاء $$PMT = P \cdot \frac{i\,(1+i)^{n}}{(1+i)^{n}-1}$$ حيث \(P\) هو أصل المبلغ، و\(i\) هو معدل الفائدة الشهري (الفائدة السنوية \(\div 12 \div 100\))، و\(n\) هو عدد الأقساط الشهرية (عدد السنوات \(\times 12\)). وبعد ذلك تكون التكلفة الإجمالية ببساطة $$\text{التكلفة الإجمالية} = PMT \times n$$ أما إجمالي الفوائد فهو التكلفة الإجمالية مطروحًا منها أصل المبلغ. وإذا كانت نسبة الفائدة 0%، فإن القسط يساوي ببساطة أصل المبلغ مقسومًا على عدد الأشهر.
مثال عملي
افترض أنك اقترضت 20,000 دولار بفائدة سنوية 5% على مدى 5 سنوات. يكون معدل الفائدة الشهري \(0.05/12 \approx 0.0041667\) وعدد الأقساط \(n = 60\). يبلغ القسط الشهري نحو 377.42 دولار. وبضربه في 60 قسطًا نحصل على تكلفة إجمالية تقارب 22,645.48 دولار، أي أنك تدفع نحو 2,645.48 دولار كفوائد فوق أصل المبلغ.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تشمل هذه الحاسبة الرسوم؟ لا — فهي تغطي أصل المبلغ والفوائد فقط. أما رسوم الإصدار أو التأمين أو الضرائب فغير مشمولة.
ماذا لو كان قرضي يُحتسب بطريقة تراكم مختلفة؟ تعتمد هذه الحاسبة على التراكم الشهري المعتاد، وهو ما ينطبق على معظم القروض الاستهلاكية (قروض السيارات والقروض الشخصية والقروض العقارية). أما القروض ذات جداول السداد المختلفة فقد تتفاوت نتائجها قليلًا.
كيف يمكنني خفض التكلفة الإجمالية؟ اختيار مدة أقصر أو نسبة فائدة أقل يقلّل من إجمالي الفوائد، حتى وإن أدت المدة الأقصر إلى ارتفاع القسط الشهري.