Tổng chi phí của một khoản vay là gì?
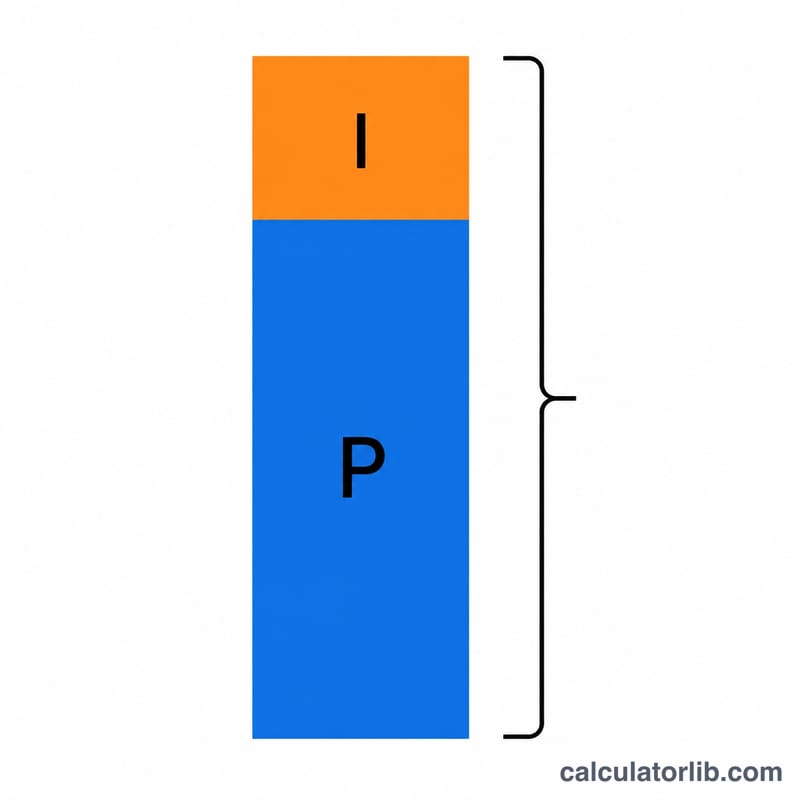
Tổng chi phí của khoản vay là toàn bộ số tiền bạn phải hoàn trả trong suốt kỳ hạn — bao gồm tiền gốc ban đầu cộng với từng đồng tiền lãi. Con số được quảng cáo của khoản vay chỉ cho bạn biết bạn vay được bao nhiêu hôm nay, nhưng tổng chi phí mới phản ánh khoản vay đó thực sự "đắt" đến mức nào. Công cụ này biến số tiền vay, lãi suất năm và kỳ hạn thành khoản trả hàng tháng, sau đó cộng dồn tất cả các kỳ thanh toán để cho bạn thấy chi phí thực trong suốt vòng đời khoản vay.
Cách sử dụng
Nhập số tiền vay (phần gốc bạn vay), lãi suất năm theo dạng phần trăm, và kỳ hạn vay tính bằng năm. Công cụ sẽ tính khoản trả hàng tháng cố định cho một khoản vay trả góp tiêu chuẩn, nhân với tổng số tháng, rồi cho biết tổng chi phí, tổng tiền lãi và số kỳ thanh toán.
Giải thích công thức
Trước tiên, khoản trả hàng tháng được tính theo công thức trả góp
$$\text{PMT} = P \cdot \frac{i\,(1+i)^{n}}{(1+i)^{n}-1}$$trong đó \(P\) là tiền gốc, \(i\) là lãi suất tháng (lãi suất năm \(\div\) 12 \(\div\) 100) và \(n\) là số kỳ trả hàng tháng (số năm \(\times\) 12). Khi đó, tổng chi phí đơn giản là
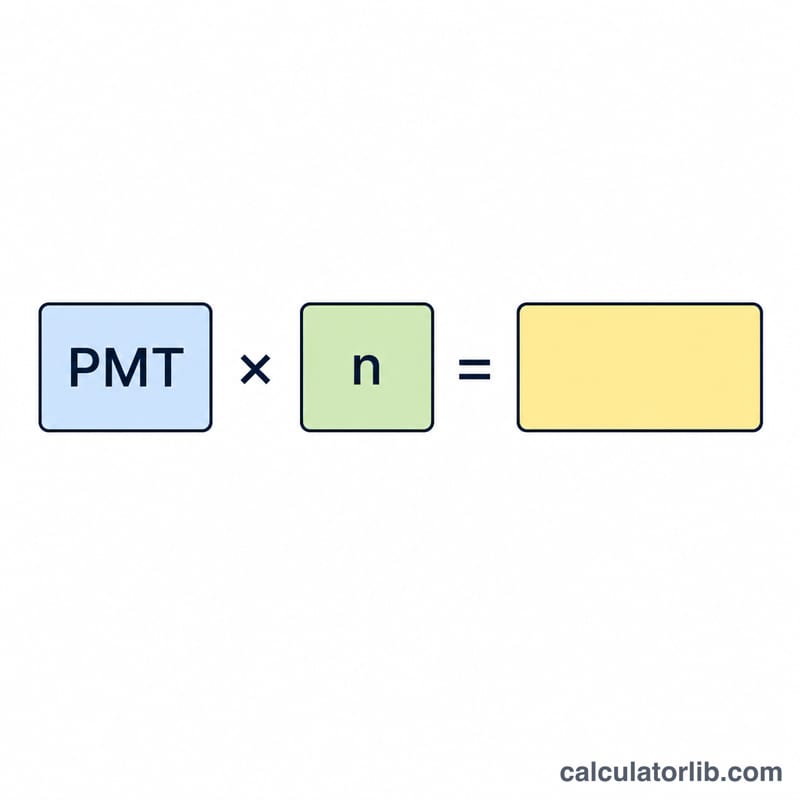
$$\text{Tổng chi phí} = \text{PMT} \times n$$còn tổng tiền lãi bằng tổng chi phí trừ đi tiền gốc. Nếu lãi suất là 0%, khoản trả hàng tháng chỉ là tiền gốc chia cho số tháng.
Ví dụ minh họa
Giả sử bạn vay 20.000 USD với lãi suất 5%/năm trong 5 năm. Lãi suất tháng là \(0{,}05/12 \approx 0{,}0041667\) và \(n = 60\). Khoản trả hàng tháng tính ra khoảng 377,42 USD. Nhân với 60 kỳ, tổng chi phí vào khoảng 22.645,48 USD, nghĩa là bạn trả thêm khoảng 2.645,48 USD tiền lãi bên cạnh phần gốc. (Lưu ý: con số trên dùng đơn vị USD theo cách tính chuẩn quốc tế; cách tính lãi của các khoản vay tại Việt Nam có thể khác đôi chút tùy ngân hàng.)
Lãi suất điều hành của các ngân hàng trung ương
Lãi suất điều hành chính thức mới nhất của các ngân hàng trung ương lớn, tự động cập nhật — mức chuẩn mà lãi suất tiền gửi và cho vay của ngân hàng bám theo.
- Cục Dự trữ Liên bang Mỹ (Fed) · Hoa Kỳ
- 3,75–4,00%
- Ngày áp dụng
- 2026-11-13
- Thay đổi trong 1 năm
- 0 điểm %
Thay đổi gần nhất Tăng +25 điểm cơ bản Cục Dự trữ Liên bang Mỹ (Fed) đổi lãi suất ngày 2026-09-17: từ 3,50–3,75% thành 3,75–4,00%.
| Ngân hàng trung ương | Lãi suất điều hành | Ngày áp dụng | Thay đổi trong 1 năm |
|---|---|---|---|
| Ngân hàng Trung ương Brazil · Brazil | 13,75% | 2026-11-16 | −1,25 điểm % |
| Ngân hàng Trung ương Mexico · Mexico | 6,25% | 2026-11-10 | −1,00 điểm % |
| Cục Dự trữ Liên bang Mỹ (Fed) · Hoa Kỳ | 3,75–4,00% | 2026-11-13 | 0 điểm % |
| Ngân hàng Trung ương châu Âu | 2,50% | 2026-11-17 | +0,50 điểm % |
| Ngân hàng Trung ương Thụy Điển (Riksbank) · Thụy Điển | 2,00% | 2026-11-17 | +0,25 điểm % |
| Ngân hàng Trung ương Ả Rập Xê Út · Ả Rập Xê-út | 4,50% | 2026-10-29 | 0 điểm % |
| Ngân hàng Dự trữ Úc · Australia | 4,60% | 2026-10-31 | +1,00 điểm % |
| Ngân hàng Trung ương Cộng hòa Thổ Nhĩ Kỳ · Thổ Nhĩ Kỳ | 36,00% | 2026-11-06 | −3,50 điểm % |
| Ngân hàng Trung ương Nga · Nga | 14,00% | 2026-11-10 | −2,50 điểm % |
| Ngân hàng Nhân dân Trung Quốc · Trung Quốc | 3,00% | 2026-11-10 | 0 điểm % |
| Ngân hàng Canada · Canada | 2,50% | 2026-11-13 | +0,25 điểm % |
| Ngân hàng Dự trữ Ấn Độ · Ấn Độ | 5,50% | 2026-10-19 | 0 điểm % |
| Ngân hàng Anh · Vương quốc Anh | 4,00% | 2026-11-16 | 0 điểm % |
| Ngân hàng Trung ương Nhật Bản · Nhật Bản | 1,25% | 2026-11-10 | +0,75 điểm % |
| Ngân hàng Trung ương Hàn Quốc · Hàn Quốc | 3,00% | 2026-11-02 | +0,50 điểm % |
Cục Dự trữ Liên bang Mỹ (Fed): các lãi suất chủ chốt và lãi suất qua đêm trên thị trường
Các mức lãi suất định khung chính sách tiền tệ và lãi suất qua đêm trên thị trường mà chúng điều tiết, mỗi mức kèm ngày của số liệu công bố mới nhất.
| Lãi suất | Mức | Ngày áp dụng | Thay đổi trong 1 năm |
|---|---|---|---|
| Biên độ mục tiêu lãi suất quỹ liên bang | 3,75–4,00% | 2026-11-13 | 0 điểm % |
| Lãi suất quỹ liên bang thực tế (EFFR) | 3,88% | 2026-11-13 | 0 điểm % |
| Lãi suất cấp vốn qua đêm có bảo đảm (SOFR) | 3,90% | 2026-11-13 | −0,10 điểm % |
Mỗi lãi suất giữ ngày của số liệu công bố mới nhất của chính nó; lãi suất qua đêm trên thị trường được công bố vào ngày làm việc kế tiếp.
Lãi suất ngân hàng tại Việt Nam
Mức lãi suất bình quân mà các ngân hàng thương mại tại Việt Nam thu của người vay và trả cho người gửi tiền, theo số liệu ngân hàng trung ương báo cáo cho Ngân hàng Thế giới (số liệu theo năm).
- Lãi suất cho vay 2023
- 9,32%
- Lãi suất tiền gửi 2023
- 4,78%
- Lãi suất thực 2023
- 7,01%
- Chênh lệch cho vay − tiền gửi 2023
- 4,54 điểm %
| Năm | Lãi suất cho vay | Lãi suất tiền gửi |
|---|---|---|
| 2023 | 9,32% | 4,78% |
| 2022 | 8,01% | 3,82% |
| 2021 | 7,81% | 3,38% |
| 2020 | 7,65% | 4,12% |
| 2019 | 7,71% | 4,98% |
| 2018 | 7,37% | 4,74% |
Lãi suất thực là lãi suất cho vay đã trừ lạm phát (theo chỉ số giảm phát GDP). Lãi suất một ngân hàng cụ thể chào bạn có thể khác.
Số liệu mới nhất: 2026-11-13 Dữ liệu cập nhật ngày 2026-11-17 · mới
Nguồn: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Điều kiện sử dụng số liệu thống kê của BIS; Federal Reserve Bank of New York Điều khoản sử dụng của Fed New York; Board of Governors of the Federal Reserve System Phạm vi công cộng (tác phẩm của Chính phủ Hoa Kỳ); European Central Bank Chính sách tái sử dụng dữ liệu của ECB; The World Bank Group CC BY 4.0; Sveriges Riksbank Điều khoản dữ liệu mở của Riksbank; Reserve Bank of Australia 2026 Điều khoản bản quyền của RBA (Cash Rate); Bank of Canada Điều khoản sử dụng của Ngân hàng Canada; Bank of England Open Government Licence v3.0
Mức thay đổi trong 1 năm do CalculatorLib tính từ dữ liệu này. Nhãn do CalculatorLib dịch: đây không phải bản dịch chính thức của BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Chi tiết nguồn và phương pháp luận
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Câu hỏi thường gặp
Công cụ có tính cả phí không? Không — công cụ chỉ tính tiền gốc và tiền lãi. Các khoản phí giải ngân, bảo hiểm hay thuế không được bao gồm.
Nếu khoản vay của tôi tính lãi theo cách khác thì sao? Công cụ áp dụng cách tính lãi kép theo tháng tiêu chuẩn, phù hợp với hầu hết các khoản vay tiêu dùng (vay mua xe, vay tín chấp, vay mua nhà). Những khoản vay có lịch trả khác có thể chênh lệch đôi chút.
Làm sao để giảm tổng chi phí? Kỳ hạn ngắn hơn hoặc lãi suất thấp hơn sẽ giúp giảm tổng tiền lãi, dù kỳ hạn ngắn đồng nghĩa với khoản trả hàng tháng cao hơn.