Toplam Kredi Maliyeti Hesaplama Aracı Nedir?
Kredi çekerken karşınıza çıkan ilk rakam, işin tamamını anlatmaz. Toplam kredi maliyeti, kredinin ömrü boyunca cebinizden gerçekten çıkan tutardır: çektiğiniz tutar (anapara), ödediğiniz her kuruş faiz ve dosya masrafı, tahsis ücreti gibi peşin alınan tüm masraflar. Bu hesaplama aracı üçünü tek çatı altında toplar; böylece düşük görünen faiz oranlarına aldanmadan teklifleri elma elmaya kıyaslayabilirsiniz.
Nasıl Kullanılır?
Kredi tutarını, yıllık faiz oranını, vadeyi (yıl olarak) ve varsa tek seferlik masrafları girin. Hesaplama aracı sabit aylık taksitinizi, tüm ödemelerin toplamını, kredi boyunca ödeyeceğiniz faizi ve masraflar dahil toplam maliyeti anında çıkarır. Değerleri değiştirerek daha kısa bir vadenin veya daha düşük bir faizin sonucu nasıl etkilediğini hemen görebilirsiniz.
Formül Nasıl Çalışır?
Önce standart amortisman (eşit taksitli geri ödeme) formülüyle aylık taksiti buluyoruz: \(PMT = P\cdot r / (1 - (1 + r)^{-n})\). Burada \(P\) anaparayı, \(r\) aylık faiz oranını (yıllık oran ÷ 12 ÷ 100) ve \(n\) toplam taksit sayısını (yıl × 12) ifade eder. Ödemelerin toplamı \(PMT \times n\) ile bulunur. Toplam faiz, bu tutardan anaparanın çıkarılmasıyla; toplam maliyet ise peşin masrafların üzerine eklenmesiyle hesaplanır.
$$\begin{gathered} \text{Total Cost} = M \cdot n + \text{Upfront Fees} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} M &= \text{Loan Amount} \cdot \dfrac{r}{1-(1+r)^{-n}} \\ r &= \dfrac{\text{Rate (\%)}}{1200} \\ n &= 12 \times \text{Term (years)} \end{aligned} \right. \end{gathered}$$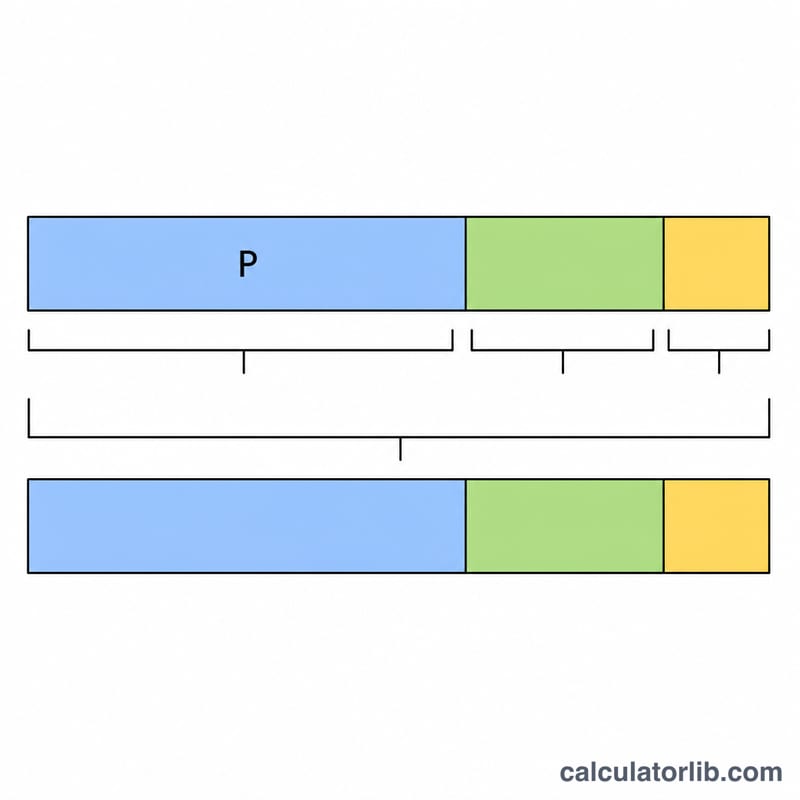
Örnek Hesaplama
5 yıl (60 ay) vadeyle, yıllık %6 faizle ve 500 $ masrafla 20.000 $ kredi çektiğinizi düşünelim. Aylık faiz oranı %0,5 olur ve aylık taksit yaklaşık 386,66 $ çıkar. 60 ay boyunca bu, kabaca 23.199,36 $ toplam ödeme demektir; yani 3.199,36 $ faiz. Üzerine 500 $ masrafı eklediğinizde toplam kredi maliyeti yaklaşık 23.699,36 $ olur.
$$\text{Toplam Maliyet} = 386{,}66 \times 60 + 500 \approx 23\,699{,}36\ \$$$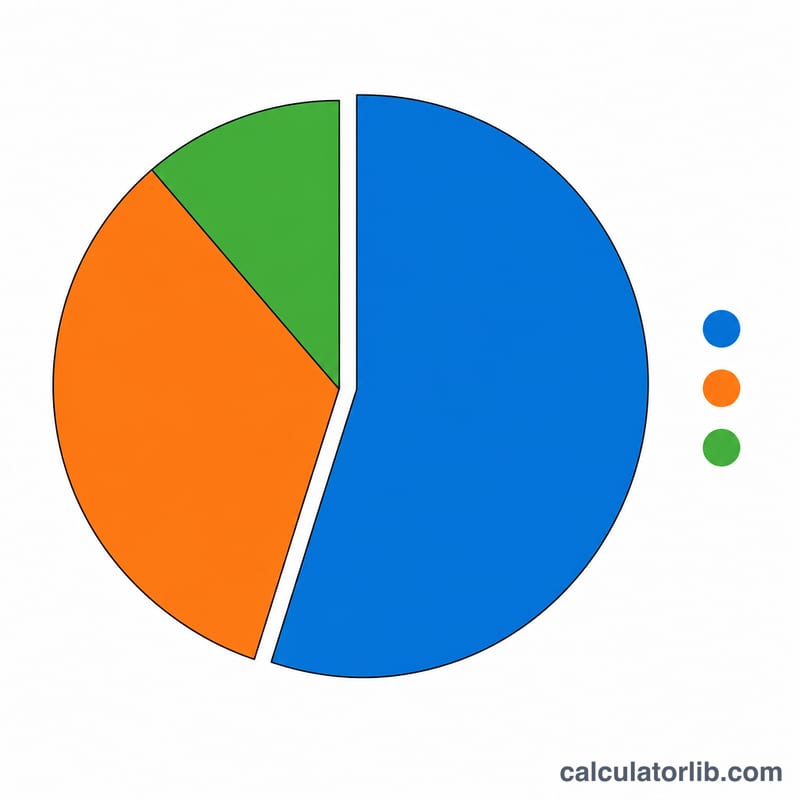
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bu hesaplama tüm masrafları kapsıyor mu? Yalnızca girdiğiniz peşin masrafları kapsar. Sigorta veya gecikme cezası gibi dönemsel maliyetler hesaba katılmaz.
Hangi faiz oranını girmeliyim? Nominal yıllık faiz oranını (masraflar hariç) kullanın. Hesaplama aracı bunu kendi içinde aylık orana çevirir.
Faiz oranı %0 olursa ne olur? Bu durumda araç, anaparayı tüm taksitlere eşit olarak böler; yani toplam faiz sıfır olur ve toplam maliyet, anapara artı masraflara eşittir.