À quoi sert ce calculateur
Le calculateur du capital restant dû vous indique précisément ce que vous devez encore sur un prêt amortissable après un certain nombre de mensualités. Pratique pour un crédit immobilier, un prêt auto ou un prêt personnel, il vous aide à connaître le montant de remboursement anticipé, à estimer la part déjà amortie ou à préparer un rachat de crédit. Comme il ne manipule que des nombres et des pourcentages, il fonctionne quelle que soit la devise.
Comment l'utiliser
Indiquez le montant initial emprunté, le taux d'intérêt annuel, la durée du prêt en années et le nombre de mensualités déjà réglées. Le calculateur détermine d'abord votre mensualité fixe (EMI), puis applique la formule d'amortissement pour obtenir le capital restant dû, la part de capital déjà remboursée et le total versé à ce jour.
La formule expliquée
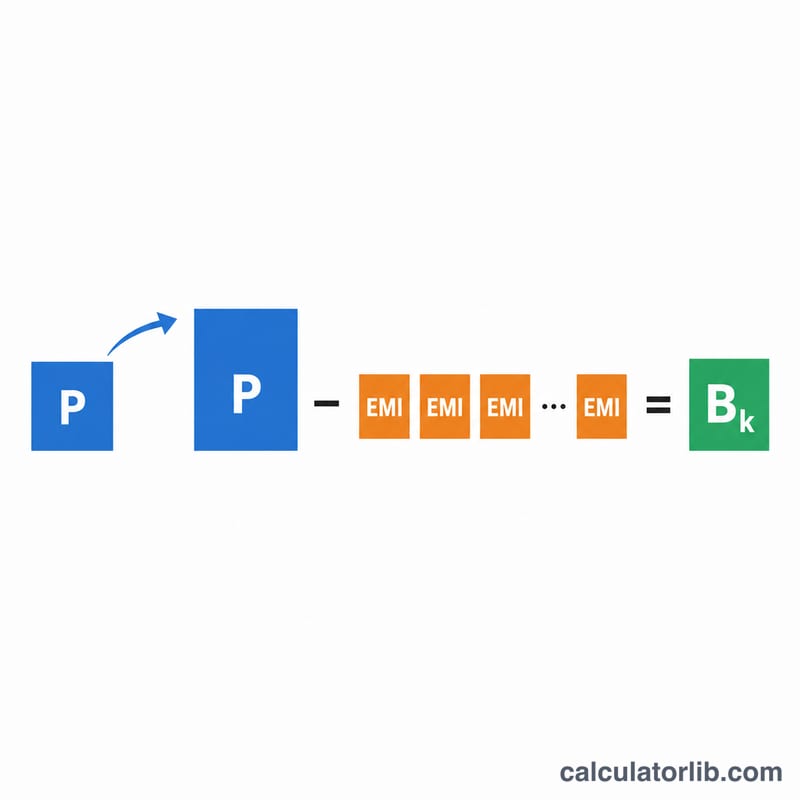
Le capital restant dû après k mensualités vaut $$B_k = P(1+r)^k - \text{EMI}\cdot\frac{(1+r)^k - 1}{r}$$, où P est le capital initial et r le taux d'intérêt mensuel (taux annuel ÷ 12 ÷ 100). La mensualité elle-même s'écrit $$\text{EMI} = \frac{P\cdot r\cdot(1+r)^n}{(1+r)^n - 1}$$, avec n le nombre total de mois. Si le taux est nul, le prêt s'amortit de façon linéaire et \(\text{EMI} = P / n\).
Exemple chiffré
Pour un prêt de 200 000 $ à 6 % d'intérêt annuel sur 30 ans (360 mois), le taux mensuel est \(r = 0{,}005\). La mensualité est d'environ 1 199,10 $. Après 60 versements, \((1{,}005)^{60} \approx 1{,}34885\), donc le solde $$\approx 200000\cdot 1{,}34885 - 1199{,}10\cdot\frac{1{,}34885 - 1}{0{,}005} \approx 186\,108{,}71\ \$$$ Vous avez ainsi remboursé environ 13 891 $ de capital pour un total versé de 71 946 $.
Solde restant dû selon différents scénarios de prêt
Toutes les lignes supposent un prêt initial de 200,000 $, à taux fixe, avec des mensualités égales et sans remboursement anticipé. Chaque montant provient de la formule \(B = P\,(1+r)^{k} - M\,\frac{(1+r)^{k}-1}{r}\) avec \(r = \text{taux}/1200\) et \(k\) égal à 60, 120 ou 180 mensualités. Les valeurs sont arrondies au dollar ou au cent près.
| Scénario | Mensualité (EMI, paiement mensuel) | Solde après 5 ans | Solde après 10 ans | Solde après 15 ans | Capital remboursé après 5 / 10 / 15 ans |
|---|---|---|---|---|---|
| 6%, durée de 30 ans | $1,199.10 | $186,109 | $167,371 | $142,098 | 6.9% / 16.3% / 29.0% |
| 6%, durée de 15 ans | $1,687.71 | $152,018 | $87,298 | $0 (entièrement remboursé) | 24.0% / 56.4% / 100% |
| 4%, durée de 30 ans | $954.83 | $180,895 | $157,568 | $129,086 | 9.6% / 21.2% / 35.5% |
| 8%, durée de 30 ans | $1,467.53 | $190,140 | $175,449 | $153,563 | 4.9% / 12.3% / 23.2% |
Deux tendances se dégagent. Une durée plus courte augmente la mensualité, mais réduit le solde beaucoup plus rapidement. Un taux plus élevé ralentit le remboursement du capital en début de prêt, car une part plus importante de chaque mensualité sert à payer les intérêts.
Termes clés et définitions
- Capital (P) : le montant initial emprunté. Il correspond à la saisie Montant initial du prêt du calculateur (
principal). - Mensualité (M, EMI) : le versement mensuel constant qui couvre les intérêts et le capital, de sorte que le prêt est entièrement remboursé au dernier paiement. Elle se calcule avec \(M = \dfrac{P\,r\,(1+r)^{n}}{(1+r)^{n}-1}\) et figure dans les résultats.
- Taux mensuel (r) : le taux annuel divisé par 12 et par 100, soit \(r = \text{taux}/1200\). Il est dérivé de la saisie Taux (%) (
rate). - Nombre total de mensualités (n) : le nombre de mensualités sur toute la durée du prêt, soit \(n = 12 \times \text{durée en années}\). Il est dérivé de la saisie Durée (ans) (
term). - Mensualités versées (k) : le nombre de mensualités déjà payées. Il correspond à la saisie Mensualités versées (
paid) et doit être compris entre 0 et n. - Amortissement : le remboursement d'un prêt par des mensualités égales prévues, la répartition entre intérêts et capital changeant chaque mois.
- Solde restant dû (B) : le capital encore dû après k mensualités. C'est le résultat principal.
- Capitaux propres : pour un bien garanti, comme un logement, sa valeur marchande actuelle moins le solde restant dû. Ce n'est pas une saisie du calculateur.
- Montant de remboursement anticipé : la somme exigée par le prêteur pour clôturer le prêt à une date donnée. Il se base sur le solde restant dû, mais peut aussi inclure les intérêts courus depuis la dernière échéance et les frais ou pénalités de remboursement anticipé. Il peut donc différer légèrement de B.
Interpréter votre solde restant dû
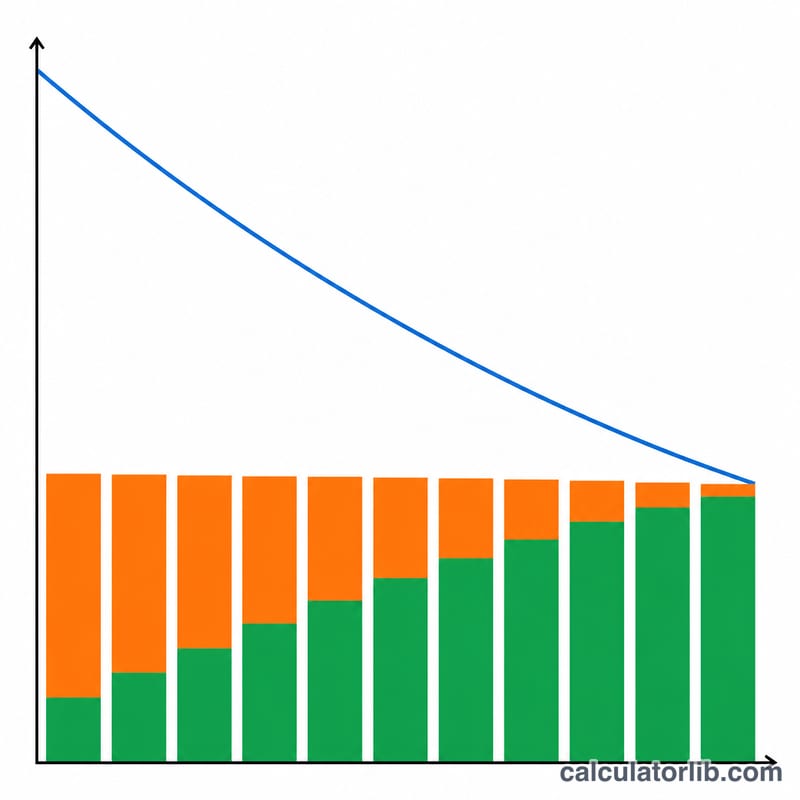
Intérêts concentrés en début de prêt. Chaque mois, les intérêts sont égaux à \(r\) multiplié par le solde actuel. En début de prêt, le solde est élevé, donc les intérêts absorbent la plus grande partie de la mensualité fixe. Pour 200,000 $ à 6% sur 30 ans, la première mensualité de 1,199.10 $ comprend 1,000.00 $ d'intérêts et seulement 199.10 $ de capital. Comme le montant est constant, la part de capital augmente légèrement chaque mois, à mesure que le solde et les intérêts diminuent.
Pourquoi le solde baisse lentement au début. Seule la part de capital de chaque mensualité réduit le solde. Après 5 ans de ce prêt à 6%, environ 6.9% du capital ont été remboursés, et après 10 ans, environ 16.3%. La baisse s'accélère dans les dernières années.
Le point de mi-parcours. À mi-parcours d'un prêt de 30 ans (180 mensualités), bien moins de la moitié du capital a été remboursée. Dans les scénarios ci-dessus, cela représente environ 23% à 8%, 29% à 6% et 35.5% à 4%. Des taux plus faibles rapprochent cette proportion de 50%, sans jamais l'atteindre.
Solde restant dû et montant de remboursement. Le solde restant dû correspond au capital théorique après k mensualités prévues. L'offre de remboursement du prêteur part de ce solde et peut y ajouter les intérêts courus jusqu'à la date de remboursement ainsi que les frais éventuels. Les deux montants sont proches, sans être toujours identiques.
Solde restant dû et capitaux propres. Les capitaux propres correspondent à la valeur marchande du bien moins le solde restant dû. Par exemple, un logement valant 250,000 $ avec un solde de 167,371 $ présente des capitaux propres de 82,629 $. Ceux-ci évoluent avec le solde, mais aussi avec la valeur marchande, qui peut monter ou baisser indépendamment des remboursements.
Ces informations sont de nature générale sur le fonctionnement de l'amortissement et ne constituent pas un conseil financier. Les prêts réels peuvent différer en raison des frais, des taux variables, du calendrier des paiements ou des remboursements anticipés.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Pourquoi le solde est-il plus élevé que prévu au début ? Les premières mensualités sont composées en grande partie d'intérêts : le capital baisse donc lentement au début, puis de plus en plus vite.
Les impôts ou l'assurance sont-ils inclus ? Non, le calculateur ne prend en compte que le capital et les intérêts du prêt.
Et si j'ai effectué des remboursements anticipés ? Cette formule suppose des mensualités identiques et planifiées ; tout remboursement de capital supplémentaire réduirait davantage le solde.