

Kredi Kapatma Süresi Hesaplama aracı ne işe yarar?
Bu araç; mevcut bakiyeniz, yıllık faiz oranınız ve sabit aylık ödeme tutarınıza göre kredinizi kaç ayda (ve kaç yılda) kapatacağınızı söyler. Tamamen amortismana tabi, sabit faizli her türlü borç için çalışır — ihtiyaç kredileri, taşıt kredileri, konut kredileri ya da düzenli bir tutarla kapatmayı planladığınız kredi kartı borçları.
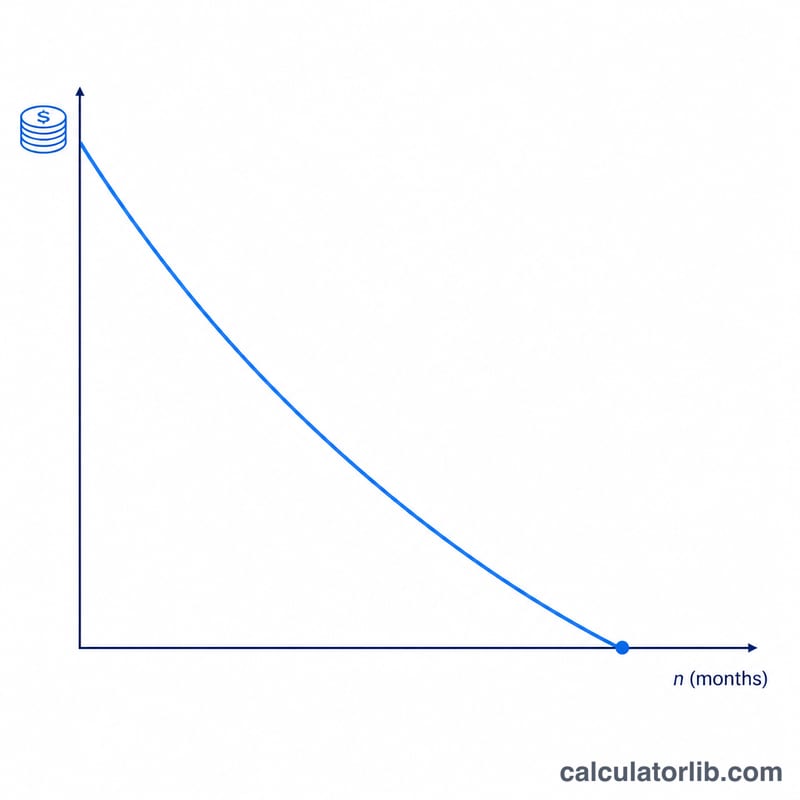
Nasıl kullanılır?
Kalan borç tutarınızı, kredinin yıllık faiz oranını (yüzde olarak) ve her ay ödemeyi planladığınız tutarı girin. Hesaplama; bakiyeyi sıfırlamak için gereken ay sayısını, aynı süreyi yıl ve ay olarak ayrı ayrı, toplam ödeyeceğiniz tutarı ve toplam faiz maliyetini gösterir. Ödemeniz bir aylık faizi bile karşılayamayacak kadar düşükse, sonuç yerine bir uyarı görürsünüz — bu durumda kredi hiçbir zaman bitmez.
Formül açıklaması
Ödeme sayısı amortisman denkleminden türetilir:
$$n = \frac{-\ln\!\left(1 - \dfrac{r \cdot PV}{PMT}\right)}{\ln(1 + r)}$$
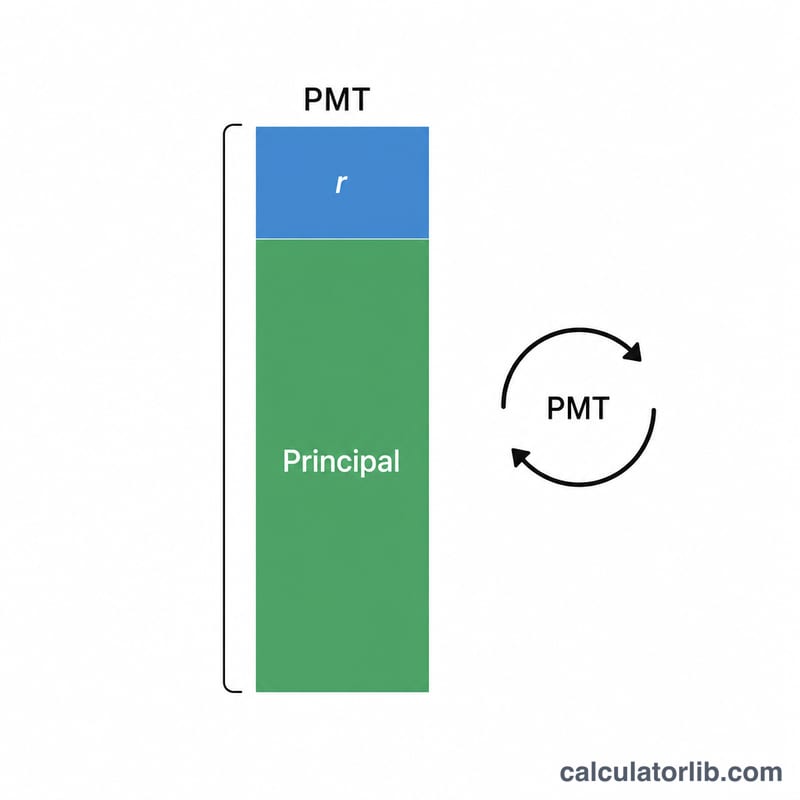
Burada PV mevcut bakiyeyi, PMT aylık ödemeyi, r ise aylık faiz oranını (yıllık oran ÷ 100 ÷ 12) ifade eder. Eğer \(r \cdot PV \geq PMT\) ise, logaritmanın içindeki ifade sıfır ya da negatif olur ve kredi asla kapatılamaz. Faiz oranı %0 olduğunda sonuç basitçe \(PV \div PMT\)'ye eşittir.
Örnek hesaplama
Bakiye 20.000 $, %6 yıllık faiz, aylık 400 $ ödeme. Aylık faiz oranı \(r = 0{,}06 / 12 = 0{,}005\).
$$n = \frac{-\ln\!\left(1 - \dfrac{0{,}005 \times 20000}{400}\right)}{\ln(1{,}005)} = \frac{-\ln(0{,}75)}{\ln(1{,}005)} \approx \frac{0{,}287682}{0{,}0049875} \approx 57{,}68$$
yukarı yuvarlanarak 58 ay (4 yıl 10 ay) olur. Toplam ödeme \(\approx 58 \times 400\,\$ = 23.200\,\$\), dolayısıyla faiz \(\approx 3.200\,\$\) olur.
Geri Ödeme Süresi ve Toplam Faiz İlişkisini Yorumlama
Bu hesaplayıcının döndürdüğü ay sayısı, dar bir aritmetik sorusunun cevabıdır: tam olarak bu tutarı, her ay, gelecek aydan itibaren, bu sabit oranla ödediğiniz takdirde, bakiye sıfıra ulaşana kadar kaç ödeme yapılır? Her dönem için sabit bir ödemeyi, kaçırılan veya kısmi ödemeleri, aynı bakiye karşısında yeni borçlanmayı veya çekilişi, anaparaya eklenen ücretleri ve asla değişmeyen bir faiz oranını varsayar. Bu koşullardan herhangi birini değiştirin ve gerçek geri ödeme tarihi değişir.
Ay sayısını okuma
Amorti denklemi için ham çözüm neredeyse hiçbir zaman tam bir sayı değildir, bu nedenle sonuç sonraki tam aya yukarı doğru yuvarlanır. $12,000 bakiye, %7,5 yıllık faiz ve $350 aylık ödeme ile, dönemsel oran \(r = \dfrac{7,5}{1200} = 0,00625\) ve:
$$N = \left\lceil \frac{-\ln\left(1 - \dfrac{0,00625 \times 12{,}000}{350}\right)}{\ln(1,00625)} \right\rceil = \left\lceil \frac{-\ln(0,785714)}{0,0062306} \right\rceil = \left\lceil \frac{0,241162}{0,0062306} \right\rceil = \lceil 38,71 \rceil$$
Böylece kredi 39 ödemede kapatılır — 3 yıl 3 ay. Bu 39. ödeme kısmi bir ödemedir: tam $350'nin sadece yaklaşık %71'i gerçekten borçludur.
Toplam ödenen ve toplam faiz
Son ödeme kısmi olduğu için, hızlı hesaplama \(N \times PMT = 39 \times \$350 = \$13{,}650\) ödenen tutarı biraz abartır. Gerçek toplam yaklaşık \(38,71 \times \$350 \approx \$13{,}547\)'dir. Toplam faiz daha sonra basitçe toplam ödenen eksi orijinal bakiye:
$$\text{Toplam faiz} = \text{Toplam ödenen} - \text{Orijinal bakiye} \approx \$13{,}547 - \$12{,}000 = \$1{,}547$$
Yukarı yuvarlanmış toplam kullanmak yaklaşık $1.650 verir — bu kredi üzerinde yaklaşık $100 yüksek. Bu rakamı üst sınır olarak değerlendirin; kesin tutar, borç vereninizin son kısa ödemeyi nasıl işlediğine bağlıdır.
Neden erken ödemeler etkisiz görünüyor
Standart aylık amorti altında, her ödeme faiz-önce şeklinde bölünür: faiz mevcut bakiye üzerinde uygulanır ve geriye kalan anapara azalması için kullanılır. Erken dönemlerde bakiye büyük olduğu için, faiz dilimi büyüktür ve bakiye yavaş düşer. Yukarıdaki örneğin ilk üç ödemesinin bölümü:
| Ödeme | Açılış bakiyesi | Faiz (bakiye × 0,00625) | Anapara'ya | Kapanış bakiyesi |
|---|---|---|---|---|
| 1 | $12,000.00 | $75.00 | $275.00 | $11,725.00 |
| 2 | $11,725.00 | $73.28 | $276.72 | $11,448.28 |
| 3 | $11,448.28 | $71.55 | $278.45 | $11,169.83 |
Faiz-anapara oranı ön yüklüdür: her ay azalır ve son ödemelere doğru esasen tüm tutar anapara olur. Bu aynı zamanda erken yapılan ek ödemelerin, geç ödenen aynı ekstra dolarlardan çok daha fazla faiz tasarrufu sağlamasının nedenidir.
Geri ödeme süresi hiçbir zaman gelmediğinde
Ödemeniz sadece her ay tahakkuk eden faizi karşılarsa, bakiye asla düşmez. Başabaş koşulu:
$$PMT \le r \times PV$$
Örnekte, \(r \times PV = 0,00625 \times \$12{,}000 = \$75\). Tam olarak $75 ödeme bakiyeyi sonsuza dek $12,000'de tutar; $75'in altında herhangi bir ödeme bakiyenin büyümesi anlamına gelir — negatif amorti. Matematiksel olarak, logaritmanın argümanı sıfır veya negatif olur ve sonlu \(N\) yoktur, bu nedenle hesaplayıcı bu tür girdiler için çok büyük bir değer döndürmek yerine geri ödeme süresi döndüremez.
Oran sözleşmesi uyarısı
Bu hesaplayıcı, girdiğiniz oranı aylık olarak bileşiklendirilmiş nominal yıllık oran (yıllık oran ÷ 12) olarak ele alır, bu da Amerika Birleşik Devletleri ve birçok diğer pazarda otomobil kredileri, kişisel krediler ve geleneksel ipotek gibi kapalı uçlu aylık taksitli krediler için standart konvensiyon. Faiz günlük olarak ödenmemiş bakiye üzerinde tahakkuk ettiğini veya 365/360 gün sayma tabanını kullanan borç verenler (bazı ticari ve banka kökenli kredilerde yaygın) biraz farklı faiz toplamları üretecekler ve ödeme tarihi ayın farklı bir döneminde düşerse tahakkuk eden faiz daha da değişebilir. Kredi kartları ve diğer döner hesaplar tipik olarak günlük tahakkuk ve bakiye düştükçe düşen minimum ödeme kullanırlar, bu nedenle bu sabit ödeme modeli sadece sabit bir ödemeye taahhüt ederseniz onlara uygulanır. Borç vereniniz orijinasyon ücretlerini içeren bir APR verirse, APR bakiyenizde gerçekten tahakkuk eden orandan daha yüksektir — geri ödeme planı için ücret dahil APR'yi değil, sözleşmeye konu faiz oranını girin.
Bu sonuç nedir ve nedir değildir
Bu aritmetik bir projeksiyonudur, finansal tavsiye değildir. Size sağladığınız belirli sayı seti hakkında sabit ödeme amorti formülü ne ifade ettiğini söyler; oran sıfırlamalarını, ön ödeme cezalarını, ertelemeyi, geç ücretlerini, sigorta veya vergi emanetini faturanıza dahilini veya bu borcu ödemek paranızın en iyi kullanımı olup olmadığını dikkate almaz. Çıktı genel bilgidir ve profesyonel tavsiye değildir — yeniden finansman, konsolidasyon, birden fazla borç arasında ön ödeme sırası veya zorluk seçenekleri hakkındaki kararlar için kredi hizmet sağlayıcınız ile tam sayıları doğrulayın ve nitelikli bir finansal profesyonele danışmayı düşünün.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Neden yukarı yuvarlanıyor? Son ödeme genellikle tam bir taksitten daha küçük olur; bu nedenle kredi son tam ayın içinde biter ve biz de o aya yukarı yuvarlarız.
Ödemem çok düşükse ne olur? Ödemeniz aylık faize eşit ya da ondan düşükse, bakiye hiç azalmaz. Hesaplama bu durumu işaretler, böylece ödemenizi artırabilirsiniz.
Aylık bileşik faiz mi varsayılıyor? Evet — faiz, kalan bakiye üzerinden ayda bir kez bileşikleştirilir; bu, çoğu taksitli kredi için standart yöntemdir.
















