

ローン完済期間シミュレーターでわかること
このツールは、現在のローン残高・年利・毎月の固定返済額を入力するだけで、完済までに何か月(および何年)かかるかを計算します。元利均等で返済していく固定金利の借入なら、フリーローン、マイカーローン、住宅ローン、毎月一定額で返していくクレジットカードのリボ残高など、幅広く対応できます。
使い方
現在の残高、ローンの年利(APR=実質年率をパーセントで)、そして毎月返済する予定の金額を入力してください。完済(残高ゼロ)までの月数、それを「○年○か月」に換算した期間、支払総額、そして利息の総額が表示されます。もし毎月の返済額が1か月分の利息にも満たない場合は、「いつまでたっても返済が終わらない」という警告が表示されます。
計算式の解説
返済回数は、元利均等返済(アモチゼーション)の式から求められます。
$$n = \dfrac{-\ln\!\left(1 - \dfrac{r \cdot PV}{PMT}\right)}{\ln(1 + r)}$$
ここで PV は現在の残高、PMT は毎月の返済額、r は月利(年利 ÷ 100 ÷ 12)です。\(r \cdot PV \geq PMT\) のときは対数の中身がゼロ以下になり、ローンは永遠に返済できません。金利が0%の場合は、計算式は単純に \(PV \div PMT\) になります。
計算例
残高 20,000ドル、年利6%、毎月400ドル返済の場合。月利 \(r = 0.06 / 12 = 0.005\)。 $$n = \dfrac{-\ln\!\left(1 - \dfrac{0.005 \times 20000}{400}\right)}{\ln(1.005)} = \dfrac{-\ln(0.75)}{\ln(1.005)} \approx \dfrac{0.287682}{0.0049875} \approx 57.68$$ となり、繰り上げて58か月(4年10か月)。支払総額は約 \(58 \times 400 = 23{,}200\) ドルなので、利息は約3,200ドルです。
返済期間と総利息の解釈
このツールが返す月数は、1つの限定的な算術的質問の答えです:毎月このちょうどの金額を支払う場合、来月から始めて、この一定の利率で、残高がゼロになるまでに何回の支払いが必要か、という質問です。毎期間の固定支払、支払い遅延や部分支払いなし、同じ残高への新たな借入や引き出しなし、元金に追加される手数料なし、変わらない利率を想定しています。これらのいずれかを変更すると、実際の返済日は変わります。
月数の読み方
減価償却方程式の純粋な解はほぼ整数になることがないため、結果は次の全月に切り上げられます。残高$12,000、年利7.5%、月額支払い$350の場合、周期レートは \(r = \dfrac{7.5}{1200} = 0.00625\) となります:
$$N = \left\lceil \frac{-\ln\left(1 - \dfrac{0.00625 \times 12{,}000}{350}\right)}{\ln(1.00625)} \right\rceil = \left\lceil \frac{-\ln(0.785714)}{0.0062306} \right\rceil = \left\lceil \frac{0.241162}{0.0062306} \right\rceil = \lceil 38.71 \rceil$$
したがって、ローンは 39 回の支払いで完済されます。つまり、3年3ヶ月です。その39番目の支払いは部分的なものです:実際には、フルの$350の約71%しか支払い不要です。
支払総額と総利息
最後の支払いが部分的であるため、簡易計算 \(N \times PMT = 39 \times \$350 = \$13{,}650\) は、実際に支払う金額を若干過大評価しています。真の合計は、より \(38.71 \times \$350 \approx \$13{,}547\) に近いです。総利息は、単純に支払総額から元本を引きます:
$$\text{総利息} = \text{支払総額} - \text{元本} \approx \$13{,}547 - \$12{,}000 = \$1{,}547$$
切り上げた合計を使用すると、約$1,650になります。このローンではおよそ$100高くなります。この数字を上限として扱ってください。正確な金額は、貸し手が最終的な短い支払いをどのように処理するかに依存します。
早期支払がなぜ効果的に見えないか
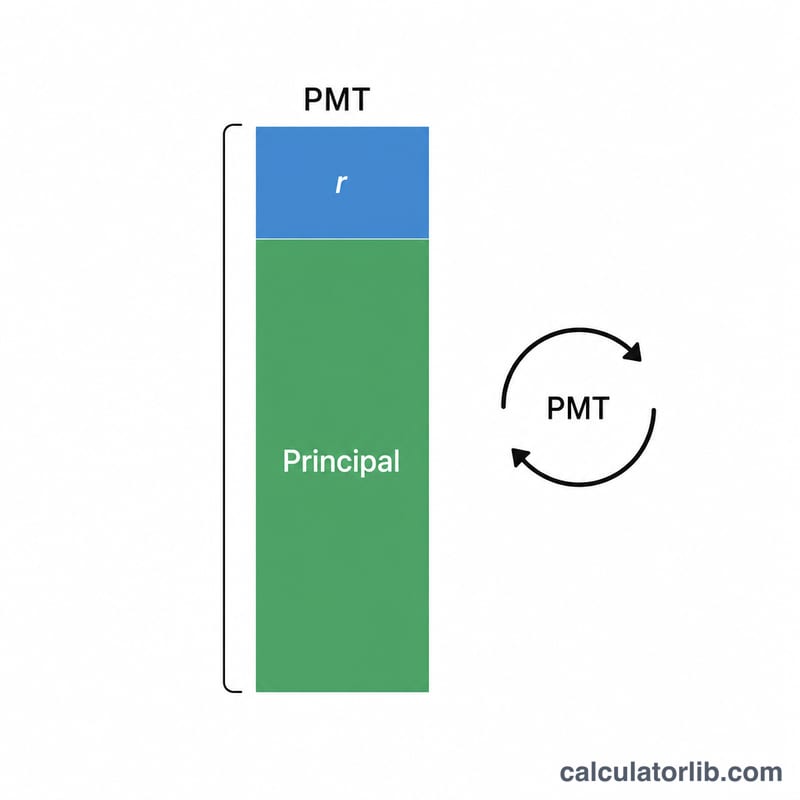
標準的な月次償却では、各支払いは利息優先で分割されます:利息は現在の残高に対して請求され、残りは元金を減らします。初期段階では残高が大きいため、利息の割合が大きく、残高は緩やかに下がります。上記の例の最初の3つの支払いの分割:
| 支払 | 開始残高 | 利息(残高 × 0.00625) | 元金へ | 終了残高 |
|---|---|---|---|---|
| 1 | $12,000.00 | $75.00 | $275.00 | $11,725.00 |
| 2 | $11,725.00 | $73.28 | $276.72 | $11,448.28 |
| 3 | $11,448.28 | $71.55 | $278.45 | $11,169.83 |
利息と元金の比率は前傾しています:毎月減少し、最終支払い近くではほぼ全額が元金です。これは、早期に行われた追加支払いが、後期に支払われた同じ追加ドルよりもはるかに多くの利息を節約できる理由でもあります。
返済期間が到来しない場合
支払いが毎月発生する利息のみをカバーする場合、残高は減りません。損益分岐点の条件は:
$$PMT \le r \times PV$$
この例では、\(r \times PV = 0.00625 \times \$12{,}000 = \$75\) です。正確に$75の支払いは残高を$12,000に永遠に保ちます;$75未満の支払いは残高が増加することを意味します。つまり、負のアモーチゼーションです。数学的には、対数の引数がゼロまたは負になり、有限の \(N\) は存在しません。これがこのツールが非常に大きな値を返す代わりに、そのような入力に対して返済期間を返すことができない理由です。
利率慣習の注意
このツールは、入力した利率を名目年利率を月複利(年利率÷12)として扱います。これは、米国および多くの他の市場における自動車ローン、個人ローン、および従来の抵当ローンなどの閉鎖型月次分割払いローンの標準的な慣習です。日次に未払い残高に対して利息を発生させる貸し手、または365/360日数ベース(一部の商業ローンと銀行発行ローンで一般的)を使用する貸し手は、わずかに異なる利息合計を生成し、月内の支払い日がずれると利息がさらに変わる可能性があります。クレジットカードおよび他のリボルビング口座は通常、日次発生を使用し、残高が下がるにつれて最小支払いが下がるため、この固定支払いモデルは、一定の支払いをコミットした場合にのみそれらに適用されます。貸し手が組成手数料を含むAPRを提示している場合、APRは実際に残高に発生している利率より高くなります。返済スケジュールの場合、手数料を含むAPRではなく、契約上の利率を入力してください。
この結果が何であるか、何でないか
これは算術の投影であり、財務上のアドバイスではありません。あなたが提供した数字の特定のセットについて、固定支払い償却式が何を意味するかを示しています。利率リセット、前払いペナルティー、据え置き、遅延手数料、保険または税務エスクロー、支払い遅延、または複数の債務の中でこの債務の返済が最善の使用かどうかは説明しません。出力は一般情報のみであり、専門的なアドバイスではありません。借り換え、統合、複数の債務の中での前払い順序、または困難オプションに関する決定については、ローン提供者と正確な数字を確認し、適格な財務専門家に相談することを検討してください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
なぜ切り上げになるの? 最後の返済は通常1回分の金額より少なくなるため、ローンは最後の月の途中で完済します。そのため、その月まで切り上げて表示しています。
返済額が少なすぎる場合は? 毎月の返済額が月々の利息以下だと、残高はいつまでも減りません。この場合はアラートが表示されるので、返済額を増やしてください。
月複利を前提にしている? はい。利息は残高に対して月に1回複利で計算されます。これは多くの分割払いローンで採用されている標準的な方式です。
















