

Qué hace la Calculadora de Tiempo para Pagar un Préstamo
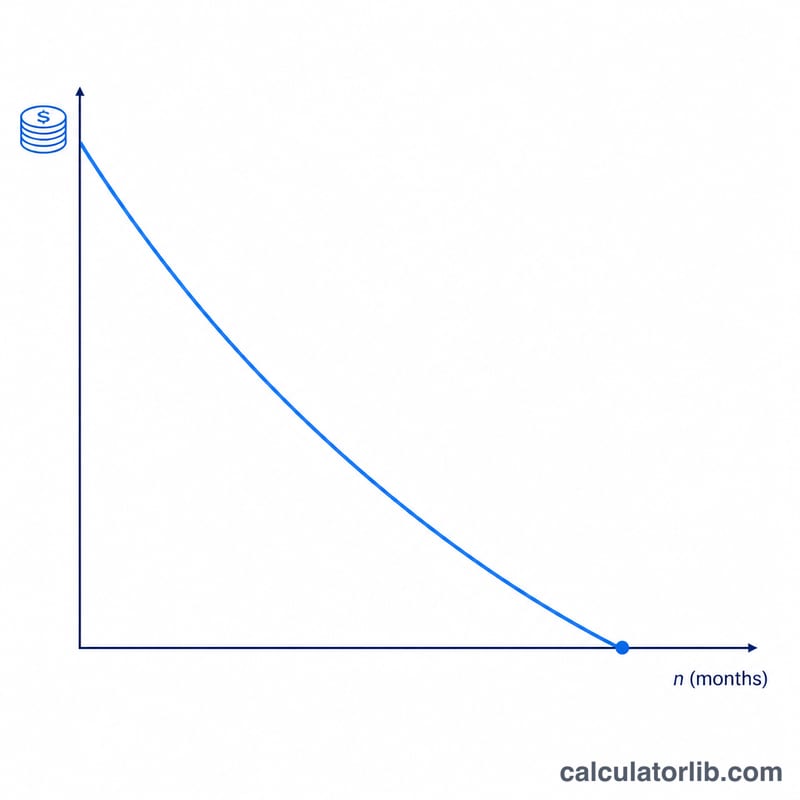
Esta herramienta te indica cuántos meses (y años) tardarás en liquidar un préstamo a partir de tu saldo actual, la tasa de interés anual y una cuota mensual fija. Funciona con cualquier deuda de tipo fijo que se amortiza por completo: préstamos personales, créditos de auto, hipotecas o saldos de tarjeta de crédito que pienses pagar con un importe constante.
Cómo usarla
Introduce tu saldo pendiente actual, la tasa de interés anual del préstamo (la TAE en porcentaje) y la cantidad que planeas abonar cada mes. La calculadora te devuelve el número de meses necesarios para llegar a saldo cero, esa misma cifra desglosada en años y meses, el importe total que pagarás y el coste total en intereses. Si la cuota es tan baja que ni siquiera cubre un mes de intereses, verás una advertencia: el préstamo no llegaría a saldarse nunca.
La fórmula explicada
El número de cuotas se obtiene de la ecuación de amortización:
$$n = \dfrac{-\ln(1 - r\cdot PV / PMT)}{\ln(1 + r)}$$
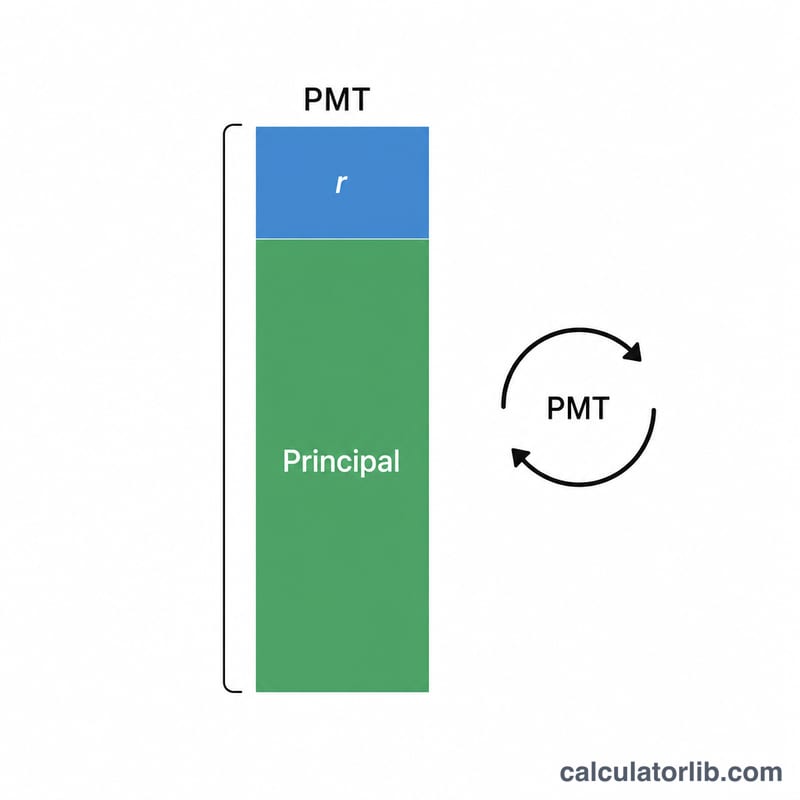
donde PV es el saldo actual, PMT es la cuota mensual y r es la tasa de interés mensual (tasa anual ÷ 100 ÷ 12). Si \(r\cdot PV \geq PMT\), el término dentro del logaritmo es cero o negativo y el préstamo nunca podrá pagarse. Cuando la tasa es del 0 %, el resultado se simplifica a \(PV \div PMT\).
Ejemplo práctico
Saldo de 20.000 $, 6 % de TAE, 400 $/mes. Tasa mensual \(r = 0{,}06 / 12 = 0{,}005\). $$n = \dfrac{-\ln(1 - 0{,}005 \times 20000 / 400)}{\ln(1{,}005)} = \dfrac{-\ln(0{,}75)}{\ln(1{,}005)} \approx \dfrac{0{,}287682}{0{,}0049875} \approx 57{,}68,$$ que se redondea hacia arriba a 58 meses (4 años y 10 meses). Total pagado \(\approx 58 \times 400\,\$ = 23.200\,\$\), por lo que los intereses \(\approx 3.200\,\$\).
Interpretando su tiempo de pago e interés total
La cantidad de meses que devuelve esta calculadora es la respuesta a una pregunta aritmética muy específica: si paga exactamente esta cantidad, cada mes, comenzando el próximo mes, a esta tasa constante, ¿cuántos pagos hasta que el saldo llegue a cero? Supone un pago fijo cada período, sin pagos perdidos o parciales, sin nuevo endeudamiento o retiros contra el mismo saldo, sin comisiones agregadas al capital, y una tasa de interés que nunca cambia. Cambie cualquiera de esos y la fecha de pago real se mueve.
Lectura de la cantidad de meses
La solución bruta de la ecuación de amortización casi nunca es un número entero, por lo que el resultado se redondea hacia arriba al siguiente mes completo. Con un saldo de $12,000 con un interés anual del 7.5% y un pago mensual de $350, la tasa periódica es \(r = \dfrac{7.5}{1200} = 0.00625\), y:
$$N = \left\lceil \frac{-\ln\left(1 - \dfrac{0.00625 \times 12{,}000}{350}\right)}{\ln(1.00625)} \right\rceil = \left\lceil \frac{-\ln(0.785714)}{0.0062306} \right\rceil = \left\lceil \frac{0.241162}{0.0062306} \right\rceil = \lceil 38.71 \rceil$$
Entonces el préstamo se cancela en 39 pagos — 3 años y 3 meses. Ese pago 39.° es uno parcial: solo se deben aproximadamente 71% de un $350 completo.
Total pagado e interés total
Porque el último pago es parcial, la cifra rápida \(N \times PMT = 39 \times \$350 = \$13{,}650\) sobrestima ligeramente lo que entrega. El total real es más cercano a \(38.71 \times \$350 \approx \$13{,}547\). El interés total es entonces simplemente el total pagado menos el saldo original:
$$\text{Interés total} = \text{Total pagado} - \text{Saldo original} \approx \$13{,}547 - \$12{,}000 = \$1{,}547$$
Usar el total redondeado hacia arriba da aproximadamente $1,650 — aproximadamente $100 de más en este préstamo. Trate la cifra como un límite superior; la cantidad exacta depende de cómo su prestamista maneja el pago corto final.
Por qué los pagos tempranos se sienten inefectivos
Bajo la amortización mensual estándar, cada pago se divide interés primero: se carga interés sobre el saldo actual, y lo que queda reduce el capital. Al principio el saldo es grande, por lo que la porción de interés es grande y el saldo cae lentamente. La división de los primeros tres pagos del ejemplo anterior:
| Pago | Saldo inicial | Interés (saldo × 0.00625) | Al capital | Saldo final |
|---|---|---|---|---|
| 1 | $12,000.00 | $75.00 | $275.00 | $11,725.00 |
| 2 | $11,725.00 | $73.28 | $276.72 | $11,448.28 |
| 3 | $11,448.28 | $71.55 | $278.45 | $11,169.83 |
La relación interés-capital está cargada al frente: se reduce cada mes, y en los pagos finales esencialmente todo el monto es capital. Esta es también la razón por la cual los pagos adicionales realizados temprano ahorran mucho más interés que los mismos dólares adicionales pagados tarde.
Cuando el tiempo de pago nunca llega
Si su pago solo cubre el interés que se acumula cada mes, el saldo nunca baja. La condición de equilibrio es:
$$PMT \le r \times PV$$
En el ejemplo, \(r \times PV = 0.00625 \times \$12{,}000 = \$75\). Un pago de exactamente $75 mantiene el saldo en $12,000 para siempre; cualquier cosa por debajo de $75 significa que el saldo crece — amortización negativa. Matemáticamente, el argumento del logaritmo se vuelve cero o negativo y no existe un \(N\) finito, que es por lo que la calculadora no puede devolver un tiempo de pago para tales entradas en lugar de devolver uno muy grande.
Advertencia sobre la convención de tasa
Esta calculadora trata la tasa que ingresa como una tasa nominal anual capitalizada mensualmente (tasa anual ÷ 12), que es la convención estándar para préstamos a plazos mensuales de plazo cerrado como préstamos para automóviles, préstamos personales e hipotecas convencionales en los Estados Unidos y muchos otros mercados. Los prestamistas que acumulan interés diariamente sobre el saldo pendiente, o que usan una base de conteo de días 365/360 (común en algunos préstamos comerciales y originados por bancos), producirán totales de interés ligeramente diferentes, y una fecha de pago que cae antes o después en el mes puede cambiar el interés acumulado aún más. Las tarjetas de crédito y otras cuentas rotativas típicamente usan acumulación diaria y un pago mínimo que disminuye a medida que disminuye el saldo, por lo que este modelo de pago fijo solo se aplica a ellas si se compromete con un pago constante. Si su prestamista cotiza una APR que incluye comisiones de originación, la APR es más alta que la tasa que realmente se acumula en su saldo — ingrese la tasa de interés contractual, no la APR inclusiva de comisiones, para un cronograma de pago.
Lo que este resultado es y no es
Esta es una proyección aritmética, no asesoramiento financiero. Le dice lo que una fórmula de amortización de pago fijo implica sobre un conjunto específico de números que proporcionó; no cuenta para reinicios de tasa, penalizaciones por pago anticipado, aplazamiento, comisiones por mora, seguros o depósito de impuestos incluidos en su factura, ni si pagar esta deuda es el mejor uso de su dinero. La salida es información general únicamente y no asesoramiento profesional — para decisiones sobre refinanciamiento, consolidación, orden de pago anticipado entre múltiples deudas, u opciones de dificultad financiera, confirme los números exactos con su administrador del préstamo y considere consultar con un profesional financiero calificado.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-15 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-12 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué se redondea hacia arriba? La última cuota suele ser más pequeña que un pago completo, así que el préstamo se termina de saldar a lo largo de ese último mes entero: por eso redondeamos hasta dicho mes.
¿Qué pasa si mi cuota es demasiado baja? Si tu pago es igual o inferior al interés mensual, el saldo nunca disminuye. La calculadora te avisa para que aumentes la cuota.
¿Asume un interés compuesto mensual? Sí: el interés se capitaliza una vez al mes sobre el saldo restante, que es la convención habitual en la mayoría de los préstamos a plazos.
















