¿Qué es la calculadora de tiempo para pagar la tarjeta de crédito?
Esta calculadora te dice cuántos meses tardarás en liquidar el saldo de tu tarjeta de crédito si haces el mismo pago fijo cada mes. Además, muestra cuánto pagarás en total y el importe de los intereses, para que veas el coste real de arrastrar una deuda mes a mes.
Cómo usarla
Introduce tu saldo actual, la TAE de la tarjeta (tasa anual equivalente, conocida en inglés como APR) y la cantidad fija que piensas pagar cada mes. La calculadora te devuelve el número de meses necesarios para llegar a saldo cero, su equivalente en años y los intereses acumulados. Si tu pago es demasiado bajo y no llega ni a cubrir un mes de intereses, la deuda nunca se saldaría: en ese caso la herramienta te avisa en lugar de mostrar un número.
La fórmula explicada
El tiempo de pago se obtiene a partir de la ecuación estándar de amortización de préstamos:
$$n = \left\lceil \frac{-\ln\!\left(1 - \dfrac{B \cdot i}{P}\right)}{\ln(1 + i)} \right\rceil$$
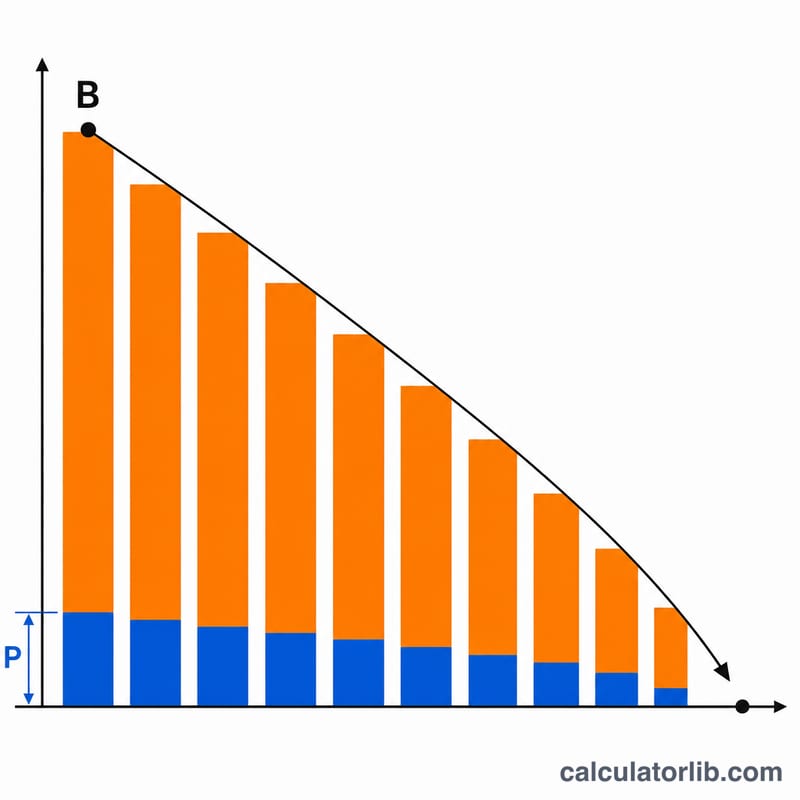
Donde \(B\) es el saldo, \(P\) es el pago mensual fijo e \(i\) es la tasa de interés mensual (TAE ÷ 12 ÷ 100). El término dentro del logaritmo debe ser positivo, lo que exige que \(P > B \cdot i\); es decir, tu pago tiene que superar el interés del primer mes.
Ejemplo práctico
Saldo = 5.000 $, TAE = 18 %, pago = 200 $. Tasa mensual \(i = 0{,}18 / 12 = 0{,}015\). Interés del primer mes = \(5000 \times 0{,}015 = 75\) $, que es inferior a 200 $, así que la deuda es pagable. $$n = \frac{-\ln(1 - 5000 \times 0{,}015/200)}{\ln(1{,}015)} = \frac{-\ln(0{,}625)}{\ln(1{,}015)} \approx \frac{0{,}470}{0{,}014889} \approx 31{,}6$$ redondeado hacia arriba a 32 meses (unos 2,7 años).
Cómo el tamaño del pago cambia el tiempo de pago y los intereses
La tabla usa un saldo de $5,000 con una TAE del 18%, por lo que la tasa mensual es \(i = 18/1200 = 0.015\) y los intereses del primer mes son \(5000 \times 0.015 = \$75\). Los meses se obtienen de \(n = \lceil -\ln(1 - B i/P) / \ln(1+i) \rceil\). El total pagado supone pagos iguales con un pago final más pequeño que salda el saldo restante. El interés total es el total pagado menos $5,000. Las cifras están redondeadas.
| Pago mensual | Meses para pagar | Total pagado | Interés total |
|---|---|---|---|
| $75 | Nunca (pago = interés) | n/d | n/d |
| $80 | 187 (unos 15.6 años) | ≈ $14,898 | ≈ $9,898 |
| $125 | 62 | ≈ $7,693 | ≈ $2,693 |
| $200 | 32 | ≈ $6,314 | ≈ $1,314 |
| $300 | 20 | ≈ $5,797 | ≈ $797 |
| $500 | 11 | ≈ $5,458 | ≈ $458 |
Comprobación con $125: \(B i / P = 75/125 = 0.6\), por lo que \(n = -\ln(0.4)/\ln(1.015) = 0.9163/0.014889 \approx 61.5\), que se redondea hacia arriba a 62 meses.
Sensibilidad cerca del umbral: con $75 el saldo nunca disminuye, porque el pago solo cubre los intereses. Subir el pago apenas $5, a $80, da un pago final en unos 187 meses. Pasar de $80 a $125 reduce el tiempo en unos 125 meses y los intereses en unos $7,200. Cerca del umbral, pequeños cambios en el pago tienen un efecto muy grande.
Términos clave: TAE, tasa mensual, amortización y pago mínimo
- Saldo (B): la cantidad que se debe actualmente en la tarjeta, que es el punto de partida del cálculo.
- TAE (tasa anual equivalente): el costo anual de pedir dinero prestado, expresado como porcentaje. Se cotiza por tarjeta y varía según el emisor y la cuenta.
- Tasa periódica mensual (i): la TAE dividida entre 12 (como decimal, TAE/1200 cuando la TAE se introduce como porcentaje). Para una TAE del 18%, \(i = 0.015\).
- Pago fijo (P): la misma cantidad pagada cada mes. No es lo mismo que el pago mínimo de una tarjeta, que normalmente disminuye a medida que baja el saldo.
- Amortización: pagar una deuda mediante pagos periódicos. Cada pago cubre primero los intereses de ese mes, y el resto reduce el saldo.
- Interés total: todos los intereses pagados hasta que el saldo llega a cero, igual al total pagado menos el saldo original.
- Umbral de pago superior al interés: el pago debe ser mayor que \(B \times i\), los intereses del primer mes. Si es igual o inferior a esa cantidad, el saldo nunca disminuye.
- Pago mínimo: la cantidad más baja que el emisor exige cada mes. Las normas varían según el emisor y el país, así que revise el contrato de su tarjeta.
Simplificación del modelo: muchas tarjetas reales cobran intereses sobre el saldo medio diario, con una tasa periódica diaria y una regla de periodo de gracia. Esta calculadora aplica en cambio una sola tasa mensual al saldo, así que sus resultados son aproximaciones cercanas y no cifras exactas del estado de cuenta.
Interpretación de su resultado de pago
El resultado es un modelo, no una predicción de sus estados de cuenta. Supone que:
- la TAE se mantiene constante durante todo el periodo de pago;
- usted hace el mismo pago cada mes, a tiempo;
- no se añaden al saldo nuevas compras, disposiciones de efectivo, cargos por demora ni otros cargos.
Meses: la fórmula da un número fraccionario de meses, que se redondea hacia arriba. El último pago suele ser más pequeño que el regular.
Interés total: es el total pagado menos el saldo original. En el ejemplo de $5,000 con TAE del 18% y pagos de $200, se paga en total unos $6,314, por lo que el interés es de unos $1,314.
El resultado "Nunca": aparece cuando el pago es menor o igual a \(B \times i\). En ese caso, el interés cobrado cada mes consume todo el pago, por lo que el saldo no disminuye. El término dentro del logaritmo, \(1 - Bi/P\), sería cero o negativo, y no existe un tiempo de pago finito.
Por qué los estados de cuenta reales pueden diferir:
- Los emisores suelen capitalizar a diario sobre el saldo medio diario, lo que puede producir intereses ligeramente distintos a los de una tasa mensual.
- Muchas tarjetas tienen TAE variables vinculadas a una tasa de referencia, por lo que la tasa puede cambiar durante el pago.
- No se modelan las tasas promocionales o de introducción, las comisiones por transferencia de saldo ni las tasas diferentes según el tipo de saldo.
- Las fechas de pago, la duración de los ciclos de facturación y las reglas de redondeo también modifican ligeramente las cifras.
Esta es información general para ayudarle a entender el cálculo, no asesoramiento financiero. El contrato de su tarjeta y sus estados de cuenta muestran las condiciones reales.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-17 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué aparece «Nunca»? Si tu pago es igual o inferior a los intereses mensuales, el saldo crece o se mantiene igual cada mes y nunca llega a saldarse. Sube el pago por encima del cargo por intereses.
¿Por qué el último pago es menor? El mes final suele necesitar menos del pago completo para llegar a cero, por lo que el total pagado se calcula simulando la amortización mes a mes.
¿De verdad ayuda pagar más? Sí, y mucho: como los intereses se acumulan sobre el saldo pendiente, incluso un aumento modesto del pago puede recortar meses y ahorrarte cientos de dólares en intereses.