Что показывает калькулятор срока погашения кредитной карты?
Этот калькулятор подскажет, за сколько месяцев вы полностью закроете долг по кредитной карте, если каждый месяц будете вносить один и тот же фиксированный платёж. Он также покажет общую сумму выплат и итоговую переплату по процентам — так вы наглядно увидите, во сколько на самом деле обходится «висящий» на карте долг.
Как пользоваться
Укажите текущую задолженность, годовую процентную ставку по карте (APR — annual percentage rate, эффективная годовая ставка) и сумму, которую планируете вносить каждый месяц. Калькулятор рассчитает, через сколько месяцев баланс обнулится, переведёт этот срок в годы и покажет суммарные проценты. Если платёж слишком мал и не покрывает даже месячные проценты, долг не закроется никогда — в этом случае инструмент выдаст предупреждение, а не число.
Разбираем формулу
Срок погашения выводится из стандартного уравнения амортизации кредита:
$$n = \left\lceil \frac{-\ln\!\left(1 - \dfrac{B \cdot i}{P}\right)}{\ln(1 + i)} \right\rceil$$
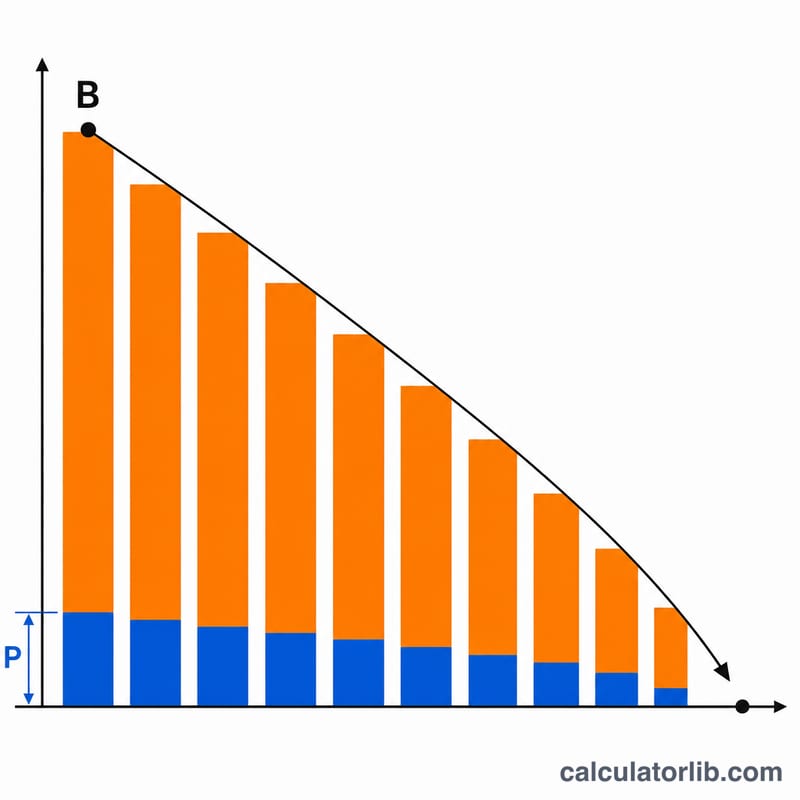
Здесь \(B\) — сумма долга, \(P\) — фиксированный ежемесячный платёж, а \(i\) — месячная процентная ставка (APR ÷ 12 ÷ 100). Выражение под логарифмом должно оставаться положительным, а значит, необходимо условие \(P > B \cdot i\) — то есть ваш платёж должен превышать проценты, начисленные за первый месяц.
Пример расчёта
Долг = $5 000, APR = 18 %, платёж = $200. Месячная ставка \(i = 0{,}18 / 12 = 0{,}015\). Проценты за первый месяц = \(5000 \times 0{,}015 = \$75\) — это меньше $200, значит, долг реально погасить. $$n = \frac{-\ln(1 - 5000 \times 0{,}015 / 200)}{\ln(1{,}015)} = \frac{-\ln(0{,}625)}{\ln(1{,}015)} \approx \frac{0{,}470}{0{,}014889} \approx 31{,}6$$ округляем вверх до 32 месяцев (примерно 2,7 года).
Частые вопросы
Почему пишет «Никогда»? Если ваш платёж равен месячным процентам или меньше их, долг каждый месяц растёт или стоит на месте и никогда не будет погашен. Увеличьте платёж так, чтобы он превышал начисляемые проценты.
Почему последний платёж меньше остальных? В последний месяц для обнуления долга обычно требуется меньше полного платежа, поэтому итоговая сумма выплат рассчитывается путём пошаговой помесячной симуляции амортизации.
Реально ли помогает увеличение платежа? Да, и очень заметно. Поскольку проценты начисляются на остаток долга, даже небольшое увеличение платежа сокращает срок на несколько месяцев и экономит сотни долларов на процентах.
Как размер платежа влияет на срок погашения и проценты
В таблице используется баланс $5,000 при годовой ставке 18% (APR), поэтому месячная ставка равна \(i = 18/1200 = 0.015\), а первый месячный процент составляет \(5000 \times 0.015 = \$75\). Количество месяцев рассчитывается по формуле \(n = \lceil -\ln(1 - B i/P) / \ln(1+i) \rceil\). Общая сумма выплат предполагает равные платежи с меньшим последним платежом, который погашает оставшийся баланс. Общие проценты равны общей сумме выплат минус $5,000. Значения округлены.
| Ежемесячный платёж | Месяцев до погашения | Всего выплачено | Всего процентов |
|---|---|---|---|
| $75 | Никогда (платёж = проценты) | н/д | н/д |
| $80 | 187 (около 15.6 лет) | ≈ $14,898 | ≈ $9,898 |
| $125 | 62 | ≈ $7,693 | ≈ $2,693 |
| $200 | 32 | ≈ $6,314 | ≈ $1,314 |
| $300 | 20 | ≈ $5,797 | ≈ $797 |
| $500 | 11 | ≈ $5,458 | ≈ $458 |
Проверка расчёта для $125: \(B i / P = 75/125 = 0.6\), поэтому \(n = -\ln(0.4)/\ln(1.015) = 0.9163/0.014889 \approx 61.5\), что округляется вверх до 62 месяцев.
Чувствительность вблизи порога: при $75 баланс никогда не уменьшается, потому что платёж покрывает только проценты. Увеличение платежа всего на $5, до $80, даёт конечный срок погашения около 187 месяцев. При переходе от $80 к $125 срок сокращается примерно на 125 месяцев, а проценты — примерно на $7,200. Вблизи порога небольшие изменения платежа имеют очень сильный эффект.
Ключевые термины: APR, месячная ставка, амортизация и минимальный платёж
- Баланс (B): сумма, которая сейчас числится на карте, с неё начинается расчёт.
- APR (годовая процентная ставка): годовая стоимость заимствования, выраженная в процентах. Она указывается для каждой карты и зависит от эмитента и типа счёта.
- Месячная периодическая ставка (i): APR, делённая на 12 (в виде десятичной дроби, APR/1200, если APR задан в процентах). Для годовой ставки 18% \(i = 0.015\).
- Фиксированный платёж (P): одинаковая сумма, которую вы платите каждый месяц. Это не то же самое, что минимальный платёж по карте, который обычно уменьшается по мере снижения баланса.
- Амортизация: погашение долга регулярными платежами. Каждый платёж сначала покрывает проценты за месяц, а остаток уменьшает баланс.
- Общие проценты: все проценты, уплаченные до обнуления баланса; равны общей сумме выплат минус исходный баланс.
- Порог «платёж должен превышать проценты»: платёж должен быть больше \(B \times i\), то есть первого месячного процента. При этой сумме или ниже баланс никогда не уменьшается.
- Минимальный платёж: самая низкая сумма, которую эмитент требует каждый месяц. Правила различаются у разных эмитентов и в разных странах, поэтому проверьте договор по карте.
Упрощение модели: многие реальные карты начисляют проценты на средний ежедневный баланс с ежедневной периодической ставкой и правилом льготного периода. Этот калькулятор применяет одну месячную ставку к балансу, поэтому его результаты являются приблизительными и не совпадают точно с цифрами в выписке.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Как интерпретировать результат расчёта срока погашения
Результат является моделью, а не прогнозом ваших выписок. Расчёт предполагает, что:
- APR остаётся постоянной на всём периоде погашения;
- вы вносите одинаковый платёж каждый месяц, вовремя;
- к балансу не добавляются новые покупки, снятие наличных, штрафы за просрочку или другие начисления.
Месяцы: формула даёт дробное число месяцев, которое округляется вверх. Последний платёж обычно меньше обычного.
Общие проценты: это общая сумма выплат минус исходный баланс. В примере с балансом $5,000 при годовой ставке 18% и платежах $200 всего выплачивается около $6,314, поэтому проценты составляют около $1,314.
Результат «Никогда»: он появляется, когда платёж меньше или равен \(B \times i\). В этом случае ежемесячные проценты полностью съедают платёж, поэтому баланс не уменьшается. Выражение под логарифмом, \(1 - Bi/P\), было бы равно нулю или отрицательно, и конечного срока погашения не существует.
Почему реальные выписки могут отличаться:
- Эмитенты часто начисляют проценты ежедневно на средний ежедневный баланс, что может дать немного другую сумму процентов, чем месячная ставка.
- Многие карты имеют плавающий APR, привязанный к базовой ставке, поэтому ставка может меняться в период погашения.
- Промо- или вступительные ставки, комиссии за перевод баланса и разные ставки на разные типы балансов в модели не учитываются.
- Даты платежей, длина расчётных периодов и правила округления также немного меняют результаты.
Это общая информация, которая поможет понять расчёт, а не финансовая рекомендация. Договор по карте и выписки показывают действующие условия.