Что считает этот калькулятор
Калькулятор показывает, какой фиксированный ежемесячный платёж нужно вносить, чтобы полностью погасить долг по кредитной карте за выбранное количество месяцев. Не нужно ничего угадывать: вы вводите текущий баланс, годовую процентную ставку по карте (APR) и желаемый срок погашения — а калькулятор рассчитывает точный равный платёж, который сводит баланс к нулю строго по графику, и заодно показывает общую сумму переплаты по процентам. Обратите внимание: APR (Annual Percentage Rate) — это принятая в США и ряде других стран годовая ставка по карте; в России ей соответствует годовая процентная ставка по кредитной карте, но порядок расчёта и условия у российских банков могут отличаться.
Как пользоваться
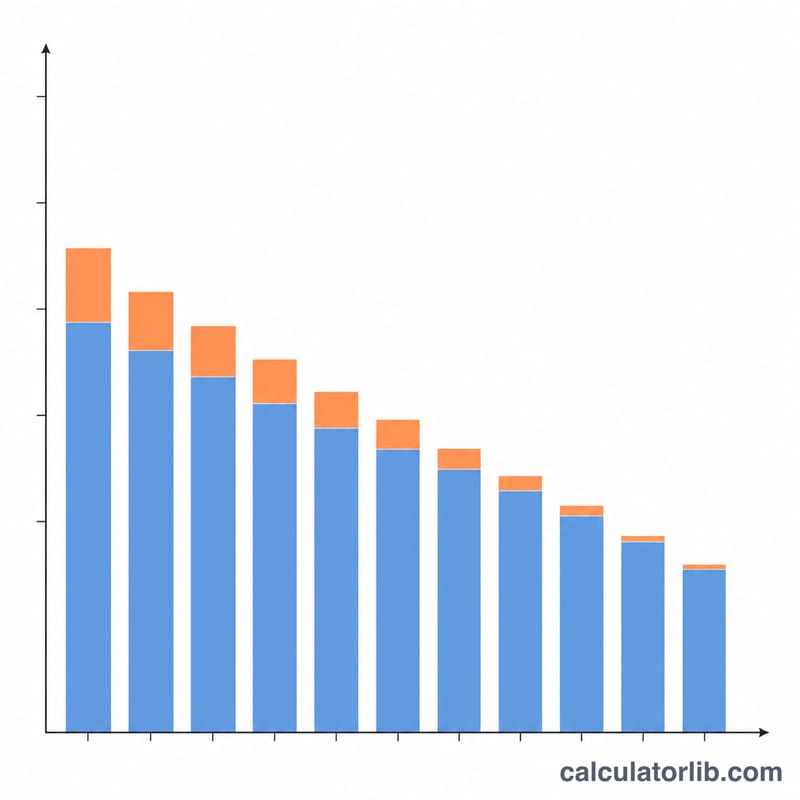
Укажите текущий баланс, годовую процентную ставку по карте (APR) и число месяцев, за которое вы хотите избавиться от долга. В результате вы увидите необходимый ежемесячный платёж, общую сумму выплат за этот период и итоговую переплату по процентам. Чем короче срок, тем выше платёж, но тем меньше переплата; чем длиннее срок — тем наоборот.
Разбор формулы
Расчёт ведётся по стандартной формуле аннуитетного платежа:
$$M = \frac{B \cdot r}{1 - (1 + r)^{-n}}$$Здесь B — баланс, r — месячная процентная ставка (APR, делённая на 12 и выраженная в десятичной дроби), а n — количество месяцев. Если ставка равна 0%, платёж просто равен балансу, разделённому на число месяцев:
$$M = \frac{\text{Balance}}{\text{Months}}$$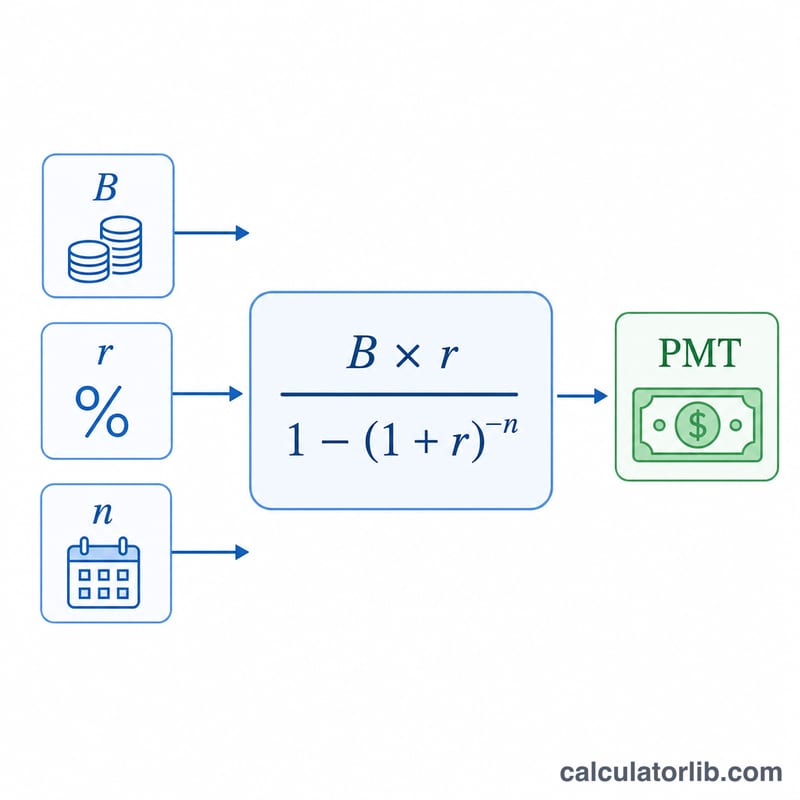
Пример расчёта
Допустим, ваш долг составляет $5 000 под 18% годовых (APR), и вы хотите закрыть его за 24 месяца. Месячная ставка: \(0{,}18 / 12 = 0{,}015\). Платёж:
$$\frac{5000 \times 0{,}015}{1 - 1{,}015^{-24}} = \frac{75}{0{,}30115} \approx 249{,}62$$в месяц. За 24 месяца вы заплатите около $5 990,96, из которых примерно $990,96 — это проценты.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-16 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Учитывает ли расчёт новые покупки? Нет. Формула исходит из того, что вы перестаёте пользоваться картой и каждый месяц вносите одинаковый платёж, пока баланс не обнулится.
Почему при более высокой ставке платёж больше? Бо́льшая часть платежа уходит на проценты, поэтому, чтобы погасить основной долг за то же время, придётся платить больше.
А если я хочу закрыть долг быстрее? Уменьшите число месяцев — необходимый платёж вырастет, зато вы сэкономите на общей сумме процентов.