クレジットカード返済期間シミュレーターとは?
このシミュレーターは、毎月同じ金額を返済し続けた場合に、クレジットカードの残高を完済するまで何か月かかるかを計算するツールです。さらに、支払総額と利息の合計も表示されるため、残高を抱え続けることで実際にどれだけのコストがかかるのかをひと目で把握できます。なお、計算は米ドル($)建てで、年利(APR)方式を前提としています。日本のリボ払いとは利息計算の仕組みが一部異なる場合があるため、目安としてご利用ください。
使い方
現在の残高、カードのAPR(年率)、そして毎月返済する予定の固定金額を入力してください。シミュレーターは、残高がゼロになるまでの月数、それを年数に換算した値、そして累計の利息額を算出します。もし返済額が1か月分の利息にも満たない場合、残高は永遠に減らないため、数値を返す代わりに警告が表示されます。
計算式の解説
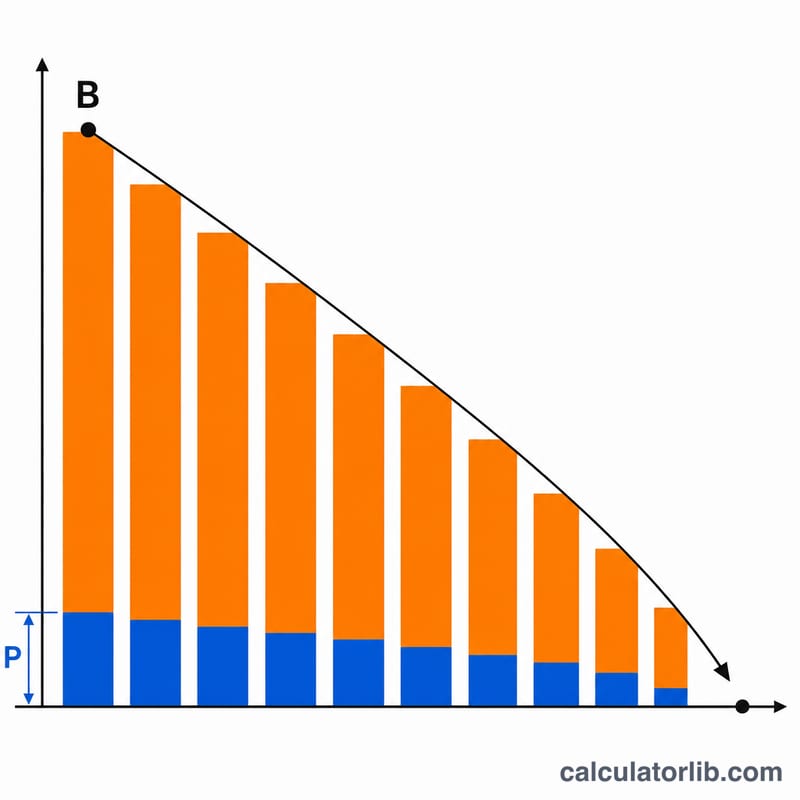
返済期間は、標準的なローンの元利均等返済の式から導かれます。
$$n = \left\lceil \frac{-\ln\!\left(1 - \dfrac{B \cdot i}{P}\right)}{\ln(1 + i)} \right\rceil$$ここで \(B\) は残高、\(P\) は毎月の固定返済額、\(i\) は月利(APR ÷ 12 ÷ 100)を表します。対数の中身は正の値でなければならず、そのためには \(P > B \cdot i\)、つまり返済額が初月の利息を上回っている必要があります。
計算例
残高 = 5,000ドル、APR = 18%、返済額 = 200ドルの場合。月利は \(i = 0.18 / 12 = 0.015\) となります。初月の利息は \(5000 \times 0.015 = 75\) ドルで、200ドルを下回っているため返済は可能です。
$$n = \frac{-\ln(1 - 5000 \times 0.015/200)}{\ln(1.015)} = \frac{-\ln(0.625)}{\ln(1.015)} \approx \frac{0.470}{0.014889} \approx 31.6$$となり、切り上げて32か月(およそ2.7年)と算出されます。
支払額が完済までの期間と利息に与える影響
この表では、残高5,000ドル、年利18%を使用しています。そのため月利は\(i = 18/1200 = 0.015\)となり、初月の利息は\(5000 \times 0.015 = \$75\)です。月数は\(n = \lceil -\ln(1 - B i/P) / \ln(1+i) \rceil\)で求めます。支払総額は、毎回同額を支払い、最後に残高を清算する少額の最終支払いがあるものと仮定しています。総利息は支払総額から5,000ドルを引いた額です。数値は四捨五入しています。
| 月々の支払額 | 完済までの月数 | 支払総額 | 総利息 |
|---|---|---|---|
| 75ドル | 完済しない(支払額=利息) | 該当なし | 該当なし |
| 80ドル | 187か月(約15.6年) | ≈ 14,898ドル | ≈ 9,898ドル |
| 125ドル | 62 | ≈ 7,693ドル | ≈ 2,693ドル |
| 200ドル | 32 | ≈ 6,314ドル | ≈ 1,314ドル |
| 300ドル | 20 | ≈ 5,797ドル | ≈ 797ドル |
| 500ドル | 11 | ≈ 5,458ドル | ≈ 458ドル |
125ドルの場合の検算:\(B i / P = 75/125 = 0.6\)なので、\(n = -\ln(0.4)/\ln(1.015) = 0.9163/0.014889 \approx 61.5\)となり、切り上げて62か月です。
境界値付近の感度:75ドルでは、支払額が利息をまかなうだけのため、残高は減りません。支払額をわずか5ドル増やして80ドルにすると、約187か月で完済できる計算になります。80ドルから125ドルに増やすと、期間は約125か月短くなり、利息はおよそ7,200ドル減ります。境界値付近では、支払額のわずかな変化が大きな影響を及ぼします。
主な用語:年利(APR)、月利、元利均等返済、最低支払額
- 残高(B):現在カードで未払いになっている金額で、計算の出発点となります。
- 年利(APR:annual percentage rate):借入の年間コストを百分率で表したものです。カードごとに示され、発行会社や口座によって異なります。
- 月利(i):年利を12で割った値です(年利をパーセントで入力する場合は、小数で表すと年利/1200)。年利18%の場合は\(i = 0.015\)です。
- 固定支払額(P):毎月支払う同額のことです。残高が減るにつれて通常は減っていく、カードの最低支払額とは異なります。
- 元利均等返済(アモチゼーション):定期的な支払いによって借金を返済していくことです。各回の支払いは、まずその月の利息に充てられ、残りが残高の返済に充てられます。
- 総利息:残高がゼロになるまでに支払う利息の合計で、支払総額から当初の残高を引いた額に等しくなります。
- 支払額が利息を上回る必要がある境界値:支払額は\(B \times i\)、つまり初月の利息より大きくなければなりません。その額以下の場合、残高は決して減りません。
- 最低支払額:発行会社が毎月求める最低の支払金額です。ルールは発行会社や国によって異なるため、カード規約で確認してください。
モデルの簡略化:実際の多くのカードは、1日あたりの periodic rate と猶予期間のルールに基づき、平均日次残高に対して利息を計算します。この計算ツールでは、残高に一律の月利を適用するため、結果は実際の利用明細の数値を近似したものにとどまります。
完済結果の読み方
この結果はモデルに基づくもので、あなたの利用明細を予測するものではありません。次の前提に基づいています。
- 年利は完済期間の全体を通じて一定である。
- 毎月同額を期日どおりに支払う。
- 残高に新たな買い物、キャッシング、延滞料金、その他の費用は加算されない。
月数:計算式では月数が小数になるため、切り上げています。最後の支払いは通常、通常の支払額より少なくなります。
総利息:支払総額から当初の残高を引いた額です。年利18%、月々200ドル支払いの5,000ドルの例では、支払総額は約6,314ドルとなるため、利息は約1,314ドルです。
「完済しない」という結果:支払額が\(B \times i\)以下の場合に表示されます。この場合、毎月発生する利息で支払額全体が消費されるため、残高は減りません。対数の中の項\(1 - Bi/P\)はゼロまたは負になり、有限の完済期間は存在しません。
実際の利用明細と異なる理由:
- 発行会社は平均日次残高に対して毎日複利計算することが多く、月利で計算した場合と若干異なる利息になることがあります。
- 多くのカードは基準金利に連動する変動年利を採用しているため、返済期間中に利率が変わることがあります。
- プロモーション金利や導入金利、残高移管手数料、残高の種類ごとに異なる金利は、このモデルには含まれていません。
- 支払日、請求サイクルの長さ、端数処理のルールによっても、数値がわずかに変わることがあります。
これは計算の仕組みを理解していただくための一般的な情報であり、金融アドバイスではありません。実際の条件は、カード規約と利用明細でご確認ください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
なぜ「完済不可」と表示されるのですか? 返済額が月々の利息と同額か、それ以下の場合、残高は毎月増えるか横ばいのままで、いつまでたっても完済できません。利息額を上回るように返済額を増やしてください。
なぜ最後の返済額は少なくなるのですか? 最終月は、残高をゼロにするために通常は満額より少ない金額で足りるためです。そのため、支払総額は1か月ごとに返済の経過をシミュレートして計算しています。
返済額を増やすと効果は大きいですか? はい。利息は残高に対して複利でかかるため、わずかな返済額の増額でも、完済までの月数が短縮され、利息を数百ドル単位で節約できます。