クレジットカード最低支払額シミュレーターとは?
このシミュレーターは、その月の請求サイクルで口座を正常な状態に保つために最低限支払う必要がある金額の目安を計算するツールです。多くのカード会社(主にアメリカなどの海外発行カード)では、最低支払額を「残高の数パーセント+その月に発生した利息」として算出しますが、一定の下限金額(一般的に25〜35ドル程度)を下回ることはありません。本ツールはこの代表的な計算式をモデルにしています。なお、具体的なルールはカード会社や会員規約によって異なるため、結果はあくまで目安としてご利用ください。
※この計算式は主に米ドル建ての海外発行カードを想定したものです。日本国内のクレジットカードでは「リボ払い」「ミニマム・ペイメント」など仕組みや最低支払額の決め方が異なる場合があるため、ご自身のカード規約を必ずご確認ください。
使い方
現在の請求残高、カードの最低支払率(通常1〜3%程度)、年利(APR)、そしてカード会社が定める下限金額を入力してください。シミュレーターは、推定される最低支払額に加えて、利息分と残高に対する割合分の内訳も表示します。
計算式の解説
まず、月々の利息を 残高 ×(APR ÷ 12) で算出します。次に、割合分を 残高 × 最低支払率 で求めます。この2つを合計し、その合計額と下限金額のうち大きいほうを最低支払額とします。もし計算結果が残高を上回る場合は、支払額は残高と同額に調整されます。
$$\text{Min Payment} = \min\!\left(\text{Balance},\ \max\!\left(\text{Floor},\ P\right)\right)$$$$P = \text{Balance}\cdot\dfrac{\text{Percent}}{100} + \text{Balance}\cdot\dfrac{\text{APR}}{1200}$$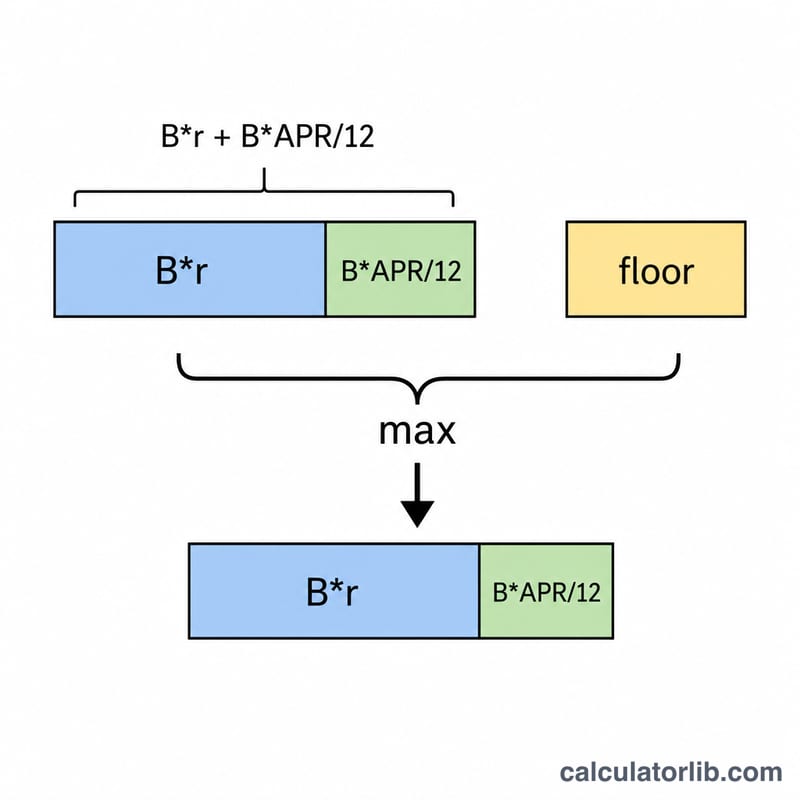
計算例
例えば、残高2,000ドル、年利(APR)19.99%、最低支払率1%、下限金額25ドルの場合を考えてみましょう。月々の利息=\(2000 \times (0.1999 \div 12) \approx 33.32\) ドル。割合分=\(2000 \times 0.01 = 20\) ドル。合計=\(53.32\) ドル。53.32ドルは下限の25ドルを上回るため、推定最低支払額は 53.32ドル となります。
異なる残高と金利における最低支払額
この表では、1%の最低支払割合と25ドルの最低額(フロア)という計算機の計算式を適用しています。計算された合計は \(P = \text{残高} \times \frac{\text{割合}}{100} + \text{残高} \times \frac{\text{APR}}{100 \times 12}\) であり、これは割合分に1か月分の利息を加えたものです。最終的な最低額は \(\min(\text{残高},\ \max(\text{フロア},\ P))\) です。金額はセント単位に四捨五入しています。
| 残高 | APR | 月間利息 | 割合分(1%) | 計算された合計 | 最終的な最低支払額 | フロアか計算式か? |
|---|---|---|---|---|---|---|
| $300 | 15.99% | $4.00 | $3.00 | $7.00 | $25.00 | フロアを適用 |
| $1,000 | 19.99% | $16.66 | $10.00 | $26.66 | $26.66 | 計算式を適用 |
| $2,000 | 24.99% | $41.65 | $20.00 | $61.65 | $61.65 | 計算式を適用 |
| $5,000 | 19.99% | $83.29 | $50.00 | $133.29 | $133.29 | 計算式を適用 |
| $10,000 | 24.99% | $208.25 | $100.00 | $308.25 | $308.25 | 計算式を適用 |
残高1,000ドルの行の計算例:月間利息は \(1000 \times \frac{19.99}{100 \times 12} = 16.658\ldots \approx 16.66\)、割合分は \(1000 \times 0.01 = 10.00\)、合計は \(16.66 + 10.00 = 26.66\) です。これは25ドルのフロアを上回り、残高1,000ドルを大きく下回るため、結果は26.66ドルです。
主な用語の定義
- 明細残高
- 請求サイクルの締め日時点で、カードに対して支払うべき合計額です。最低支払額は一般的にこの金額をもとに計算されます。
- APR(年率)
- カードで借入を行う場合の年間コストを割合で示したものです。毎月課される利息の計算の出発点となります。
- 期間利率(月利)
- APRを12で割った値で、例えば \(\frac{19.99\%}{12} \approx 1.666\%\) が1か月あたりの利率です。カード会社によっては、日々の残高に対して日次の期間利率(一般的にAPRを365または360で割った値)を適用する場合があり、その場合の実際の利息は、ここで使用しているAPR/12による推定値と若干異なることがあります。
- 最低支払割合
- カード会社が毎月残高に充てるよう求める、残高に対する割合(例:1%)です。この計算機では、その月の利息に加算されます。
- 最低支払フロア
- 計算された合計がそれより小さくなる場合に適用される、固定の最低金額(例:25ドル)です。
- 全残高による上限
- 最低支払額が借入残高を超えることはありません。残高がフロアを下回る場合は、最低額は残高全額と等しくなります。
最低支払の条件は各カード会社およびカード契約によって定められ、会社や国によって異なります。
推定最低支払額の読み方
利息と元本。この計算機の式では、割合分のみが残高を減らし、利息分はその月の借入コストです。APR 19.99%の残高1,000ドルの場合、26.66ドルの支払のうち16.66ドルが利息、10.00ドルが残高の返済に充てられるため、支払額のうち約37.5%だけが借入残高を減らします。APR 24.99%の残高10,000ドルでは、308.25ドルの支払のうち208.25ドルが利息で、約68%にあたります。元本部分が小さいため残高は緩やかにしか減らず、APRが高いほど減り方は遅くなります。
フロアか計算式か。結果がフロアと等しい場合(300ドルの行など)、割合分と利息分の合計がフロアより小さかったため、固定の最低額が支払額を決めています。計算式が適用される場合、支払額は残高とAPRに応じて変動するため、残高の変化に伴い毎月変わります。残高がフロアを下回る場合、支払額は残高が上限となります。
最低額の意味。最低額とは、延滞手数料の発生や、口座が延滞として信用情報機関に報告されることを避けるためにカード契約上必要とされる最小額です。特定の期間内に借入を完済するための金額ではなく、残りの残高には引き続き利息がかかります。
会社による違い。残高の1%に利息と手数料を加える会社、残高の2%から3%などの一定割合を用いる会社、多くが金額のフロアを設ける会社など、方式は様々です。日次で利息を計算する会社もあります。結果は見積もりとして扱い、正確な金額は明細書またはカード契約でご確認ください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-17 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-17 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-17 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
最低支払額だけを払い続けるとなぜ損なのですか?
最低支払額の大部分は利息に充てられるため、元本がなかなか減らず、長期的に見ると支払総額がはるかに大きくなります。毎月少しでも多めに返済することで、支払う利息の総額を大幅に減らせます。
下限金額は必ず25ドルですか?
いいえ。下限金額はカード規約によって異なります。多くのカード会社は25〜35ドル程度を設定していますが、残高がそれより少ない場合は残高全額が下限となります。
実際の請求額とぴったり一致しますか?
本ツールは代表的なカード会社の計算式を近似したものです。実際の明細では、わずかに異なる支払率や利息計算方法が使われていたり、延滞手数料などが加算されている場合があります。