このシミュレーターでできること
多くの海外(特に米国)のクレジットカード会社では、毎月の最低支払額を「明細残高の数%+その月に発生した利息」で算出し、計算結果が極端に少なくなる場合には固定の下限額(多くは25ドルや35ドル)を適用します。本シミュレーターはこの一般的な計算方式を再現するもので、明細が届く前におおよその支払額を見積もることができます。なお金額の単位はドル($)建てで、米国式カードを前提としています。日本国内で発行されたカード(リボ払いの最低支払額など)はルールが異なるため、参考値としてご利用ください。
使い方
現在の残高、お使いのカードの最低支払割合(一般に1〜3%程度)、カードのAPR(年率)、カード会員規約に記載の下限額(ドル)を入力してください。シミュレーターは、推定の最低支払額に加えて、元金分・利息分の内訳、そして「計算額」と「下限額」のどちらが適用されたかを表示します。
計算式の解説
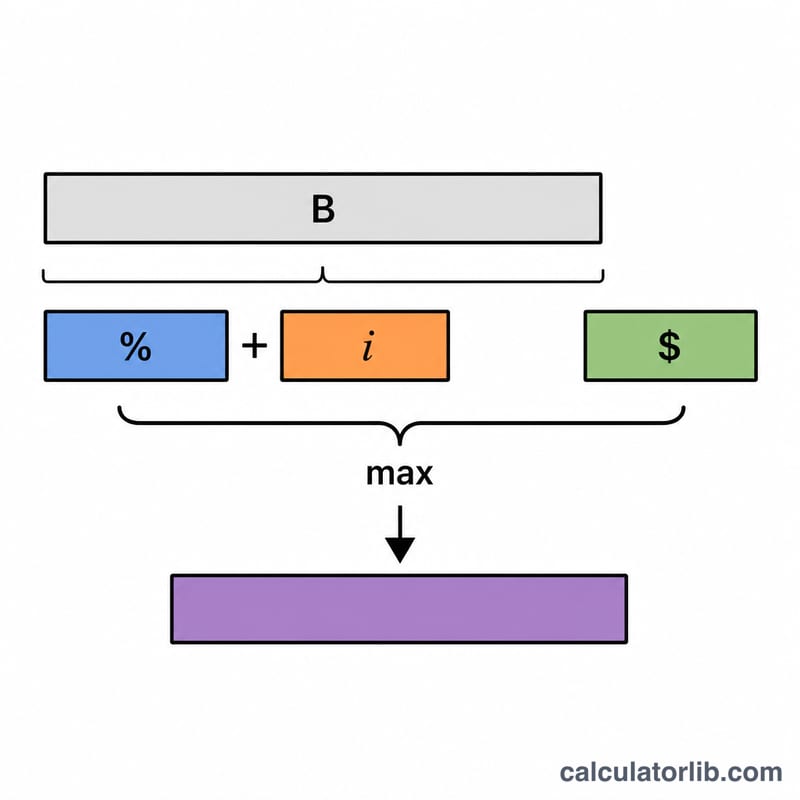
元金分は 残高 × 割合 ÷ 100 で求めます。利息分は 残高 ×(APR ÷ 100 ÷ 12) で、1か月分の利息を表します。この2つを合計し、その結果を max() で下限額と比較します。これにより、常に最低でも下限の金額を支払う仕組みになっています。
$$\text{Min Payment} = \max\left(\text{Floor},\; \text{Balance}\times\frac{\text{Percent}}{100} + \text{Balance}\times\frac{\text{APR}}{1200}\right)$$
計算例
残高が3,000ドル、割合が1%、APRが19.99%、下限額が25ドルだとします。元金分=\(3000 \times 0.01 = 30\)ドル。利息分=\(3000 \times (0.1999 \div 12) = 49.975\)ドル。合計=79.975ドルです。これは下限の25ドルを上回るため、推定される最低支払額は約 79.98ドル となります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.88% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-17 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-17 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-16 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-17 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-17 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
最低額だけ支払うと、なぜこんなに割高になるの? 毎回の最低支払額の大部分が利息に充てられ、元金がほとんど減らないからです。その結果、返済が何年も長引き、支払う利息の総額も大きく膨らみます。
すべてのカード会社がこの計算式を使っているの? いいえ。算出方法は会社によって異なり(一律の割合のみのものや、割合+手数料のものなど)さまざまです。本シミュレーターは広く使われている近似計算です。正確な条件はお使いのカード会員規約をご確認ください。
いつも最低額だけ払うべき? 最低額より多く支払うことで、利息も完済までの期間も大幅に減らせます。最低額は「ここまでは必ず払う下限」であって「目標」ではないと考えましょう。