Bu Hesaplama Aracı Ne İşe Yarar?
Pek çok kart sağlayıcısı aylık asgari ödemeyi, ekstre bakiyenizin küçük bir yüzdesi ile o ay işleyen faizin toplamı olarak belirler; bu tutar çok düşük çıktığında ise sabit bir alt limit (genellikle 25 $ veya 35 $) uygular. Bu araç, söz konusu yaygın yöntemi taklit ederek ekstreniz gelmeden önce ne kadar ödemeniz gerekebileceğini tahmin etmenizi sağlar. Not: Örnekler ABD doları ($) üzerinden verilmiştir; Türkiye'deki bankalarda asgari ödeme oranları BDDK düzenlemelerine ve kartın limitine göre değişir, bu yüzden kendi kart sözleşmenizdeki koşulları kontrol edin.
Nasıl Kullanılır?
Güncel bakiyenizi, kartınızın kullandığı asgari ödeme yüzdesini (genellikle %1–%3 civarı), kartınızın yıllık faiz oranını (APR) ve kart sözleşmenizdeki alt limit tutarını girin. Hesaplayıcı; tahmini asgari ödemeyi, anapara kısmını, faiz kısmını ve hangi tutarın geçerli olduğunu (hesaplanan tutar mı, yoksa alt limit mi) ayrıştırarak gösterir.
Formül Açıklaması
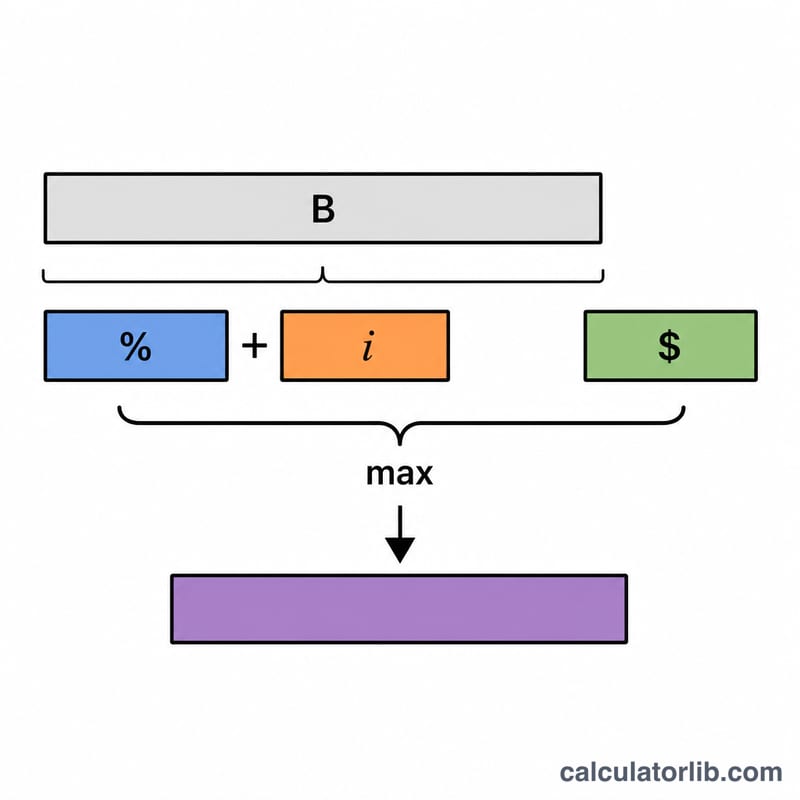
Anapara kısmı şöyle hesaplanır: bakiye × yüzde ÷ 100. Faiz kısmı ise bakiye × (APR ÷ 100 ÷ 12) olup bir aylık faizi temsil eder. Bu ikisi toplanır ve sonuç max() fonksiyonuyla alt limitle karşılaştırılır; böylece her zaman en az belirlenen asgari tutarı ödemiş olursunuz.
$$\text{Asgari Ödeme} = \max\left(\text{Alt Limit},\; \text{Bakiye}\times\frac{\text{Yüzde}}{100} + \text{Bakiye}\times\frac{\text{APR}}{1200}\right)$$
Örnek Hesaplama
Diyelim ki bakiyeniz 3.000 $, yüzde %1, APR %19,99 ve alt limit 25 $ olsun. Anapara = \(3000 \times 0{,}01 = 30\) $. Faiz = \(3000 \times (0{,}1999 \div 12) = 49{,}975\) $. Toplam = \(79{,}975\) $. Bu tutar 25 $'lık alt limitin üzerinde olduğu için tahmini asgari ödemeniz yaklaşık 79,98 $ olur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,88 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-16 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Sadece asgari ödemeyi yapmak neden bu kadar pahalı? Çünkü her asgari ödemenin büyük bir kısmı faize gider; anapara neredeyse hiç azalmaz. Bu da borcun ödenmesini yıllara yayar ve toplam faizi katlar.
Her banka bu formülü mü kullanır? Hayır. Yöntemler farklılık gösterir (bazıları sabit yüzde, bazıları yüzde artı ücret uygular). Bu, yaygın kullanılan bir yaklaşımdır; kesin koşullar için kart sözleşmenize bakın.
Her zaman asgari ödemeyi mi yapmalıyım? Asgariden fazla ödemek, hem faizi hem de borcun kapanma süresini ciddi şekilde azaltır. Asgariyi bir hedef değil, alt sınır olarak görün.