Что считает этот калькулятор
Многие банки определяют минимальный ежемесячный платёж как небольшой процент от баланса по выписке плюс начисленные за месяц проценты — а если результат получается слишком маленьким, применяют фиксированный минимум (часто это эквивалент $25 или $35). Этот калькулятор воспроизводит такую распространённую схему расчёта, чтобы вы могли заранее прикинуть сумму платежа ещё до того, как придёт выписка. Обратите внимание: модель и валюта ($) ориентированы на западные банки, прежде всего из США; в российских банках условия и формула минимального платежа могут отличаться — уточняйте их в договоре.
Как пользоваться
Укажите текущий баланс, процент минимального платежа, который применяет ваша карта (обычно около 1–3%), годовую ставку (APR) и фиксированный минимум из условий вашего договора. Калькулятор покажет ориентировочный минимальный платёж и разложит его на части: основной долг, проценты и то, какая величина оказалась больше — расчётная сумма или фиксированный минимум.
Разбор формулы
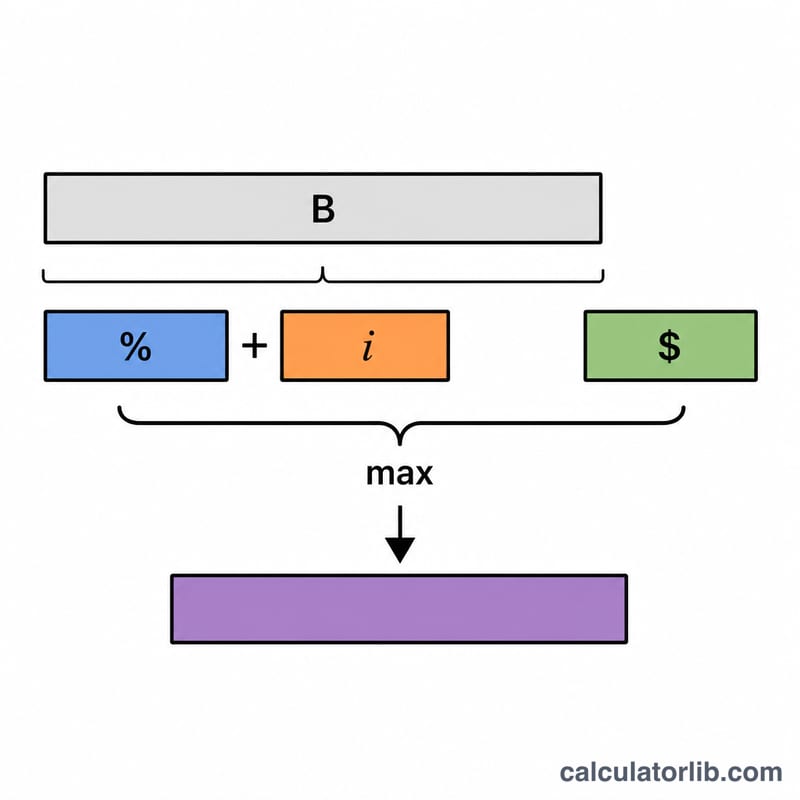
Часть, идущая на основной долг, считается так: баланс × процент ÷ 100. Часть на проценты: баланс × (APR ÷ 100 ÷ 12) — это проценты за один месяц. Обе суммы складываются, и результат сравнивается с фиксированным минимумом через функцию max(), чтобы вы всегда платили не меньше установленного минимума.
$$\text{Min Payment} = \max\left(\text{Floor},\; \text{Balance}\times\frac{\text{Percent}}{100} + \text{Balance}\times\frac{\text{APR}}{1200}\right)$$
Пример расчёта
Допустим, баланс составляет $3 000, процент — 1%, годовая ставка — 19,99%, а фиксированный минимум — $25. Основной долг = \(3000 \times 0{,}01 = \$30\). Проценты = \(3000 \times (0{,}1999 \div 12) = \$49{,}975\). Итого = $79,975. Поскольку это больше минимума в $25, ваш ориентировочный минимальный платёж составит около $79,98.
$$\text{Min Payment} = \max\left(25,\; 3000\times\frac{1}{100} + 3000\times\frac{19{,}99}{1200}\right) \approx 79{,}98$$
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,88 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Почему платить только минимум так невыгодно? Большая часть каждого минимального платежа уходит на проценты, а основной долг почти не уменьшается — погашение растягивается на годы, а общая переплата по процентам кратно вырастает.
Все ли банки используют именно эту формулу? Нет. Методы расчёта различаются: где-то это фиксированный процент, где-то процент плюс комиссии. Это лишь широко распространённое приближение — точные условия смотрите в вашем кредитном договоре.
Стоит ли всегда платить только минимум? Платежи выше минимума резко сокращают переплату и срок погашения. Воспринимайте минимум как нижнюю границу, а не как цель.