ماذا تفعل هذه الحاسبة
تعتمد كثير من الجهات المُصدِرة لبطاقات الائتمان طريقة حساب الحد الأدنى الشهري للسداد على أساس نسبة صغيرة من رصيد كشف الحساب زائد الفائدة المتراكمة خلال الشهر، مع تطبيق حدٍّ أدنى ثابت بالدولار (غالبًا 25 أو 35 دولارًا) عندما يكون المبلغ الناتج منخفضًا جدًا. تحاكي هذه الحاسبة هذه الطريقة الشائعة لتمكّنك من تقدير المبلغ المستحق عليك قبل وصول كشف الحساب. وتجدر الإشارة إلى أن هذه القيم بالدولار الأمريكي، وأن قواعد البطاقات قد تختلف من بنك لآخر ومن دولة لأخرى، فراجع شروط بطاقتك المحلية.
كيفية الاستخدام
أدخل رصيدك الحالي، ونسبة الحد الأدنى للسداد التي تعتمدها بطاقتك (غالبًا في حدود 1% إلى 3%)، ومعدل الفائدة السنوي (APR) لبطاقتك، والحد الأدنى الثابت بالدولار المنصوص عليه في اتفاقية حامل البطاقة. تعرض لك الحاسبة الحد الأدنى المقدَّر للسداد، موزّعًا بين الجزء الخاص بأصل الدين، والجزء الخاص بالفائدة، وأي القيمتين هي الأكبر — المبلغ المحسوب أم الحد الأدنى الثابت.
شرح المعادلة
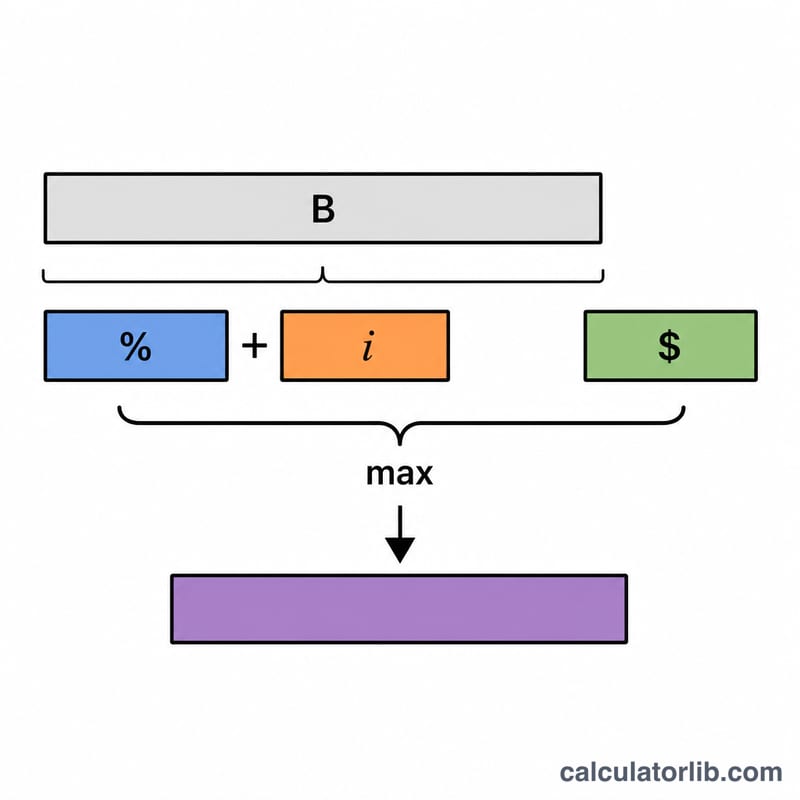
يُحسب جزء أصل الدين بالمعادلة الرصيد × النسبة ÷ 100. أما جزء الفائدة فيُحسب بالمعادلة الرصيد × (معدل الفائدة السنوي ÷ 100 ÷ 12)، وهو يمثّل فائدة شهر واحد. يُجمع المبلغان معًا، ثم تُقارن النتيجة بالحد الأدنى الثابت باستخدام دالة max() لضمان أن تدفع دائمًا الحد الأدنى المقرر بالدولار على الأقل.
$$\text{Min Payment} = \max\left(\text{Floor},\; \text{Balance}\times\frac{\text{Percent}}{100} + \text{Balance}\times\frac{\text{APR}}{1200}\right)$$
مثال تطبيقي
لنفترض أن رصيدك 3,000 دولار، والنسبة 1%، ومعدل الفائدة السنوي 19.99%، والحد الأدنى الثابت 25 دولارًا. عندئذٍ يكون أصل الدين \(= 3000 \times 0.01 = 30\) دولارًا. والفائدة \(= 3000 \times (0.1999 \div 12) = 49.975\) دولارًا. والإجمالي \(= 79.975\) دولارًا. ولأن هذا المبلغ يفوق الحد الأدنى البالغ 25 دولارًا، يكون الحد الأدنى المقدَّر للسداد نحو 79.98 دولارًا.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.88% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يُعدّ سداد الحد الأدنى فقط مكلفًا إلى هذا الحد؟ لأن نصيبًا كبيرًا من كل دفعة من دفعات الحد الأدنى يذهب إلى الفائدة، فلا يكاد أصل الدين ينخفض — مما يمدّ فترة السداد إلى سنوات ويضاعف إجمالي الفائدة.
هل تستخدم كل الجهات المُصدِرة هذه المعادلة؟ لا. تختلف الطرق (فبعضها يعتمد نسبًا ثابتة، وبعضها نسبة زائد رسوم). هذه طريقة تقريبية شائعة الاستخدام؛ راجع اتفاقية حامل البطاقة لمعرفة الشروط الدقيقة.
هل ينبغي أن أسدد الحد الأدنى دائمًا؟ سداد مبلغ أكبر من الحد الأدنى يقلّل الفائدة ووقت السداد بشكل كبير. اعتبر الحد الأدنى أرضية لا ينبغي النزول عنها، لا هدفًا تسعى إليه.