ماذا تفعل هذه الحاسبة
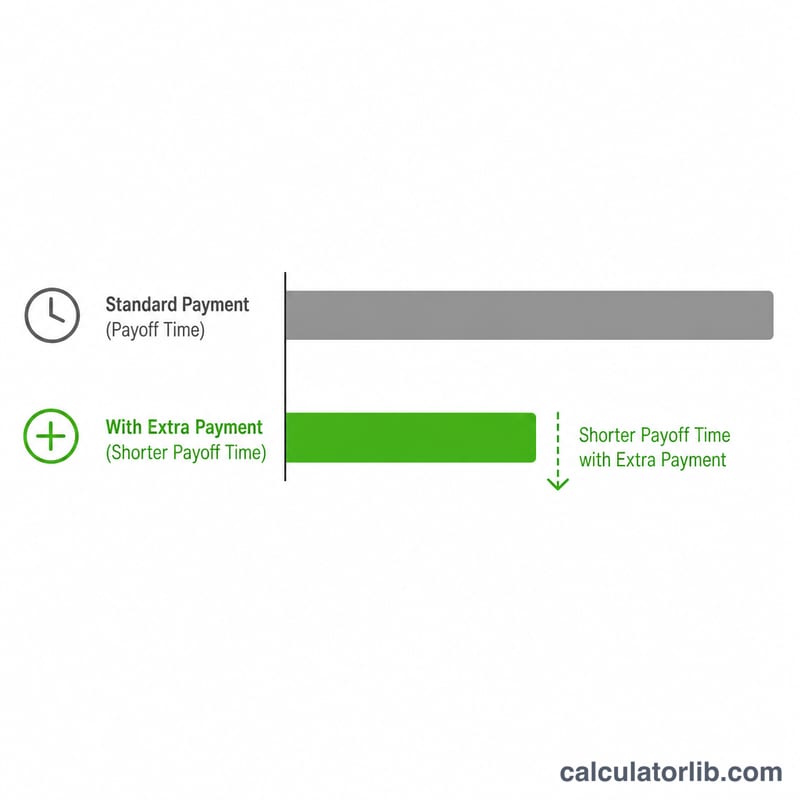
توضّح لك حاسبة سداد بطاقة الائتمان مع دفعة إضافية المدة التي ستستغرقها لتصفية رصيد بطاقتك ومقدار الفائدة التي ستدفعها، استنادًا إلى رصيدك الحالي ومعدل الفائدة السنوي (APR) والدفعة الشهرية الأساسية وأي مبلغ إضافي تضيفه شهريًا. حتى الدفعة الإضافية البسيطة قد تختصر مدة السداد بشكل كبير وتخفّض إجمالي الفائدة بشكل ملحوظ.
طريقة الاستخدام
أدخل رصيدك الحالي، ومعدل الفائدة السنوي للبطاقة (APR)، والمبلغ الأساسي الذي تسدده كل شهر، والمبلغ الإضافي الذي تنوي إضافته. ستعرض لك الحاسبة عدد الأشهر اللازمة لتصبح خاليًا من الديون، وما يعادلها بالسنوات، وإجمالي المبلغ الذي ستدفعه، والتكلفة الكلية للفائدة.
شرح المعادلة
المعادلة الأساسية هي $$n = \frac{-\ln\!\left(1 - \dfrac{r \cdot B}{P + E}\right)}{\ln(1 + r)}$$ حيث \(r = \dfrac{\text{APR}}{1200}\) يحوّل المعدل السنوي إلى معدل شهري عشري، و\(B\) هو الرصيد، و\(P\) هي الدفعة الأساسية، و\(E\) هي الدفعة الإضافية. إذا كانت الدفعة المجمّعة \((P + E)\) أقل من فائدة الشهر \((r \times B)\)، فلن ينخفض الرصيد أبدًا ولا يمكن سداد البطاقة. عندئذٍ تحاكي الحاسبة كل شهر على حدة لحساب إجمالي الفائدة بدقة.
مثال تطبيقي
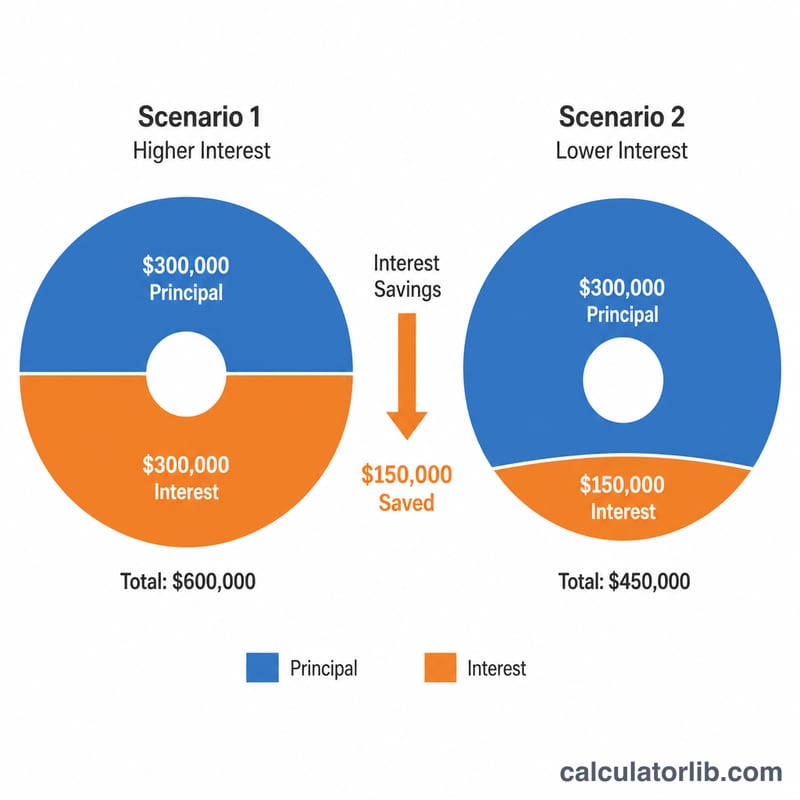
لنفترض أنك مدين بمبلغ 5,000 دولار بمعدل فائدة سنوي 18%، وتدفع 150 دولارًا أساسية مع 50 دولارًا إضافية (200 دولار إجمالًا). المعدل الشهري \(r = \dfrac{18}{1200} = 0.015\). وبالتعويض: $$n = \frac{-\ln\!\left(1 - \dfrac{0.015 \times 5000}{200}\right)}{\ln(1.015)} = \frac{-\ln(0.625)}{\ln(1.015)} \approx 31.6$$ تُقرَّب إلى نحو 32 شهرًا. ستدفع ما يقارب 6,300 دولار إجمالًا، أي نحو 1,300 دولار فوائد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا تُحدث الدفعة الإضافية فرقًا كبيرًا؟ تذهب الدفعات الإضافية مباشرةً إلى أصل الدين، فتقلّل الرصيد الذي تتراكم عليه الفائدة كل شهر، وهو ما يتراكم ليتحوّل إلى وفورات ضخمة بمرور الوقت.
ماذا لو كانت دفعتي منخفضة جدًا؟ إذا كان إجمالي دفعتك أقل من فائدة الشهر، فسيستمر الرصيد في النمو إلى ما لا نهاية، وستنبّهك الحاسبة إلى تعذّر السداد.
هل تأخذ الحاسبة المشتريات الجديدة في الحسبان؟ لا. فهي تفترض أنك توقفت عن إضافة أي مشتريات جديدة وتسدّد دفعات منتظمة حتى تصفية الرصيد بالكامل.