Balon Ödeme Hesaplama Aracı Nedir?
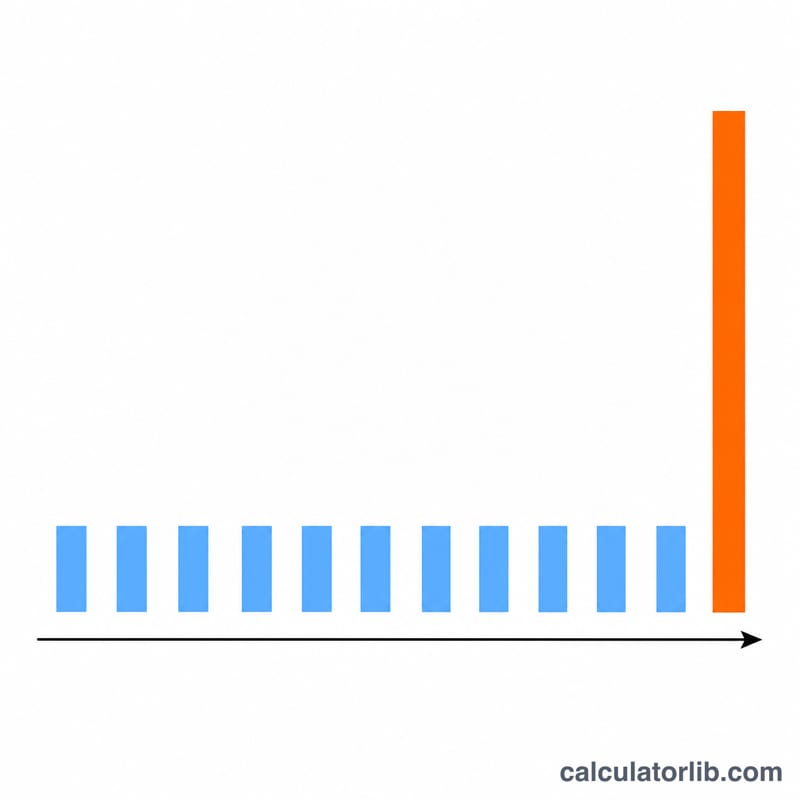
Balon kredide vade boyunca düşük tutarlı düzenli taksitler ödenir; ancak vadenin sonunda tek seferde ödenmesi gereken büyük bir toplu tutar bulunur. İşte bu son ödemeye “balon ödeme” denir. Bu hesaplama aracı; kredi tutarınızı, faiz oranınızı, vadenizi ve gerçekten ödediğiniz periyodik taksiti dikkate alarak bu son ödemenin tam olarak ne kadar olacağını hesaplar.
Nasıl Kullanılır?
İlk kredi tutarını, yıllık faiz oranını, yıl cinsinden vadeyi ve sabit aylık taksitinizi girin. Araç, bakiyeyi aylık olarak faizlendirir, yaptığınız tüm ödemelerin değerini bu bakiyeden düşer ve vade sonunda kalan balon tutarını gösterir. Ayrıca düzenli ödemelerin toplamını ve genel toplamı da görürsünüz.
Formül Açıklaması
n ödeme sonrasında kalan bakiye şöyle hesaplanır:
$$\text{Balon} = P\,(1+r)^{n} - \text{PMT}\cdot\frac{(1+r)^{n} - 1}{r}$$
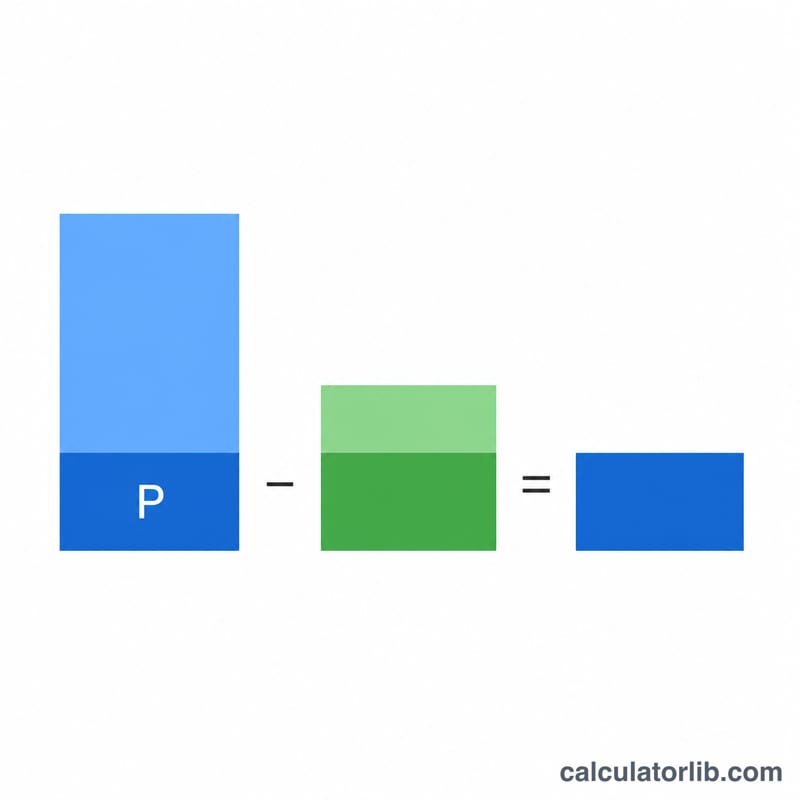
Burada P anaparayı, r periyodik (aylık) faiz oranını = yıllık oran ÷ 12 ÷ 100, n ödeme sayısını = yıl × 12, PMT ise periyodik ödemeyi ifade eder. İlk terim anaparayı bileşik faizle büyütür; ikinci terim ise yapılan ödemelerin (normal anüite) gelecekteki değerini gösterir ve bakiyeyi azaltır.
Örnek Hesaplama
%5 yıllık faizle 5 yıl vadeli olarak 200.000 $ kredi çektiğinizi ve aylık 1.073,64 $ ödediğinizi düşünelim. Aylık faiz oranı \(r = 0{,}05/12 \approx 0{,}0041667\), \(n = 60\). \((1+r)^{60} \approx 1{,}283359\). $$\text{Balon} = 200000 \times 1{,}283359 - 1073{,}64 \times \frac{1{,}283359 - 1}{0{,}0041667} \approx 256671{,}7 - 73014{,}0$$ Vade sonunda hâlâ 183.657,68 $ borç kalır.
Temel Terimler Açıklandı
Balon kredi, planlanan aylık ödemeleri kredi vadesi boyunca ödünç alınan tutarı tamamen geri ödemeyen, kredi süresi sonunda ödenmesi gereken büyük bir son ödeme — balon ödemesi — bırakır. Aşağıdaki terimler balon formülünü besleyen her niceliği tanımlar: \(B = A\,(1+r)^{n} - M\,\dfrac{(1+r)^{n}-1}{r}\).
- Anapara (\(A\))
- Herhangi bir faiz tahakkuk etmeden önce ödünç alınan orijinal para miktarı. Bu, bakiye ve balonun hesaplandığı kredi tutarıdır.
- Periyodik faiz oranı (\(r\))
- Her ödeme dönemine uygulanan faiz oranı. Aylık bir kredi için, yıllık nominal oranı 12'ye böler (ve yüzdeyi dönüştürmek için 100'e böler), yani \(r = \dfrac{\text{yıllık oran \%}}{1200}\). Örneğin, %6 yıllık oran, \(0.06/12 = 0.005\) aylık oran verir.
- Vade / ödeme sayısı (\(n\))
- Kredinin ömrü boyunca toplam ödeme dönem sayısı. Aylık bir kredi için, \(n = 12 \times \text{yıl}\). Bir balon kredisi üzerinde bu, ödemenin dayandığı program veya balonun vadesi gelene kadar olan dönemdir.
- Periyodik ödeme (PMT, \(M\))
- Her dönemde (tipik olarak aylık) ödenen sabit miktar. Bir balon kredisi üzerinde bu ödeme, vade bitiminde anaparayı tamamen amortize etmek için gereken tutardan kasıtlı olarak daha küçüktür, bu da arkada bir bakiye bırakır.
- Balon ödemesi (\(B\))
- Tüm düzenli periyodik ödemeler yapıldıktan sonra, vade sonunda hala ödenmesi gereken tek büyük toplu miktar. Anaparanın gelecek değerinden yapılan ödemelerin gelecek değerinin çıkarılmasına eşittir.
- Amortisman
- Bir kredinin anapara bakiyesinin planlanan ödemeler yoluyla kademeli olarak azaltılması; burada her ödeme ilk olarak tahakkuk eden faizi kapsar ve kalanını anaparaya uygular. Tam amortismanlı bir kredi sıfır bakiye ile sona erer; bir balon kredi yalnızca kısmen amortisman yapar.
- Bir anüitenin gelecek değeri
- Periyodik faiz oranında büyüyen eşit periyodik ödemeler akışının birikmiş değeri, \(M\,\dfrac{(1+r)^{n}-1}{r}\) tarafından verilir. Balon formülünde bu terim, borçlunun ödemelerinin bileşik anaparayı ne kadar etkin bir şekilde dengelediğini temsil eder.
- Vade tarihi
- Kredi süresinin sona erdiği ve kalan herhangi bir bakiyenin — balon ödemesinin — tam olarak ödenmesi gereken tarih. Vade tarihinde borçlu balon ödemesini ödemelidir, yeniden finanse etmelidir veya başka şekilde kapatmalıdır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Balon ödeme neden bu kadar yüksek? Aylık taksit düşük tutulduğu için (çoğunlukla ağırlıklı olarak faiz ödenir), anaparanın çok az kısmı geri ödenir ve geriye büyük bir toplu tutar kalır.
Balon ödeme sıfır olabilir mi? Evet. Eğer taksit, krediyi tamamen kapatacak kadar yüksekse bakiye sıfıra iner ve hiçbir balon ödeme kalmaz.
Bu araç belirli bir para birimine veya ülkeye mi özeldir? Hayır. Matematik evrenseldir; tutarları kendi para biriminizle (örneğin TL ile) girmeniz yeterlidir.