Что такое калькулятор балунного платежа?
Кредит с балунным платежом устроен так: в течение срока вы вносите небольшие регулярные платежи, а в самом конце вас ждёт один крупный разовый платёж — тот самый «балун» (от англ. balloon — «воздушный шар»). Этот калькулятор точно показывает, насколько большим окажется этот финальный платёж, исходя из суммы кредита, процентной ставки, срока и того ежемесячного взноса, который вы реально вносите.
Как пользоваться калькулятором
Укажите первоначальную сумму кредита, годовую процентную ставку, срок в годах и ваш фиксированный ежемесячный платёж. Калькулятор ежемесячно начисляет проценты на остаток, вычитает суммарную стоимость всех внесённых платежей и показывает остаток балунного платежа к погашению в конце срока, а также общую сумму регулярных взносов и итоговую сумму выплат.
Разбор формулы
Остаток долга после n платежей рассчитывается так:
$$\text{Балун} = P\,(1+r)^{n} - \text{PMT}\cdot\frac{(1+r)^{n}-1}{r}$$
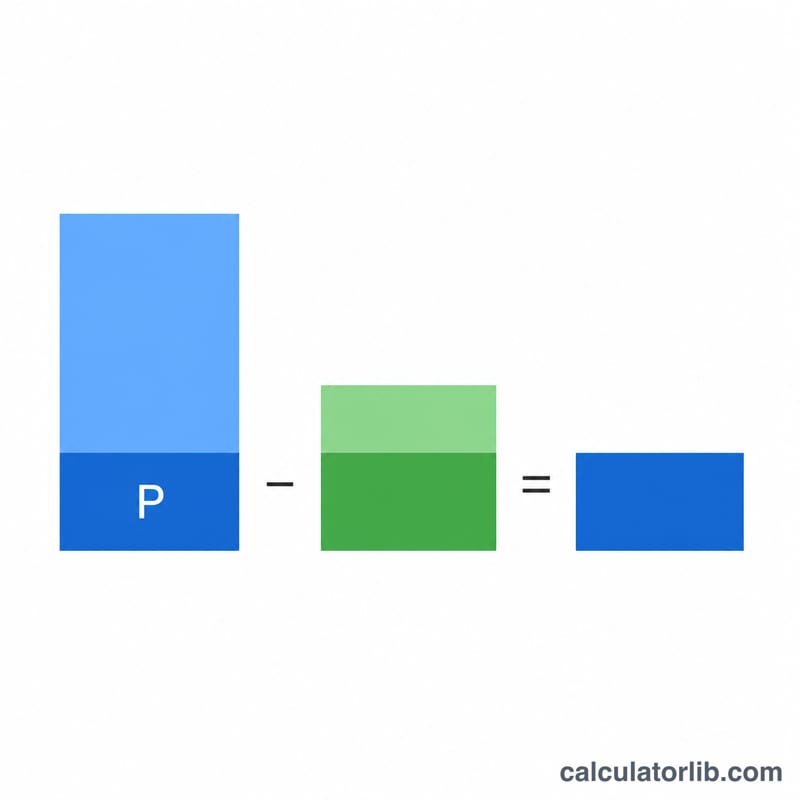
где P — основная сумма (тело) кредита, r — периодическая (месячная) процентная ставка = годовая ставка ÷ 12 ÷ 100, n — количество платежей = годы × 12, а PMT — размер периодического платежа. Первое слагаемое наращивает тело кредита по правилу сложных процентов, а второе — это будущая стоимость аннуитета регулярных платежей, которая уменьшает остаток долга.
Пример расчёта
Допустим, вы берёте 200 000 $ под 5% годовых на 5 лет и платите 1073,64 $ в месяц. Месячная ставка \(r = 0{,}05/12 \approx 0{,}0041667\), \(n = 60\). \((1+r)^{60} \approx 1{,}283359\). $$\text{Балун} = 200000 \times 1{,}283359 - 1073{,}64 \times \frac{1{,}283359 - 1}{0{,}0041667} \approx 256671{,}7 - 73014{,}0 \approx 183\,657{,}68\ \$$$ останется к погашению в конце срока.
Частые вопросы
Почему балунный платёж такой большой? Потому что ежемесячный платёж намеренно занижен (нередко он покрывает в основном проценты), тело кредита почти не уменьшается — отсюда и крупный разовый платёж в конце.
Может ли балун быть равен нулю? Да. Если ежемесячный платёж достаточно большой, чтобы полностью погасить кредит, остаток дойдёт до нуля и никакого балунного платежа не будет.
Зависит ли расчёт от валюты или страны? Нет. Математика универсальна — просто вводите суммы в своей валюте.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Объяснение ключевых терминов
Кредит с воздушным платежом — это кредит, плановые ежемесячные платежи по которому не полностью погашают заёмную сумму за срок кредита, оставляя крупный окончательный платёж (воздушный платёж) к оплате в конце. Приведённые ниже термины определяют каждую величину, входящую в формулу воздушного платежа \(B = A\,(1+r)^{n} - M\,\dfrac{(1+r)^{n}-1}{r}\).
- Основная сумма долга (\(A\))
- Первоначальная сумма заимствованных денег, до начисления процентов. Это сумма кредита, на основе которой рассчитываются остаток задолженности и воздушный платёж.
- Периодическая процентная ставка (\(r\))
- Процентная ставка, применяемая к каждому периоду платежа. Для ежемесячного кредита она равна годовой номинальной ставке, делённой на 12 (и на 100 для перевода из процентов), то есть \(r = \dfrac{\text{годовая ставка \%}}{1200}\). Например, годовая ставка 6% даёт ежемесячную ставку \(0.06/12 = 0.005\).
- Срок кредита / количество платежей (\(n\))
- Общее число периодов платежей в течение жизни кредита. Для ежемесячного кредита \(n = 12 \times \text{лет}\). Для кредита с воздушным платежом это график, на основе которого рассчитан платёж, или период до наступления срока погашения воздушного платежа.
- Периодический платёж (ПЛТ, \(M\))
- Фиксированная сумма, выплачиваемая в каждый период (обычно ежемесячно). При кредите с воздушным платежом этот платёж намеренно меньше суммы, необходимой для полного погашения основной суммы долга к дате погашения, что и оставляет задолженность.
- Воздушный платёж (\(B\))
- Единый крупный платёж, оставшийся к погашению в дату конечного срока после совершения всех обычных периодических платежей. Он равен будущей стоимости основной суммы долга минус будущая стоимость произведённых платежей.
- Амортизация
- Постепенное уменьшение остатка основной суммы долга кредита через плановые платежи, при котором каждый платёж в первую очередь покрывает начисленные проценты, а остаток идёт на погашение основной суммы. Полностью амортизируемый кредит заканчивается с нулевым остатком; кредит с воздушным платежом амортизируется только частично.
- Будущая стоимость аннуитета
- Накопленная стоимость потока равных периодических платежей, выросшая с периодической процентной ставкой, задаваемая формулой \(M\,\dfrac{(1+r)^{n}-1}{r}\). В формуле воздушного платежа эта величина представляет, на сколько платежи заёмщика фактически снизили сумму начисляемых на основную сумму долга процентов.
- Дата погашения
- Дата, когда срок кредита истекает и оставшийся остаток задолженности (воздушный платёж) становится полностью подлежащим оплате. В дату погашения заёмщик должен погасить, рефинансировать или иным образом разрешить воздушный платёж.