Bu Hesaplama Aracı Ne İşe Yarar?
Kredi Kartı Ödeme Sonrası Kalan Borç Hesaplama aracı, bir ödeme yaptıktan sonra — hesap dönemi boyunca işleyen faiz dâhil — hâlâ ne kadar borcunuz kalacağını gösterir. Çoğu kişi 300 $ ödemenin 2.000 $'lık bir borcu basitçe 1.700 $'a düşüreceğini sanır; oysa önce faiz eklenir, dolayısıyla gerçek kalan borç biraz daha yüksek çıkar. Bu araç o gerçek tutarı ortaya koyar.
Not: Bu hesaplamada faiz yıllık yüzde oranı (APR) mantığına göre yapılır; bu yapı özellikle ABD ve birçok yabancı ülkedeki kredi kartı sistemlerinde kullanılır. Türkiye'de bankalar genellikle aylık akdi faiz oranı üzerinden işlem yapar, ancak temel mantık aynıdır: elinizdeki yıllık oranı 12'ye bölerek aynı sonucu elde edebilirsiniz.
Nasıl Kullanılır?
Güncel ekstre borcunuzu, kartınızın yıllık faiz oranını (APR) ve bu dönem yapmayı planladığınız ödemeyi girin. Hesaplayıcı APR'yi aylık orana çevirir, borcunuza bir aylık faiz uygular, ardından ödemenizi düşerek bir sonraki döneme ne kadarının devredeceğini gösterir.
Formülün Açıklaması
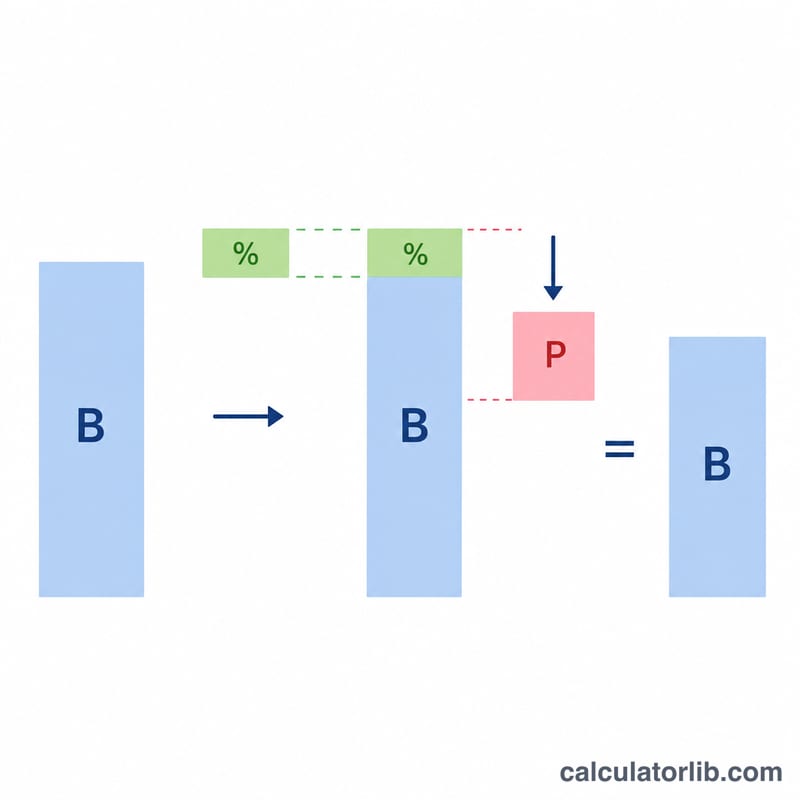
Temel denklem şudur: $$\text{Kalan Borç} = \max\!\left(0,\; \text{Borç}\left(1 + \frac{\text{APR}}{1200}\right) - \text{Ödeme}\right)$$ Önce aylık dönem faiz oranı \(\text{APR} \div 12\) olarak bulunur. Borcunuzu bu oranla çarpmak dönemin faizini verir. Bu faiz borcunuza eklenir ve ardından ödemeniz düşülür. Ödemeniz borcun tamamını kapatıyorsa sonuç 0 $ olarak gösterilir (asla eksiye düşmez).
Örnek Hesaplama
Diyelim ki %19,99 APR ile 2.000 $ borcunuz var ve 300 $ ödeme yapıyorsunuz. Aylık oran \(19{,}99\% \div 12 = 1{,}6658\%\)'dir. Faiz = \(2.000\ \$ \times 0{,}016658 = 33{,}32\ \$\). Faizle birlikte borç = \(2.033{,}32\ \$\). 300 $'lık ödemeden sonra hâlâ 1.733,32 $ borcunuz vardır — yani basitçe tahmin edilen 1.700 $'dan yaklaşık 33 $ daha fazla.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Yeni harcamalar hesaba katılıyor mu? Hayır. Dönem içinde yeni harcama yapılmadığı varsayılır; yalnızca mevcut borç, faiz ve ödemeniz dikkate alınır.
Faiz ödememden önce mi sonra mı işliyor? Bu model önce faizi borcun tamamına ekler, sonra ödemeyi düşer. Bu, faizsiz ödeme süresi (grace period) olmayan dönen borçlar için en temkinli ve en yaygın yaklaşımdır.
Kalan borcum neden beklediğimden yüksek? Çünkü her dönem faiz işler. Borcu ne kadar uzun süre taşırsanız faiz o kadar birikir; asgari tutarın üzerinde ödeme yapmanın para kazandırmasının nedeni de budur.