
O que esta calculadora faz
Muitos emissores de cartão de crédito calculam o pagamento mínimo mensal como uma pequena porcentagem do saldo da fatura mais os juros acumulados no mês — e aplicam um piso fixo em dólares (geralmente $25 ou $35) quando esse valor fica muito baixo. Esta calculadora reproduz esse método comum para que você possa estimar quanto pode dever antes de a fatura chegar.
Como usar
Informe o saldo atual, a porcentagem de pagamento mínimo que o seu cartão usa (geralmente em torno de 1%–3%), a taxa de juros anual (APR) do cartão e o piso mínimo em dólares previsto no contrato do cartão. A calculadora retorna o pagamento mínimo estimado, detalhado em parcela do principal, parcela de juros e qual valor prevaleceu — o valor calculado ou o piso.
A fórmula explicada
A parcela do principal é saldo × porcentagem ÷ 100. A parcela de juros é saldo × (APR ÷ 100 ÷ 12), que representa um mês de juros. Os dois valores são somados, e o resultado é comparado com o piso por meio de max(), de modo que você sempre pague pelo menos o valor mínimo em dólares.
$$\text{Pagamento Mínimo} = \max\left(\text{Piso},\; \text{Saldo}\times\frac{\text{Percentual}}{100} + \text{Saldo}\times\frac{\text{APR}}{1200}\right)$$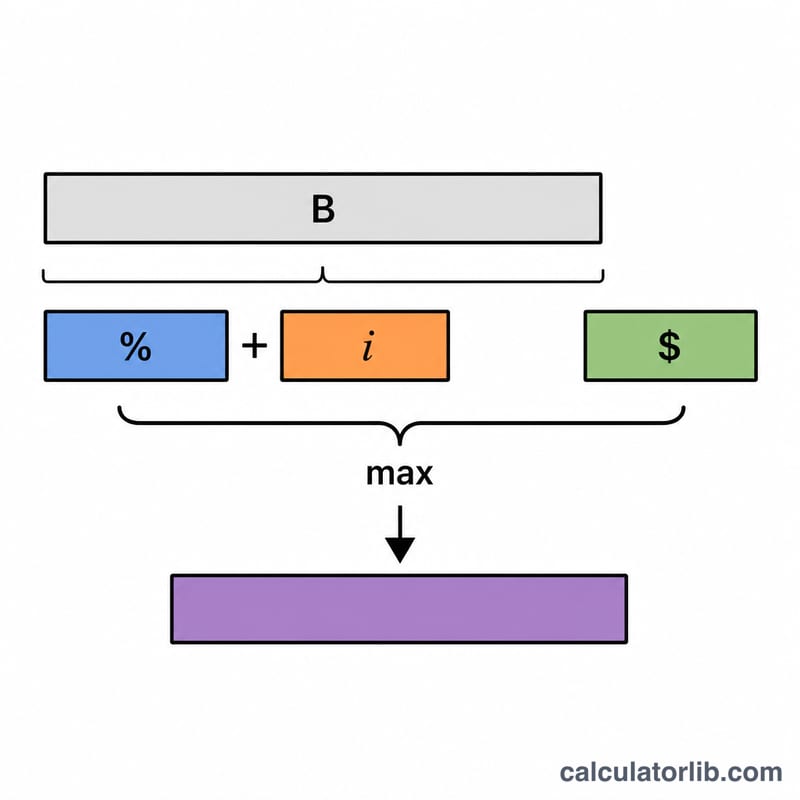
Exemplo prático
Suponha que seu saldo seja $3.000, a porcentagem seja 1%, a APR seja 19,99% e o piso seja $25. Principal = \(3000 \times 0{,}01 = \$30\). Juros = \(3000 \times (0{,}1999 \div 12) = \$49{,}975\). Total = \(\$79{,}975\). Como esse valor está acima do piso de $25, o pagamento mínimo estimado é de cerca de $79,98.
Perguntas frequentes
Por que pagar apenas o mínimo sai tão caro? Porque grande parte de cada pagamento mínimo vai para os juros, o principal quase não diminui — o que estende o pagamento por anos e multiplica o total de juros.
Todos os emissores usam essa fórmula? Não. Os métodos variam (alguns usam porcentagens fixas, outros porcentagem mais tarifas). Esta é uma aproximação amplamente usada; consulte o contrato do seu cartão para ver os termos exatos.
Devo sempre pagar o mínimo? Pagar mais do que o mínimo reduz drasticamente os juros e o tempo para quitar a dívida. Encare o mínimo como o piso, não como a meta.










