O que é a Calculadora do AMT?
Esta calculadora se aplica ao sistema tributário federal dos Estados Unidos. O Alternative Minimum Tax (AMT, Imposto Mínimo Alternativo) é um imposto paralelo criado para garantir que contribuintes que declaram grandes deduções ou itens de preferência ainda paguem um valor mínimo de imposto. Esta ferramenta oferece uma estimativa simplificada do AMT adicional que você pode dever além do imposto regular. Ela serve apenas para planejamento — os valores de isenção, as faixas de eliminação gradual e as alíquotas do AMT mudam a cada ano fiscal, portanto confirme os valores atuais com o IRS ou com um profissional de impostos.
Como usar
Informe sua renda tributável regular, o total dos seus itens de preferência e ajustes do AMT (como certos exercícios de ISO, juros de títulos de atividade privada ou depreciação acelerada), o valor da sua isenção do AMT, o imposto regular devido e a alíquota aplicável do AMT (geralmente 26% ou 28%). A calculadora determina sua Renda Tributável do Imposto Mínimo Alternativo (AMTI), o imposto mínimo provisório e quanto de AMT, se houver, é somado ao seu imposto regular.
A fórmula explicada
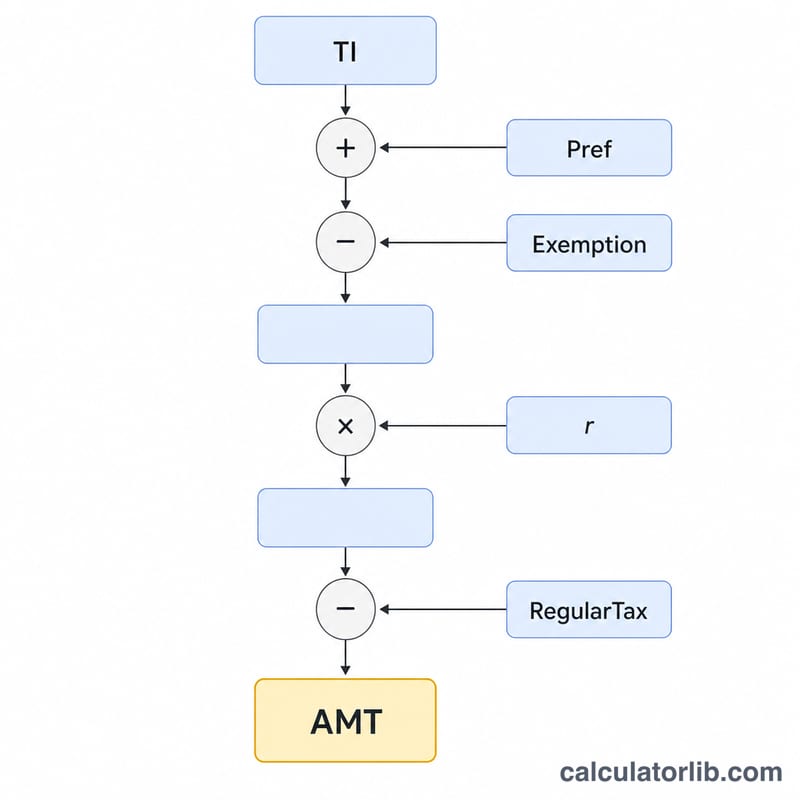
Primeiro, \(\text{AMTI} = \text{Renda Tributável} + \text{Preferências} - \text{Isenção}\).
$$\text{AMTI} = \text{TI} + \text{Preferências} - \text{Isenção}$$O imposto mínimo provisório é \(\text{AMTI} \times \text{Alíquota do AMT}\). Você só deve AMT quando esse imposto provisório excede o seu imposto regular:
$$\text{AMT} = \max\left(0,\; (\text{TI} + \text{Pref} - \text{Isenção}) \times r - \text{Imposto Regular}\right)$$Seu imposto total passa a ser o imposto regular mais esse valor de AMT.
Exemplo prático
Suponha que a renda tributável seja $200.000, os itens de preferência somem $50.000, a isenção seja $85.700 e a alíquota do AMT seja 26%.
$$\text{AMTI} = 200\,000 + 50\,000 - 85\,700 = \$164\,300$$Imposto mínimo provisório:
$$164\,300 \times 0{,}26 = \$42\,718$$Se o seu imposto regular for $38.000, então
$$\text{AMT} = 42\,718 - 38\,000 = \$4\,718$$de imposto adicional, totalizando $42.718.
Valores de isenção do AMT e limites de eliminação gradual
A isenção do Imposto Mínimo Alternativo protege um valor-base da renda tributável do imposto mínimo alternativo (AMTI) contra o AMT. A própria isenção é eliminada gradualmente à razão de 25 centavos por dólar de AMTI acima do limite de eliminação gradual, e aplica-se uma estrutura de alíquotas em dois níveis: 26% sobre o AMTI até um ponto de corte e 28% sobre a parcela acima dele.
| Ano fiscal / Situação de declaração | Isenção do AMT | Início da eliminação gradual (AMTI) | Ponto de corte das alíquotas de 26% / 28% |
|---|---|---|---|
| 2024 Solteiro / Chefe de família | $85.700 | $609.350 | $232.600 |
| 2024 Casados declarando em conjunto | $133.300 | $1.218.700 | $232.600 |
| 2024 Casados declarando separadamente | $66.650 | $609.350 | $116.300 |
| 2023 Solteiro / Chefe de família | $81.300 | $578.150 | $220.700 |
| 2023 Casados declarando em conjunto | $126.500 | $1.156.300 | $220.700 |
| 2023 Casados declarando separadamente | $63.250 | $578.150 | $110.350 |
Acima do limite de eliminação gradual, a isenção é reduzida em 25% do excedente de AMTI e é totalmente eliminada quando o AMTI é grande o bastante. O ponto de corte indicado é o nível de AMTI acima do qual a alíquota de 28% substitui a de 26%. Observe que esta calculadora usa uma única alíquota de AMT informada por você; para um valor preciso, aplica-se a tabela de dois níveis de 26%/28% do Formulário 6251 do IRS.
Principais termos do AMT definidos
- Renda Tributável do Imposto Mínimo Alternativo (AMTI)
- Sua renda tributável recalculada para fins do AMT — a renda tributável regular com certas deduções não permitidas e itens de preferência adicionados de volta, antes de subtrair a isenção do AMT.
- Itens de preferência / Ajustes
- Valores que recebem tratamento favorável no imposto regular, mas que precisam ser somados de volta (ou recalculados) para o AMT, como a dedução padrão, deduções de impostos estaduais e locais, certas depreciações e diferenças de opções de ações incentivadas.
- Imposto Mínimo Provisório (TMT)
- O imposto calculado aplicando-se a(s) alíquota(s) do AMT ao AMTI após a isenção. O AMT devido é igual ao TMT menos o seu imposto regular, mas nunca menos que zero.
- Isenção do AMT
- Um valor baseado na situação de declaração, subtraído do AMTI antes de aplicar a alíquota do AMT, o que mantém a maioria dos contribuintes de renda baixa e média fora do AMT.
- Eliminação gradual da isenção
- A redução progressiva da isenção do AMT — 25 centavos perdidos por dólar de AMTI acima do limite de eliminação gradual — até que a isenção chegue a zero para quem tem renda alta.
- Diferença do exercício de ISO
- A diferença entre o valor justo de mercado e o preço de exercício quando você exerce uma opção de ações incentivada (ISO) e mantém as ações. Ela não aparece no imposto regular daquele ano, mas é um importante item de preferência do AMT.
- Juros de títulos de atividade privada
- Juros de certos títulos municipais isentos de imposto que financiam projetos privados; são isentos do imposto regular, mas somados de volta como item de preferência para o AMT.
- Imposto regular devido
- O imposto de renda que você calcula pelas regras ordinárias. O AMT se aplica apenas na medida em que o imposto mínimo provisório excede esse valor.
O que significa o seu resultado do AMT
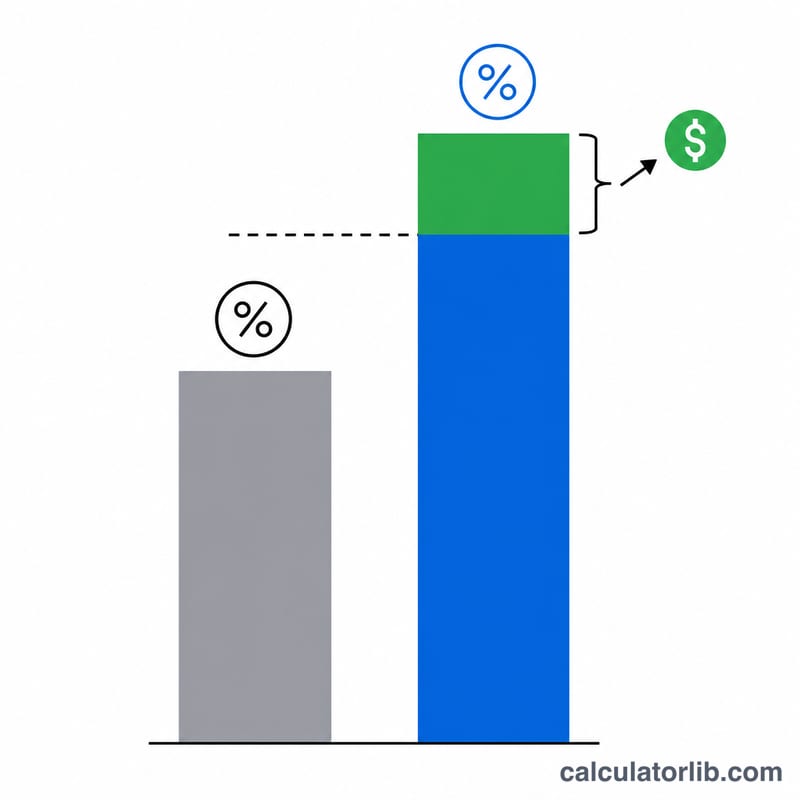
A calculadora compara o seu imposto mínimo provisório (TMT) com o seu imposto regular. Há dois resultados possíveis:
- AMT > 0: Seu imposto mínimo provisório excedeu o imposto regular, então a diferença é somada ao valor do seu imposto regular. Por exemplo, se o AMTI é $300.000 a uma alíquota de 26%, o TMT é $78.000; se o seu imposto regular era $60.000, você deve um AMT extra de $18.000.
- AMT = 0: Seu imposto regular já atinge ou excede o mínimo, portanto nenhum imposto adicional é devido no sistema do AMT. Esse é o caso da maioria dos contribuintes.
Lembre-se de que esta é uma estimativa simplificada. Ela aplica a alíquota única do AMT que você informa e não modela automaticamente a eliminação gradual da isenção, a tabela de dois níveis de 26%/28%, o crédito de imposto estrangeiro do AMT, o tratamento separado de alíquotas para ganhos de capital e dividendos qualificados, nem a depreciação específica do AMT. Esses fatores podem aumentar ou reduzir bastante o seu imposto real.
Trate o resultado apenas como um indicador de planejamento. O cálculo oficial é o Formulário 6251 do IRS, Alternative Minimum Tax — Individuals. Confirme qualquer exposição relevante ao AMT com o Formulário 6251 ou com um profissional de impostos qualificado. Estas são informações gerais, não aconselhamento tributário profissional, e nenhuma recomendação fiscal pessoal está sendo feita.
Perguntas frequentes
Quem precisa pagar o AMT? Contribuintes cujo imposto mínimo provisório excede o imposto regular — normalmente quem tem renda alta somada a grandes itens de preferência ou deduções.
Qual alíquota devo usar? A alíquota do AMT em 2024 é de 26% sobre o AMTI até um limite e de 28% acima dele. Use 26% para uma estimativa rápida em níveis moderados de renda.
Este é um valor oficial? Não. Esta é uma estimativa simplificada que ignora a eliminação gradual da isenção, o tratamento de ganhos de capital e os créditos do AMT. Use o Formulário 6251 do IRS para um cálculo exato.