O que esta calculadora faz
A Calculadora de Porcentagem do Salário mostra o valor exato em dólares de uma determinada porcentagem de qualquer salário. Seja para estimar um aumento, um bônus, uma contribuição para a aposentadoria, uma retenção de imposto ou quanto do seu pagamento vai para uma categoria específica, esta ferramenta faz a conta na hora. Ela funciona com qualquer moeda, pois lida apenas com números.
Como usar
Informe seu salário no primeiro campo e a porcentagem que você quer calcular no segundo. A calculadora retorna o valor em dólares que essa porcentagem representa, além do salário restante depois de retirar esse valor. Por exemplo, você pode descobrir quanto um aumento de 10% acrescenta, ou quanto uma contribuição de 6% para o 401(k) custa por ano.
A fórmula explicada
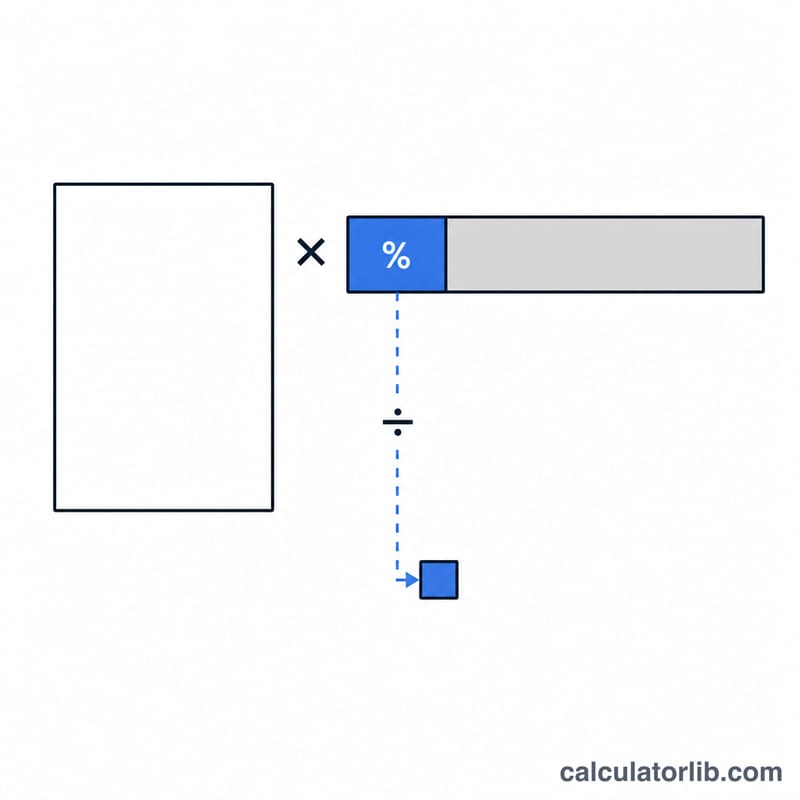
A fórmula principal é simples: $$\text{valor} = \text{salário} \times \frac{\text{percentual}}{100}$$ Uma porcentagem é apenas uma fração de 100, então dividir a porcentagem por 100 a converte em um multiplicador decimal. Multiplicar esse multiplicador pelo salário resulta na parte correspondente. O salário restante é obtido subtraindo esse valor do salário original.
Exemplo prático
Suponha que seu salário seja $50.000 e você queira saber quanto é 10%. Substitua os números: $$50\,000 \times \frac{10}{100} = 5\,000$$ Portanto, 10% de um salário de $50.000 é $5.000, restando $45.000. Se você quisesse 15%, o resultado seria \(50\,000 \times \frac{15}{100} = 7\,500\).
Porcentagens salariais comuns e o que representam
Certas porcentagens do salário aparecem repetidamente em folha de pagamento, benefícios e orçamento. A tabela abaixo lista as mais documentadas, a base a que se aplicam e a origem do número. As linhas de impostos sobre a folha são regras federais dos Estados Unidos (SSA/IRS) e não se aplicam a outros países — se você está fora dos EUA, use as alíquotas de contribuição do seu próprio país.
| Porcentagem | O que é | Aplica-se a | Fonte / padrão |
|---|---|---|---|
| 6,2% | Imposto do Social Security (OASDI), parcela do empregado — o empregador paga outros 6,2% | Salário bruto, somente até o limite salarial anual do Social Security; ganhos acima do limite não são tributados pelo OASDI | Lei federal dos EUA; limite salarial definido anualmente pela SSA |
| 1,45% | Imposto do Medicare, parcela do empregado — o empregador também paga 1,45% | Todo o salário bruto; sem teto | Lei federal dos EUA (IRS) |
| 0,9% | Imposto Adicional do Medicare — apenas do empregado, sem contrapartida do empregador | Salário bruto acima de um limite do IRS que depende da situação de declaração | Lei federal dos EUA (IRS) |
| 7,65% | FICA combinado (6,2% + 1,45%), parcela do empregado | Salário bruto, com a parte de 6,2% limitada ao teto salarial | Lei federal dos EUA (SSA/IRS) |
| 3%–15% | Faixa típica de contribuição voluntária do empregado ao 401(k); muitos planos inscrevem automaticamente no patamar inferior e aumentam gradualmente | Salário bruto (antes do imposto nas contribuições tradicionais, após o imposto nas contribuições Roth) | Prática típica do mercado; limite anual em dólares definido pelo IRS |
| 50% dos primeiros 6% | Fórmula comum de contrapartida do empregador — equivale a até 3% do salário se o empregado contribuir pelo menos 6% | Salário bruto | Prática típica do mercado (depende do plano; também comum: 100% of the first 3%) |
| 3%–4% | Aumento salarial anual típico por mérito / custo de vida | Salário-base bruto atual | Prática típica do mercado; varia conforme empregador, ano e inflação |
| 10%–15% | Aumento salarial típico que acompanha uma promoção para um nível superior | Salário-base bruto atual | Prática típica do mercado |
| 50% / 30% / 20% | Divisão de orçamento: necessidades / desejos / poupança e pagamento de dívidas | Valor líquido (após impostos) recebido, não o bruto — esta é a única regra aqui definida sobre o líquido | Orientação popular de orçamento, não um padrão legal |
Verifique tetos e limites do ano fiscal vigente. O limite salarial do Social Security, os limites do Imposto Adicional do Medicare e os limites de contribuição do 401(k) são ajustados periodicamente (o limite salarial e os limites de contribuição normalmente a cada ano). As alíquotas acima são estáveis há muito tempo, mas os ttetos em dólares a que se vinculam não são — sempre confira o valor publicado para o ano que você está calculando.
Porcentagem do salário em cenários comuns
Cada célula abaixo é simplesmente \(\text{Salário} \times \frac{\text{Percentual}}{100}\). Os valores são anuais, na moeda que você informar — os cifrões são ilustrativos.
| Salário anual | 1% | 3% | 5% | 10% | 15% | 20% |
|---|---|---|---|---|---|---|
| $40.000 | $400 | $1.200 | $2.000 | $4.000 | $6.000 | $8.000 |
| $60.000 | $600 | $1.800 | $3.000 | $6.000 | $9.000 | $12.000 |
| $80.000 | $800 | $2.400 | $4.000 | $8.000 | $12.000 | $16.000 |
| $100.000 | $1.000 | $3.000 | $5.000 | $10.000 | $15.000 | $20.000 |
| $150.000 | $1.500 | $4.500 | $7.500 | $15.000 | $22.500 | $30.000 |
Todas as colunas são lineares. Dobrar o salário dobra o valor, e dobrar a porcentagem também o dobra — não há faixas, limites nem etapas de arredondamento neste cálculo. Isso faz de 1% uma boa referência mental: 1% de $80.000 é $800, então 7% é \(7 \times \$800 = \$5\,600\), e 12,5% é \(12{,}5 \times \$800 = \$10\,000\).
Por contracheque. Valores anuais parecem abstratos, então divida pelo número de períodos de pagamento — 26 para quinzenal (a cada duas semanas), 24 para duas vezes ao mês, 12 para mensal:
| Valor anual | A cada duas semanas (÷ 26) | Mensal (÷ 12) |
|---|---|---|
| $1.200 | $46,15 | $100,00 |
| $3.000 | $115,38 | $250,00 |
| $4.000 | $153,85 | $333,33 |
| $8.000 | $307,69 | $666,67 |
| $15.000 | $576,92 | $1.250,00 |
Assim, um empregado que ganha $80.000 e aumenta sua contribuição para a aposentadoria de 5% para 10% está destinando $4.000 a mais por ano, ou cerca de $153,85 de cada um dos 26 contracheques a cada duas semanas — antes de considerar qualquer efeito fiscal de uma contribuição antes do imposto.
Interpretando seu resultado
Esta calculadora realiza uma única operação sobre o número que você digita:
$$\text{Valor} = \text{Salário} \times \frac{\text{Percentual}}{100}$$
Ela não sabe se o salário informado é bruto ou líquido, e não precisa saber — mas você precisa, porque a resposta herda a base que você fornecer. Informe o salário anual bruto e você obtém uma porcentagem do bruto. Informe o valor que cai na conta e você obtém uma porcentagem do líquido. Isso importa porque as duas convenções não são intercambiáveis: descontos da folha — impostos, contribuições para aposentadoria, prêmios de seguro — são convencionalmente definidos sobre o salário bruto, enquanto regras de orçamento doméstico, como a divisão 50/30/20, são definidas sobre a renda após impostos. Aplicar uma meta de poupança de 20% sobre o bruto e uma meta de 20% sobre o líquido produz valores muito diferentes para o mesmo emprego.
O restante não é o valor que você recebe. O segundo resultado é apenas \(\text{Salário} - \text{Valor}\) — o que sobra depois de subtrair essa única porcentagem. Não é uma estimativa de contracheque. Contracheques reais acumulam vários descontos ao mesmo tempo, e a ordem e o tratamento fiscal diferem: contribuições tradicionais ao 401(k) e a maioria dos prêmios de plano de saúde saem antes do imposto e, portanto, reduzem o salário sobre o qual o imposto de renda é calculado, enquanto contribuições Roth, penhoras salariais e muitos benefícios voluntários saem após o imposto. Subtrair uma porcentagem não diz nada sobre o efeito combinado das demais.
Porcentagens com teto deixam de valer em salários altos. Alguns descontos percentuais se aplicam apenas até um teto. O exemplo mais claro é o imposto do Social Security dos EUA: 6,2% incide apenas sobre salários até o limite salarial anual, e deixa de incidir totalmente acima dele. Multiplicar um salário bem acima desse limite por 6,2% superestimará o imposto real, às vezes de forma substancial. O mesmo cuidado vale para contribuições de aposentadoria, que são percentuais até atingirem um limite anual fixo em dólares, e para qualquer benefício com contribuição máxima. A aritmética de porcentagem fixa só é precisa na faixa em que a porcentagem realmente se aplica a cada dólar.
O que esta ferramenta é. É aritmética — uma multiplicação exata, sem arredondamento — e não um cálculo de imposto, folha de pagamento ou retenção. A retenção real depende da situação de declaração, de deduções ou declarações equivalentes, da jurisdição estadual, provincial e local, dos ganhos acumulados no ano, das regras do plano do empregador e da legislação tributária do país em que você trabalha. Use o resultado para dimensionar uma contribuição, avaliar um aumento ou conferir uma linha do contracheque; use um sistema de folha de pagamento, tabelas oficiais de imposto ou um profissional qualificado para determinar o que de fato será retido. Esta seção traz informações gerais, não constitui aconselhamento fiscal, trabalhista ou financeiro e não recomenda qual porcentagem você deve contribuir ou poupar.
Perguntas frequentes
Posso usar para um aumento salarial? Sim. Informe seu salário atual e a porcentagem do aumento para ver o acréscimo em dólares. Some-o ao seu salário para obter o novo total.
Funciona com qualquer moeda? Com certeza. A matemática independe da moeda, então o resultado vem na moeda que você informou.
Como encontro o novo salário depois de somar a porcentagem? Some o valor calculado ao seu salário original, ou observe que um aumento de P% multiplica seu salário por \(\left(1 + \frac{P}{100}\right)\).