クレジットカード毎月返済額シミュレーターとは?
このツールは、設定した年利(APR)で一定の月数以内にクレジットカードの残高を完済するために必要な、毎月の固定返済額を計算します。住宅ローンや各種ローンの返済額と同じ「元利均等返済(アモチゼーション)」の計算式を使っているため、現実的な完済プランを立てられるうえ、完済までに支払う利息がいくらになるのかもひと目で確認できます。なお、ここで使うAPR(Annual Percentage Rate)は欧米のクレジットカードで一般的な「年率」表記で、日本のカードでよく見かける「実質年率」とほぼ同じ考え方です。
使い方
現在のカード残高、カードの年利(APR)、そして「何か月で完済したいか」を入力してください。シミュレーターが、必要となる毎月の固定返済額に加えて、返済期間が終わるまでに支払う利息の合計と総支払額を表示します。
計算式の解説
毎月の返済額は次の式で求めます。
$$P = \frac{B \cdot r}{1 - (1 + r)^{-n}}$$
ここで \(B\) は残高、\(n\) は返済月数、\(r\) は月利を表し、月利は \(r = \dfrac{\text{APR}}{1200}\)(年利を12で割り、さらに100で割ってパーセント表記から小数に変換した値)で計算します。APRが0%の場合は、単純に残高を返済月数で割った金額が毎月の返済額になります。
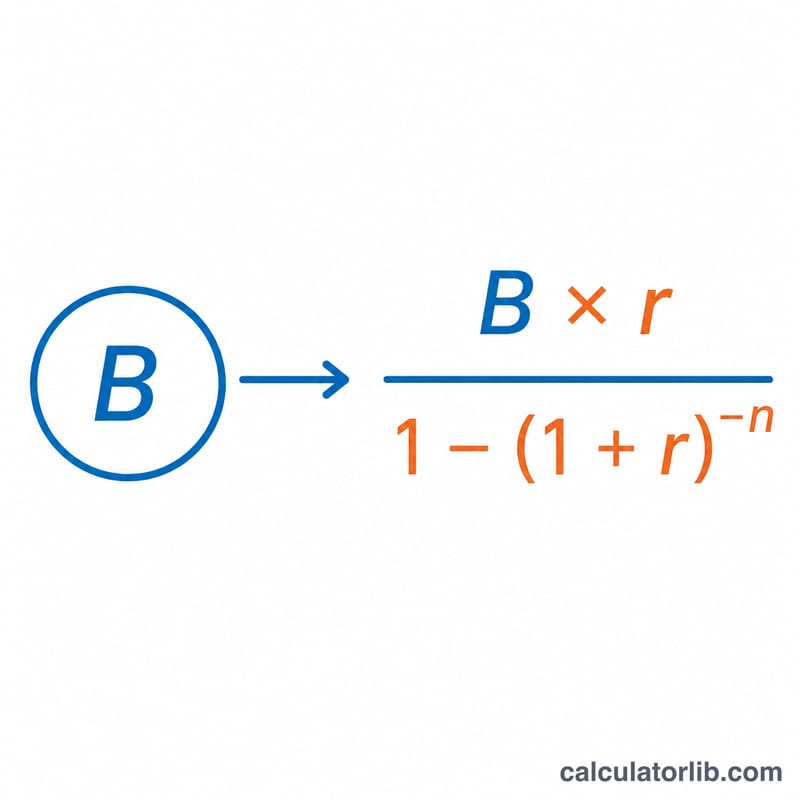
計算例
たとえば、年利18%で5,000ドルの残高があり、これを24か月で完済したいとします。月利は \(r = 18 / 1200 = 0.015\)。これを式に当てはめると、$$P = \frac{5000 \times 0.015}{1 - 1.015^{-24}} \approx 249.69$$ 毎月約249.69ドルとなります。24か月での総支払額は約5,992.46ドルで、そのうちおよそ992.46ドルが利息です。
結果の解釈
総利息は、支払総額から借入開始時の残高を引いた金額です:\(\text{利息} = M \cdot n - B\)。選択した返済期間中に借入コストとして支払う金額です。
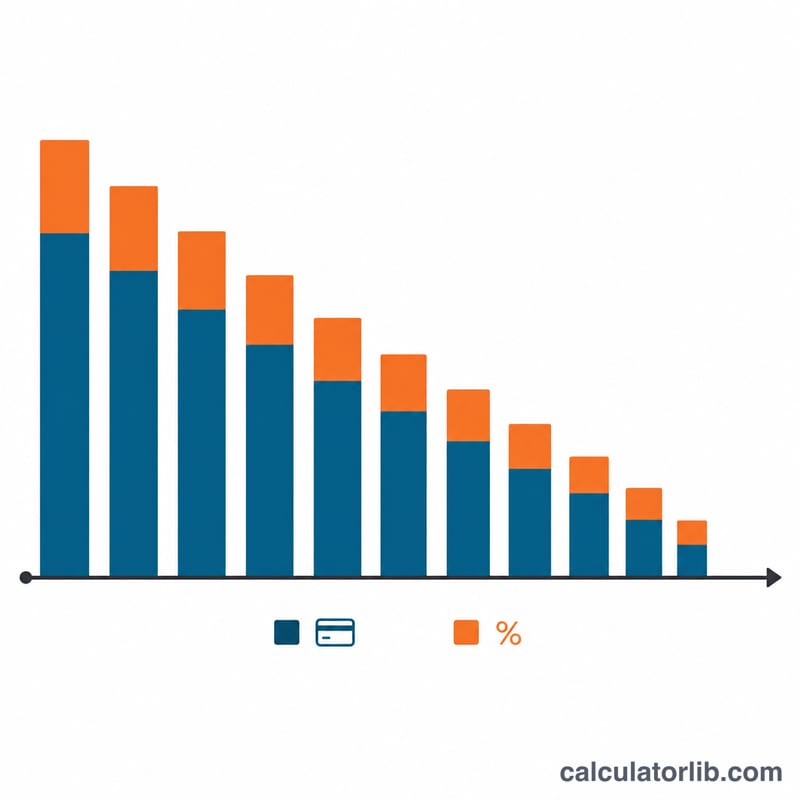
利息と元金の内訳は時間とともに変化します。毎月、利息は残りの残高に対して課されます。24回払いの例の最初の支払いでは、利息は \(5000 \times 0.015 = 75.00\) となるため、249.62ドルの支払額のうち、残高を減らすのは約174.62ドルだけです。残高が減るにつれて利息部分も小さくなり、each支払額のより多くが元金の返済に回ります。
この結果が成り立つ条件。支払額が一定となるのは、APRが一定のままで、カードに新たな購入、手数料、キャッシングが追加されない場合に限られます。変動APR、期限切れの優遇金利、または新たな請求があると、実際の返済スケジュールは変わります。
最低支払額との比較。カード会社は通常、最低支払額を残高と利息・手数料の一定割合、または定額の下限額として設定します。正確なルールは発行会社や国によって異なります。最低支払額は残高が減るにつれて小さくなるため、最低額だけを支払うと返済期間が大幅に長くなり、総利息が増えるのが一般的です。目標完済日に基づいた固定額の支払いであれば、終了日が明確になります。
これは計算内容を理解するための一般的な情報であり、個人向けの金融アドバイスではありません。
主要用語
- APR(年率):残高に対する割合で表した、1年間の借入コスト。
- 月利:毎月適用される金利。この計算機では \(r = \text{APR}/12\) を使用します。これは、APRをパーセントで表した値を1200で割ったものです。
- 元金/残高:将来の利息が加算される前に、現在カードで返済すべき金額。
- 償却:毎月の利息と一部の元金を含む、定額の分割払いによって負債を返済すること。
- 最低支払額:口座を正常な状態に保つために、カード会社が各請求サイクルで要求する最小の支払額。残高と利息の一定割合、または定額の最低額であることが多いです。
- 総利息:支払った利息の合計で、支払総額から開始時の残高を引いた額に等しい。
- 返済期間:残高を全額返済するために選択した月数(数式では \(n\))。
モデルの制限:この計算機は、定期利率としてAPR/12を使用します。日次複利、猶予期間、手数料(年会費、延滞料、キャッシング手数料)、変動金利の違いは考慮せず、新たな請求がないことを前提としています。カード会社の明細書はこれとわずかに異なる場合があります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-12 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
毎月の返済額を多くすると得になりますか? はい。返済期間を短く(月数を少なく)して早く完済するほど、1回あたりの返済額は大きくなりますが、支払う利息の合計は少なくなります。
APRと月利の違いは? APRは1年あたりの利率です。これを12で割ったものが、計算式で使う月利になります。
返済中に新たな利用はないものとして計算していますか? はい。この計算は、完済までの期間中にカードで新たな買い物をしないことを前提としています。