Qu'est-ce que le calculateur de paiement minimum d'une carte de crédit ?
Cet outil estime le montant le plus faible que vous devez régler sur votre carte de crédit au cours du cycle de facturation pour conserver votre compte en règle. La plupart des émetteurs calculent le minimum comme un petit pourcentage du solde additionné aux intérêts accumulés durant le mois, sans toutefois descendre en dessous d'un montant plancher fixe (souvent de 25 $ à 35 $). Le calculateur reproduit cette formule courante. Les règles exactes varient selon l'émetteur et le contrat de la carte : considérez donc le résultat comme une estimation. À noter que ce modèle s'appuie sur les pratiques nord-américaines (montants en dollars) ; en France et dans la zone euro, les cartes fonctionnent différemment, notamment avec le crédit renouvelable encadré par des règles distinctes.
Comment l'utiliser
Saisissez le solde actuel de votre relevé, le pourcentage minimum de paiement de votre carte (souvent entre 1 % et 3 %), votre TAP (taux annuel en pourcentage) et le montant plancher imposé par votre émetteur. Le calculateur affiche alors le paiement minimum estimé, accompagné du détail des intérêts et de la part correspondant au pourcentage du solde.
La formule expliquée
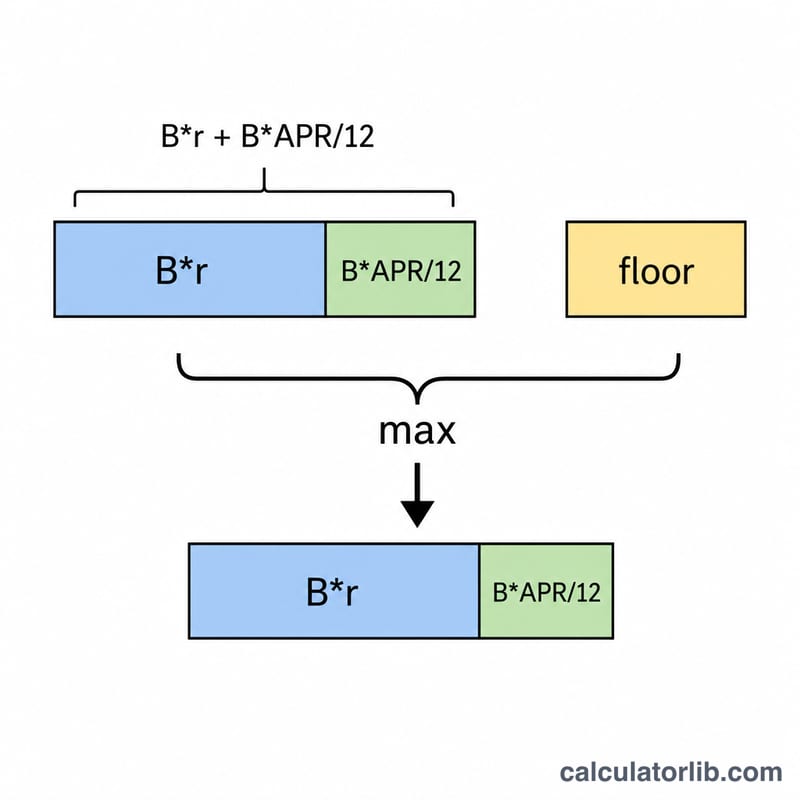
On calcule d'abord les intérêts mensuels selon \(\text{Solde} \times (\text{TAP} \div 12)\). Vient ensuite la part en pourcentage : \(\text{Solde} \times \text{taux en pourcentage}\). On additionne ces deux montants, puis le calculateur retient la plus grande valeur entre cette somme et le montant plancher fixe. Si le résultat dépasse la totalité du solde, le paiement est plafonné au montant du solde.
$$\begin{gathered} \text{Paiement Min} = \min\!\left(\text{Solde},\ \max\!\left(\text{Plancher},\ P\right)\right) \\[1.5em] \text{où}\quad P = \text{Solde}\cdot\dfrac{\text{Pourcentage}}{100} + \text{Solde}\cdot\dfrac{\text{TAP}}{1200} \end{gathered}$$
Exemple chiffré
Supposons que vous deviez 2 000 $ à un TAP de 19,99 %, avec un pourcentage minimum de 1 % et un plancher de 25 $. Intérêts mensuels = \(2000 \times (0{,}1999 \div 12) \approx 33{,}32\ \$\). Part en pourcentage = \(2000 \times 0{,}01 = 20\ \$\). Somme = \(53{,}32\ \$\). Comme 53,32 $ est supérieur au plancher de 25 $, votre paiement minimum estimé s'élève à 53,32 $.
Paiement minimum selon différents soldes et taux
Le tableau applique la formule du calculateur avec un taux minimum de 1 % et un plancher de 25 $. La somme calculée est \(P = \text{Solde} \times \frac{\text{Pourcentage}}{100} + \text{Solde} \times \frac{\text{TAEG}}{100 \times 12}\), c'est-à-dire la partie en pourcentage plus un mois d'intérêts. Le minimum final est \(\min(\text{Solde},\ \max(\text{Plancher},\ P))\). Les montants sont arrondis au centime.
| Solde | TAEG | Intérêts mensuels | Partie en pourcentage (1 %) | Somme calculée | Paiement minimum final | Plancher ou formule ? |
|---|---|---|---|---|---|---|
| 300 $ | 15,99 % | 4,00 $ | 3,00 $ | 7,00 $ | 25,00 $ | Plancher appliqué |
| 1 000 $ | 19,99 % | 16,66 $ | 10,00 $ | 26,66 $ | 26,66 $ | Formule appliquée |
| 2 000 $ | 24,99 % | 41,65 $ | 20,00 $ | 61,65 $ | 61,65 $ | Formule appliquée |
| 5 000 $ | 19,99 % | 83,29 $ | 50,00 $ | 133,29 $ | 133,29 $ | Formule appliquée |
| 10 000 $ | 24,99 % | 208,25 $ | 100,00 $ | 308,25 $ | 308,25 $ | Formule appliquée |
Exemple de calcul pour la ligne de 1 000 $ : les intérêts mensuels sont \(1000 \times \frac{19.99}{100 \times 12} = 16.658\ldots \approx 16.66\), la partie en pourcentage est \(1000 \times 0.01 = 10.00\), et la somme est \(16.66 + 10.00 = 26.66\). Ce montant dépasse le plancher de 25 $ et reste bien inférieur au solde de 1 000 $ ; le résultat est donc 26,66 $.
Définitions des termes clés
- Solde du relevé
- Le montant total dû sur votre carte à la date de clôture du cycle de facturation. Le paiement minimum est généralement calculé à partir de ce montant.
- TAEG (taux annuel effectif global)
- Le coût annuel de l'emprunt sur la carte, exprimé en pourcentage. C'est le point de départ des intérêts facturés chaque mois.
- Taux d'intérêt périodique (mensuel)
- Le TAEG divisé par 12, par exemple \(\frac{19.99\%}{12} \approx 1.666\%\) par mois. Certains émetteurs appliquent plutôt un taux périodique quotidien (généralement le TAEG divisé par 365 ou 360) au solde de chaque jour ; leurs intérêts réels peuvent donc différer légèrement de l'estimation TAEG/12 utilisée ici.
- Taux minimum en pourcentage
- La part du solde, par exemple 1 %, que l'émetteur exige de rembourser chaque mois. Dans ce calculateur, elle s'ajoute aux intérêts du mois.
- Plancher du paiement minimum
- Un montant fixe minimal en dollars, par exemple 25 $, appliqué lorsque la somme calculée serait inférieure.
- Plafond au solde total
- Le paiement minimum ne peut jamais dépasser ce que vous devez. Si le solde est inférieur au plancher, le minimum est égal au solde total.
Les modalités de paiement minimum sont fixées par chaque émetteur de carte et par le contrat de carte ; elles varient selon l'émetteur et le pays.
Interpréter votre paiement minimum estimé
Intérêts et capital. Dans la formule de ce calculateur, seule la partie en pourcentage réduit le solde, tandis que la partie intérêts représente le coût de l'emprunt pour le mois. Pour le solde de 1 000 $ à un TAEG de 19,99 %, 16,66 $ des 26,66 $ de paiement sont des intérêts et 10,00 $ réduisent le solde ; seulement environ 37,5 % du paiement diminue donc le montant dû. Pour 10 000 $ à 24,99 %, 208,25 $ des 308,25 $ sont des intérêts, soit environ 68 %. Comme la part du capital est faible, le solde diminue lentement, et plus le TAEG est élevé, plus il baisse lentement.
Plancher ou formule. Lorsque le résultat est égal au plancher (comme pour la ligne de 300 $), la somme pourcentage plus intérêts était inférieure au plancher, de sorte que le minimum fixe détermine le paiement. Lorsque la formule s'applique, le paiement varie avec le solde et le TAEG, et change donc d'un mois à l'autre à mesure que le solde évolue. Si le solde est inférieur au plancher, le paiement est plafonné au solde.
Ce que signifie le minimum. Le minimum est le montant le plus bas exigé par le contrat de carte pour éviter des frais de retard et que le compte soit signalé en défaut de paiement aux bureaux de crédit. Ce n'est pas le montant qui permet de rembourser la dette dans un délai donné, et les intérêts continuent de courir sur le solde restant.
Les émetteurs diffèrent. Certains émetteurs utilisent 1 % du solde plus les intérêts et frais, d'autres un pourcentage fixe du solde, par exemple de 2 % à 3 %, et beaucoup appliquent un plancher en dollars. Certains utilisent des calculs d'intérêts quotidiens. Considérez le résultat comme une estimation et consultez votre relevé ou votre contrat de carte pour le montant exact.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-17
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-17 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-17 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-17 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-17 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-17 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-16 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-17 Données mises à jour le 2026-11-17 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Pourquoi ne payer que le minimum coûte-t-il cher ? L'essentiel d'un paiement minimum sert à couvrir les intérêts : le solde diminue donc très lentement et vous finissez par payer bien plus sur la durée. Verser un supplément chaque mois réduit considérablement le total des intérêts.
Le montant plancher est-il toujours de 25 $ ? Non. Il dépend de votre contrat de carte ; de nombreux émetteurs appliquent un plancher de 25 $ à 35 $, ou la totalité du solde si celui-ci est inférieur.
Le résultat correspond-il exactement à ma facture ? Il s'agit d'une approximation d'une formule courante des émetteurs. Votre relevé peut reposer sur un pourcentage légèrement différent, une autre méthode de calcul des intérêts ou inclure des frais de retard.