Bu Hesaplama Aracı Ne İşe Yarar?
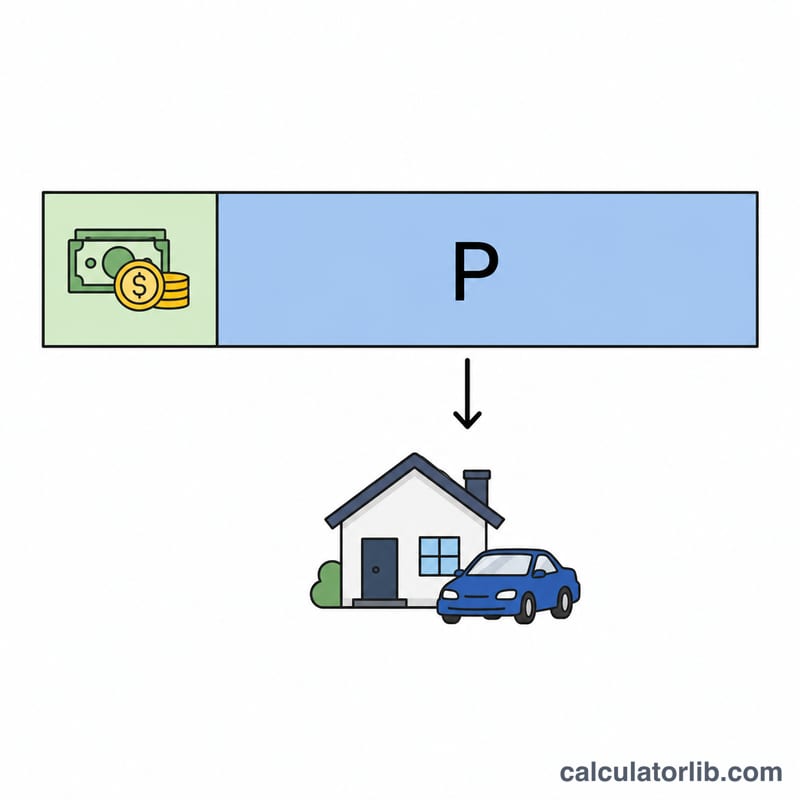
Peşinat Sonrası Kredi Taksiti Hesaplama Aracı, gerçekte finanse ettiğiniz tutar — yani satış fiyatından peşinatınızı çıkardığınızda kalan miktar — üzerinden sabit aylık taksitinizi gösterir. Taşıt kredileri, ekipman finansmanı, ihtiyaç kredileri ve sabit faizli tüm taksitli krediler için kullanılabilir. Daha yüksek bir peşinat anaparayı azalttığı için hem aylık taksitinizi hem de kredi vadesi boyunca ödeyeceğiniz toplam faizi doğrudan düşürür.
Nasıl Kullanılır?
Toplam satış fiyatını, ödemeyi planladığınız peşinat tutarını, yıllık faiz oranını (APR) ve vadeyi yıl cinsinden girin. Hesaplama aracı peşinatı çıkararak finanse edilen anaparayı bulur, ardından standart amortisman formülünü uygulayarak aylık taksitinizi, ödemelerin toplamını ve toplam faiz maliyetini gösterir.
Formül Açıklaması
Önce anapara hesaplanır: \(A = \text{Fiyat} - \text{Peşinat}\). Ardından aylık taksit, amortisman formülüyle bulunur:
$$\text{TAKSİT} = A \cdot \frac{r}{1 - (1 + r)^{-n}}$$Burada \(r\) aylık faiz oranıdır (yıllık oran ÷ 12 ÷ 100) ve \(n\) toplam aylık ödeme sayısıdır (yıl × 12). Faiz %0 ise, taksit basitçe anaparanın ay sayısına bölünmesiyle bulunur.
Örnek Hesaplama
Diyelim ki 30.000 $ değerinde bir aracı 5.000 $ peşinatla, %6 yıllık faizle ve 5 yıl vadeyle satın aldınız. Finanse edilen anapara 25.000 $ olur. Aylık faiz oranı \(0{,}06 \div 12 = 0{,}005\) ve \(n = 60\)'tır. Taksit ise
$$25.000 \times \frac{0{,}005}{1 - 1{,}005^{-60}} \approx 483{,}32\ \$$$olarak hesaplanır. 60 ay boyunca toplam yaklaşık 28.999,20 $ ödersiniz; bunun yaklaşık 3.999,20 $'ı faizdir.
Farklı Peşinat Tutarlarının Karşılaştırılması
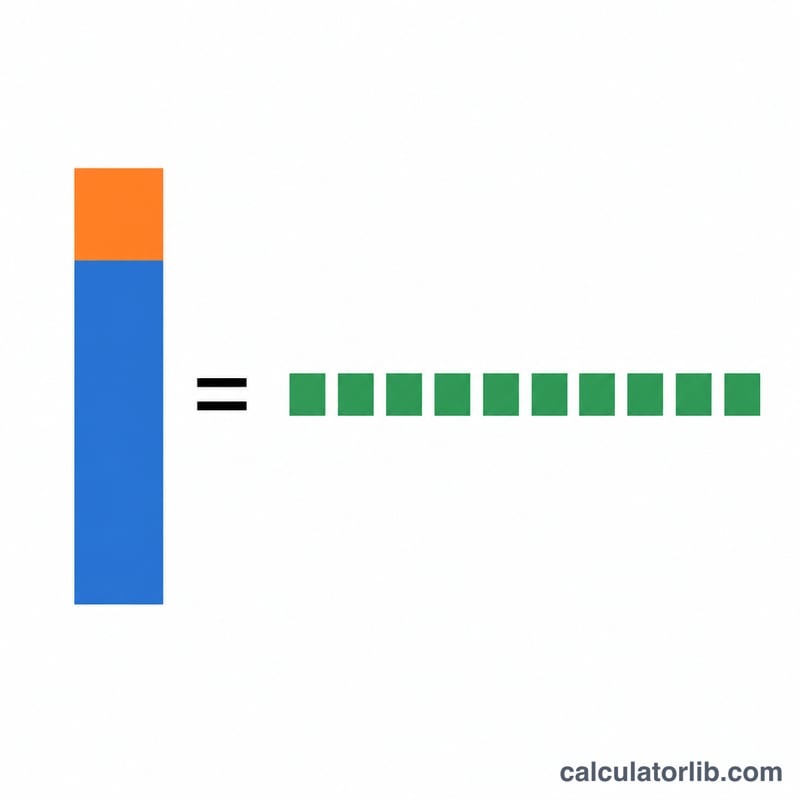
Aşağıdaki tablo 30.000 $ satış fiyatı, yıllık %6 faiz oranı (APR, aylık bileşik) ve 5 yıllık (60 aylık) vade kullanır. Yalnızca peşinat değişir. Her ödeme \(M = P \cdot \frac{r}{1-(1+r)^{-n}}\) formülünden elde edilir; burada \(r = 0.06/12 = 0.005\) ve \(n = 60\). Ödeme katsayısı, finanse edilen her 1 $ için yaklaşık 0.0193328'dir. Toplam ödeme, aylık ödemenin 60 ile çarpımıdır; toplam faiz ise toplam ödeme eksi finanse edilen anapara tutarıdır. Tutarlar kuruşa yuvarlanmıştır ve vergi ile masrafları içermez.
| Peşinat | Fiyatın oranı | Finanse edilen anapara | Aylık ödeme | Toplam ödeme | Toplam faiz |
|---|---|---|---|---|---|
| 0 $ | %0 | 30.000 $ | 579,98 $ | 34.799,04 $ | 4.799,04 $ |
| 3.000 $ | %10 | 27.000 $ | 521,99 $ | 31.319,14 $ | 4.319,14 $ |
| 5.000 $ | ~%17 | 25.000 $ | 483,32 $ | 28.999,20 $ | 3.999,20 $ |
| 7.500 $ | %25 | 22.500 $ | 434,99 $ | 26.099,28 $ | 3.599,28 $ |
| 10.000 $ | ~%33 | 20.000 $ | 386,66 $ | 23.199,36 $ | 3.199,36 $ |
Bu senaryoda her ek 1.000 $'lık peşinat, aylık ödemeyi yaklaşık 19,33 $ ve toplam faizi yaklaşık 160 $ düşürür. Peşinat, "Toplam ödeme" sütununda yer almadığından, satın almanın toplam maliyeti peşinat artı toplam ödemedir.
Sonucunuzu Yorumlama
- Aylık ödeme: Faiz oranının sabit kaldığı varsayımıyla, vade boyunca hem anaparayı hem de faizi geri ödeyen sabit tutardır. Finanse edilen anapara, satış fiyatı eksi peşinattır.
- Toplam faiz: Toplam ödemeler (aylık ödeme × ay sayısı) eksi finanse edilen anaparaya eşittir. Borçlanmanın maliyetidir.
- Zaman içinde faiz ve anapara: Her ayın faizi, kalan bakiyenin aylık orana çarpımıdır. Bu nedenle erken ödemeler çoğunlukla faizden, sonraki ödemeler ise çoğunlukla anaparadan oluşur. Örneğin, aylık %0,5 oranla 25.000 $ üzerinden ilk ayın faizi \(25{,}000 \times 0.005 = 125\)'tir. 483,32 $'lık ödemenin yaklaşık 358,32 $'ı bakiyeyi azaltır.
- Vade uzunluğu: Daha uzun bir vade aylık ödemeyi düşürür ancak toplam faizi artırır, çünkü bakiye daha uzun süre ödenmemiş kalır. Daha kısa bir vade ise tam tersini yapar.
- Peşinat büyüklüğü: Daha büyük bir peşinat finanse edilen anaparayı azaltır; bu nedenle hem aylık ödeme hem de toplam faiz kabaca orantılı olarak düşer.
- Dahil olmayanlar: Sonuç; satış vergisini, tapu veya tescil masraflarını, kredi açılış veya belge masraflarını, sigortayı ya da diğer ücretleri içermez. Ayrıca değişken faiz oranı değişikliklerini yansıtmaz ve kredi verenler ödemeleri biraz farklı hesaplayabilir veya yuvarlayabilir.
Bu, hesaplamayı anlamanıza yardımcı olmak için verilmiş genel bilgidir; finansal tavsiye değildir. Gerçek kredi koşulları, kredi verenizin teklifinden gelir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Daha yüksek bir peşinat her zaman avantajlı mıdır? Evet — finanse edilen anaparayı düşürdüğü için hem aylık taksitiniz hem de toplam faiz azalır.
Vergiler ve masraflar dahil midir? Hayır. Finanse ettiğiniz fiyatı girin; vergi veya masraflar krediye dahil ediliyorsa bunları fiyat alanına ekleyin.
Hangi faiz oranını girmeliyim? Kredinin nominal yıllık faiz oranını (APR) kullanın. Araç bunu sizin için aylık orana çevirir.