Kredi Amortisman Tablosu Nedir?
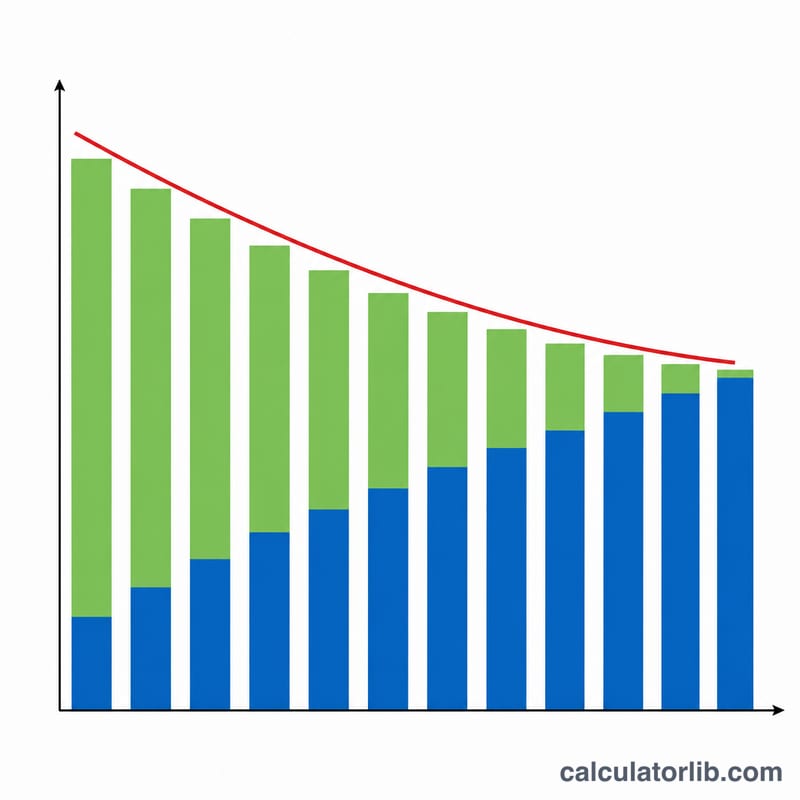
Kredi amortisman tablosu, eşit taksitlerle ödenen bir kredinin zaman içinde nasıl kapatıldığını adım adım gösteren ayrıntılı bir tablodur. Her taksitin tutarı aynıdır; fakat bu tutarın ne kadarının faize, ne kadarının anaparaya gittiği her ödemede değişir: ödemenin başlarında paranın büyük kısmı faize giderken, ilerleyen dönemlerde giderek daha fazlası anaparayı eritmeye başlar. Bu hesaplayıcı; konut kredisi (mortgage), taşıt kredisi, öğrenim kredisi ve sabit faizli ihtiyaç kredilerinin tümü için kullanılabilir.
Nasıl Kullanılır?
Kredi tutarını (anapara), yıllık nominal faiz oranını, kredinin ömrü boyunca yapılacak toplam taksit sayısını ve ödeme sıklığını girin. Ödeme sıklığı yalnızca bir yılda kaç dönem olduğunu belirler; bu da yıllık faizi dönemsel faize çevirmek için kullanılır. Araç bunun ardından sabit taksit tutarınızı, tüm ödemelerin toplamını, toplam faizi ve taksit taksit ayrıntılı bir tablo hesaplar.
Formülün Açıklaması
Dönemsel faiz oranı, yıllık oranın bir yıldaki dönem sayısına bölünmesiyle bulunur: \(i = (\text{yıllıkOran} / 100) / \text{dönemSayısı}\). Sabit taksit ise şu formülle hesaplanır:
$$A = \frac{P \cdot i}{1 - (1 + i)^{-n}}$$Faiz oranı sıfırsa taksit, anaparanın taksit sayısına bölünmesinden ibarettir. Her dönemde faiz, o anki bakiyenin \(i\) ile çarpımına eşittir; anapara, taksitten bu faizin çıkarılmasıyla bulunur; bakiye de ödenen anapara kadar azalır:
$$\text{faiz}_k = B_{k-1}\cdot i,\quad \text{anapara}_k = A - \text{faiz}_k$$Son taksit, bakiyenin tam olarak sıfıra inmesi için küçük bir miktar düzeltilir; böylece yuvarlamadan kaynaklanan farklar kapatılmış olur.
Örnek Hesaplama
275.000 $ tutarında, %4,875 faizli ve 360 taksitte aylık ödenen bir kredide dönemsel faiz oranı \(0{,}0040625\) olur. Sabit taksit yaklaşık 1.455,31 $’dır. Ödemelerin toplamı kabaca 523.911 $, toplam faiz ise yaklaşık 248.911 $’dır. İlk taksitin 1.117,19 $’ı faiz, 338,12 $’ı anaparadır; ödeme sonrası bakiye yaklaşık 274.661,88 $’a iner ve faizin payı her ay biraz daha azalır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Ödeme sıklığını değiştirmek taksit sayısını değiştirir mi? Hayır. Toplam taksit sayısını doğrudan siz girersiniz. Sıklık yalnızca faizin hangi sayıya bölüneceğini belirler.
Son taksitim neden biraz farklı çıkıyor? Her taksit kuruşa yuvarlandığı için küçük bir artık tutar kalabilir; bu nedenle bakiyenin tam sıfıra inmesi için son taksit düzeltilir.
Faiz oranı %0 ise ne olur? Taksit, kredi tutarının taksit sayısına bölünmesinden ibarettir ve toplam faiz sıfır olur.