ماذا تفعل هذه الحاسبة
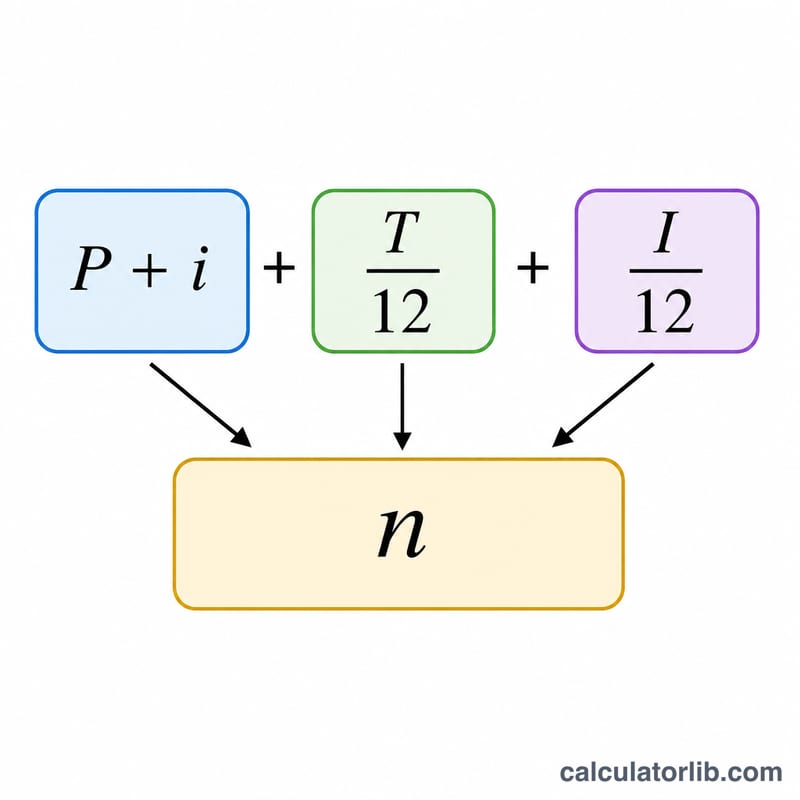
تقدّر لك حاسبة قسط الرهن العقاري هذه التكلفة الشهرية الحقيقية للسكن. فالقسط الذي يذكره البنك عادةً لا يغطي سوى أصل الدين والفائدة (P+I)، لكن معظم أصحاب المنازل الذين لديهم حساب ضمان (Escrow) يدفعون كذلك الضريبة العقارية وتأمين المنزل ضمن قسط شهري واحد. تجمع هذه الأداة العناصر الثلاثة معاً لتعرف الرقم الفعلي. وهي في جوهرها عملية حسابية عامة للقيمة الزمنية للنقود؛ علامة الدولار ما هي إلا عملة العرض، والمعادلة تنطبق على أي قرض بفائدة ثابتة بأي عملة. ولاحظ أن نظام حساب الضمان (Escrow) لجمع الضرائب والتأمين مع القسط شائع في الولايات المتحدة تحديداً؛ وقد تختلف الترتيبات في بلدك، لكن المنطق الحسابي يبقى واحداً.
كيفية الاستخدام
أدخل مبلغ الرهن العقاري (أصل القرض)، ثم مدة القرض (مع تحديد ما إذا كانت بالسنوات أو الأشهر)، ونسبة الفائدة السنوية كنسبة مئوية. ويمكنك اختيارياً إضافة الضرائب العقارية السنوية وتأمين المنزل السنوي؛ اتركهما فارغين أو صفراً إذا أردت حساب أصل الدين والفائدة فقط. تحوّل الحاسبة المدة إلى عدد من الأقساط الشهرية، والفائدة السنوية إلى معدل شهري عشري، ثم تعرض التفصيل الكامل والإجمالي المجمّع.
شرح المعادلة
يُحسب القسط الشهري لأصل الدين والفائدة باستخدام معادلة القرض المُستهلَك (الأقساط) القياسية: $$\text{PI} = P \cdot \frac{i(1+i)^n}{(1+i)^n - 1}$$ حيث \(P\) هو مبلغ القرض، و\(i\) هو المعدل الشهري (نسبة الفائدة السنوية ÷ 100 ÷ 12)، و\(n\) هو عدد الأقساط الشهرية (السنوات × 12). وإذا كانت نسبة الفائدة صفراً يصبح المقام معدوماً، لذا نلجأ إلى المعادلة المبسّطة \(\text{PI} = P / n\). أما الضريبة الشهرية فهي الضرائب السنوية ÷ 12، والتأمين الشهري هو التأمين السنوي ÷ 12. والإجمالي ببساطة هو مجموع العناصر الثلاثة.
مثال عملي محلول
لقرض بقيمة 175,000 دولار على مدى 30 عاماً بفائدة 4.1250%، مع ضرائب سنوية قدرها 3,200 دولار وتأمين سنوي قدره 520 دولاراً: \(n = 360\)، و\(i = 0.0034375\)، و\((1+i)^{360} = 3.4342\). إذن $$\text{PI} = 175000 \times \frac{0.0034375 \times 3.4342}{3.4342 - 1} = 848.14 \text{ دولار}$$ الضريبة الشهرية \(= 3200 \div 12 = 266.67\) دولار، والتأمين الشهري \(= 520 \div 12 = 43.33\) دولار. ويكون إجمالي القسط الشهري $$= 848.14 + 266.67 + 43.33 = \textbf{1{,}158.14 دولار}$$
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يشمل ذلك تأمين الرهن الخاص (PMI) أو رسوم اتحاد الملاك (HOA)؟ لا. تغطي الحاسبة أصل الدين والفائدة والضريبة العقارية وتأمين المنزل فقط. أضف تأمين الرهن الخاص أو رسوم اتحاد الملاك بشكل منفصل إن كانت تنطبق عليك.
ماذا لو لم أستخدم حساب ضمان للضرائب والتأمين؟ اترك هذين الحقلين عند القيمة 0، وعندها يساوي الإجمالي قسط أصل الدين والفائدة فقط.
لماذا يختلف قسطي الفعلي اختلافاً طفيفاً؟ تقوم جهات الإقراض بتقريب الأرقام، كما أن مبالغ حساب الضمان قد تتغير كل عام مع تحديث التقييمات الضريبية وأقساط التأمين. هذه الحاسبة تقدّم تقديراً دقيقاً بناءً على الأرقام التي تُدخلها.