ما هي حاسبة تأمين PMI؟
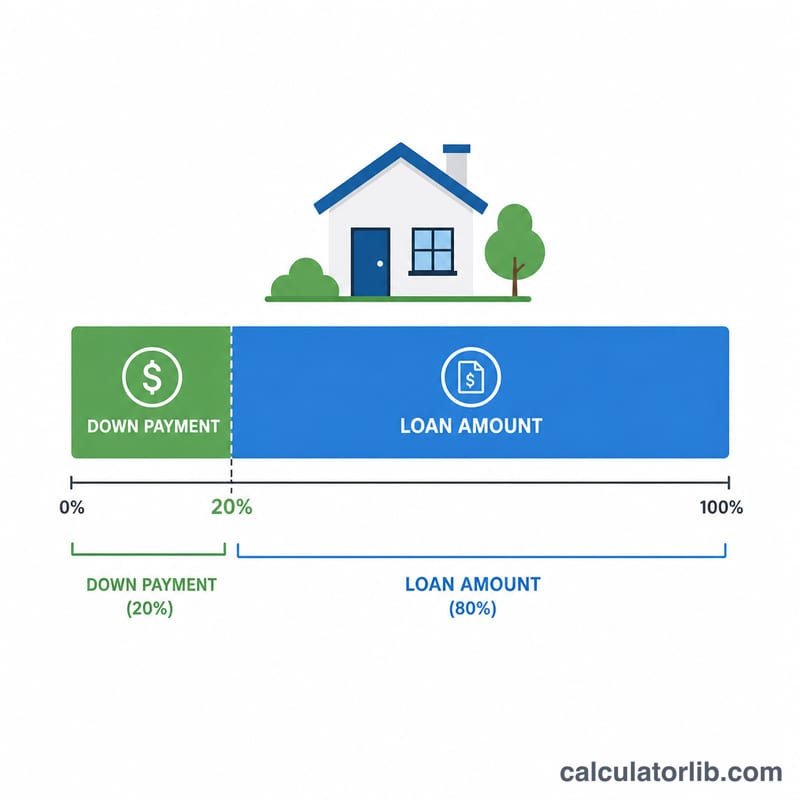
هذه الحاسبة مخصصة للرهون العقارية التقليدية في الولايات المتحدة. تأمين الرهن العقاري الخاص (PMI) هو قسط يطلبه المُقرض عندما تقل الدفعة المقدمة عن 20% من قيمة المنزل (أي عندما تتجاوز نسبة القرض إلى القيمة 80%). من المهم أن تدرك أن هذا التأمين يحمي المُقرض وحده وليس المقترض في حال تعثرك عن السداد، ويُضاف عادةً إلى قسط الرهن الشهري. تساعدك هذه الأداة على تقدير تكلفة PMI شهريًا وسنويًا انطلاقًا من رصيد قرضك ونسبة التأمين السنوية التي يحددها المُقرض. تجدر الإشارة إلى أن هذا النظام أمريكي تحديدًا، وقد تختلف القواعد المعمول بها في بلدك أو لا يوجد ما يماثله أصلًا.
كيفية الاستخدام
أدخل مبلغ القرض (المبلغ الذي تقترضه فعليًا، وليس سعر المنزل) ثم نسبة التأمين السنوية كنسبة مئوية. تتراوح نسب PMI المعتادة بين 0.3% و1.5% سنويًا تقريبًا، وذلك بحسب درجتك الائتمانية وحجم دفعتك المقدمة. ستظهر لك الحاسبة قيمة القسط الشهري وإجمالي التكلفة السنوية.
شرح المعادلة
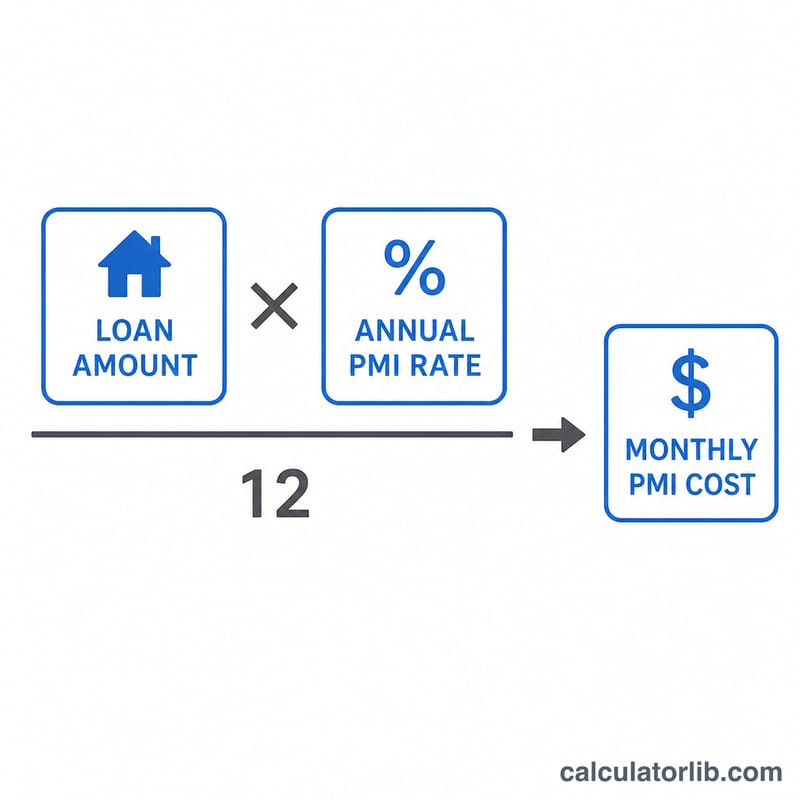
تساوي تكلفة PMI السنوية مبلغ القرض مضروبًا في النسبة السنوية. وللحصول على القسط الشهري، اقسم الناتج على 12:
$$\text{قسط PMI الشهري} = \frac{\text{مبلغ القرض} \times \frac{\text{نسبة PMI السنوية (\%)}}{100}}{12}$$
على سبيل المثال، مع قرض بقيمة 250,000 دولار ونسبة سنوية تبلغ 0.5%: تكون تكلفة PMI السنوية = \(250{,}000 \times 0.005 = 1{,}250\) دولارًا، ويكون القسط الشهري = \(1{,}250 \div 12 \approx 104.17\) دولارًا.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- الاحتياطي الفيدرالي · الولايات المتحدة
- 3.75–4.00%
- بتاريخ
- 2026-11-13
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر الاحتياطي الفيدرالي سعر الفائدة في 2026-09-17: من 3.50–3.75% إلى 3.75–4.00%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
الاحتياطي الفيدرالي: أسعار الفائدة الرئيسية وأسعار سوق الليلة الواحدة
أسعار الفائدة التي تؤطر السياسة النقدية وسعر سوق الليلة الواحدة الذي توجّهه، كلٌّ منها مع تاريخ آخر قيمة منشورة له.
| سعر الفائدة | المستوى | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| النطاق المستهدف لسعر الأموال الفيدرالية | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| سعر الأموال الفيدرالية الفعلي (EFFR) | 3.88% | 2026-11-13 | 0 نقطة مئوية |
| سعر التمويل المضمون لليلة واحدة (SOFR) | 3.90% | 2026-11-13 | −0.10 نقطة مئوية |
يُعرض كل سعر بتاريخ آخر قيمة منشورة له؛ وتُنشر أسعار سوق الليلة الواحدة في يوم العمل التالي.
أحدث رقم: 2026-11-13 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Federal Reserve Bank of New York شروط استخدام الاحتياطي الفيدرالي في نيويورك; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
الأسئلة الشائعة
متى يتوقف دفع PMI؟ في القروض التقليدية، يمكنك طلب إلغاء PMI بمجرد أن تبلغ نسبة القرض إلى القيمة 80%، ويُلزم المُقرض بإنهائه تلقائيًا عند وصول النسبة إلى 78% بناءً على جدول السداد الأصلي.
هل PMI هو نفسه سعر الفائدة؟ لا. تأمين PMI منفصل تمامًا عن الفائدة. النسبة المستخدمة هنا هي نسبة سنوية ثابتة من رصيد القرض، في حين قد يعيد بعض المُقرضين احتسابها مع تناقص الرصيد.
هل يمكنني تجنّب PMI؟ نعم — من خلال دفع مقدمة بنسبة 20% أو أكثر، أو استخدام قرض ثانوي (piggyback loan)، أو اختيار تأمين يدفعه المُقرض (PMI المدمج ضمن سعر فائدة أعلى) لتفادي ظهور بند PMI منفصل.