PMI Hesaplama Aracı Nedir?
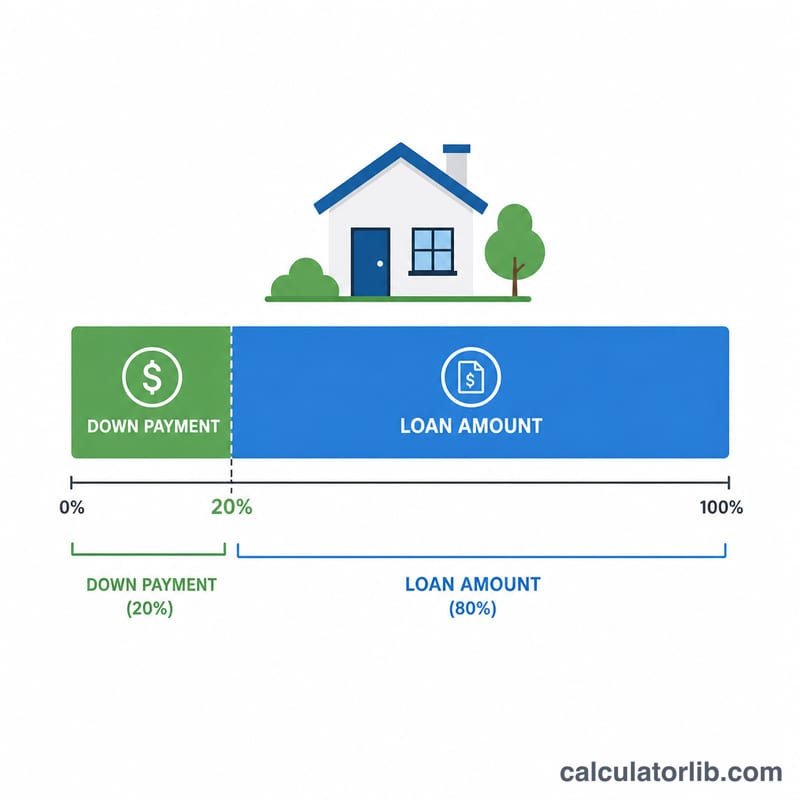
Bu hesaplama aracı ABD'deki geleneksel (conventional) konut kredileri için geçerlidir. Özel Konut Kredisi Sigortası (PMI), peşinatınız evin değerinin %20'sinden az olduğunda (yani kredi/değer oranı %80'in üzerine çıktığında) kredi verenlerin talep ettiği bir primdir. PMI, ödemelerinizi yapamamanız durumunda sizi değil kredi verenini korur ve genellikle aylık konut kredisi ödemenize eklenir. Bu araç, kredi bakiyenize ve kredi kuruluşunun bildirdiği yıllık PMI oranına göre aylık ve yıllık PMI maliyetinizi tahmin eder. Türkiye'de buna doğrudan denk gelen bir uygulama olmadığını, bu aracın ABD'ye özgü olduğunu unutmayın.
Nasıl Kullanılır?
Kredi tutarınızı (ev fiyatını değil, borç aldığınız miktarı) ve yıllık PMI oranınızı yüzde olarak girin. Tipik PMI oranları, kredi notunuza ve peşinatınıza bağlı olarak yıllık yaklaşık %0,3 ile %1,5 arasında değişir. Hesaplama aracı, aylık primi ve toplam yıllık maliyeti gösterir.
Formülün Açıklaması
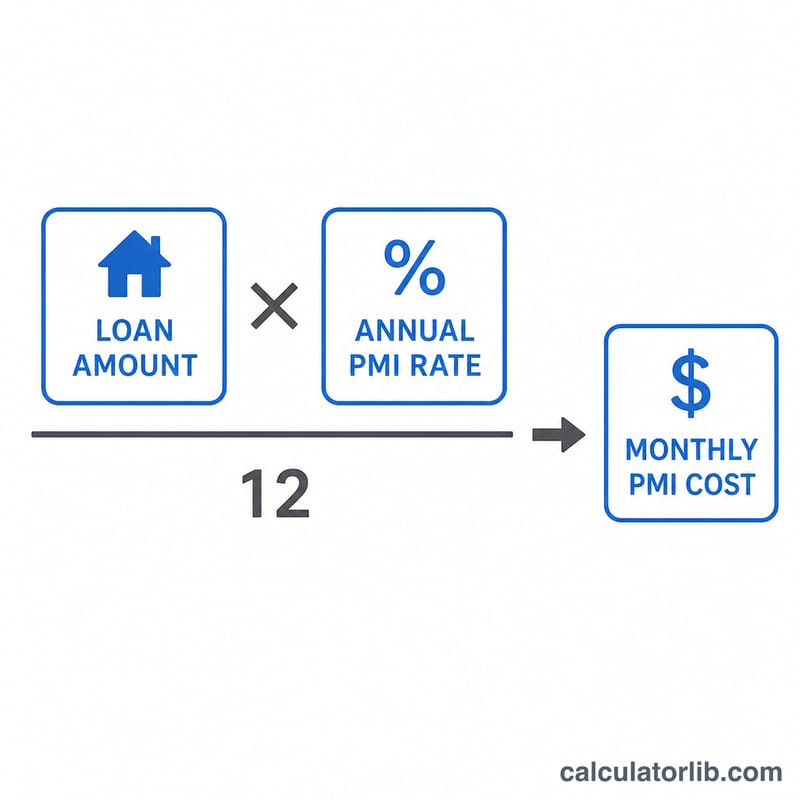
Yıllık PMI maliyeti, kredi tutarının yıllık oranla çarpımına eşittir. Aylık primi bulmak için bu tutarı 12'ye bölün:
$$\text{Aylık PMI} = \frac{\text{Kredi Tutarı} \times \text{Yıllık PMI Oranı}}{12}$$Örneğin, 250.000 $ tutarında bir kredi ve %0,5 yıllık oran için: yıllık PMI = \(250.000 \times 0{,}005 = 1.250\ \$\) ve aylık PMI = \(1.250 \div 12 \approx\) 104,17 $ olur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Federal Rezerv · Amerika Birleşik Devletleri
- %3,75–4,00
- Tarih
- 2026-11-13
- 1 yıllık değişim
- 0 puan
Son değişim Arttı +25 baz puan Federal Rezerv, 2026-09-17 tarihinde faizini değiştirdi: %3,50–3,75 → %3,75–4,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Federal Rezerv: temel faiz oranları ve gecelik piyasa faizleri
Para politikasının çerçevesini çizen faiz oranları ve yönlendirdikleri gecelik piyasa faizi; her biri en son yayımlanan değerinin tarihiyle.
| Faiz | Düzey | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Federal fon faizi hedef aralığı | %3,75–4,00 | 2026-11-13 | 0 puan |
| Efektif federal fon faizi (EFFR) | %3,88 | 2026-11-13 | 0 puan |
| Teminatlı gecelik finansman faizi (SOFR) | %3,90 | 2026-11-13 | −0,10 puan |
Her faiz, kendi en son yayımlanan değerinin tarihiyle gösterilir; gecelik piyasa faizleri bir sonraki iş günü yayımlanır.
En son veri: 2026-11-13 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Federal Reserve Bank of New York New York Fed kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; Sveriges Riksbank Riksbank açık veri koşulları; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Amerika Birleşik Devletleri: faiz oranları: tüm rakamlar ve geçmiş
Sıkça Sorulan Sorular
PMI ne zaman sona erer? Geleneksel kredilerde, kredi/değer oranınız %80'e ulaştığında PMI'ın iptalini talep edebilirsiniz; kredi kuruluşları ise orijinal amortisman planına göre %78 kredi/değer oranında bu sigortayı otomatik olarak sonlandırmak zorundadır.
PMI faiz oranıyla aynı şey mi? Hayır. PMI ayrı bir sigortadır. Buradaki oran, kredi bakiyesinin sabit bir yıllık yüzdesidir; bazı kredi kuruluşları ise bakiye azaldıkça bunu yeniden hesaplayabilir.
PMI'dan kaçınabilir miyim? Evet — %20 veya daha fazla peşinat vermek, ikincil (piggyback) kredi kullanmak ya da kredi kuruluşunun ödediği PMI'ı (daha yüksek bir faiz oranına gömülü olarak) tercih etmek, ayrı bir PMI kaleminden kaçınmanızı sağlayabilir.