什么是PMI计算器?
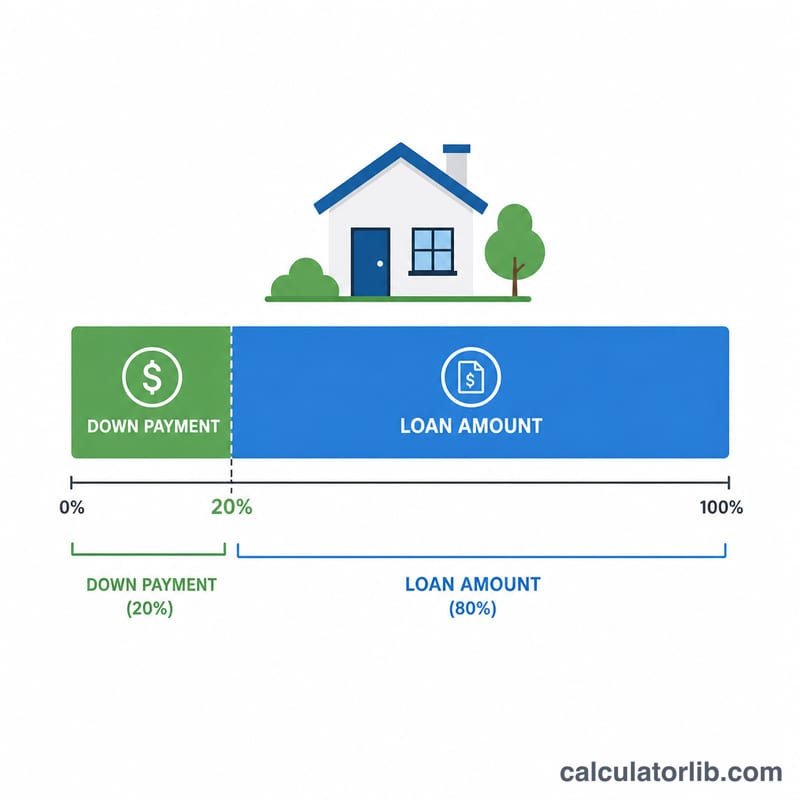
本计算器适用于美国常规抵押贷款(conventional mortgage)。私人抵押贷款保险(Private Mortgage Insurance,简称PMI)是当你的首付低于房屋价值的20%(即贷款价值比LTV高于80%)时,贷款机构要求你缴纳的一项保费。需要特别说明的是,PMI保障的是贷款机构,而不是借款人——一旦你违约,赔付的是银行。这笔费用通常会被并入你的每月还款中。本工具可根据你的贷款余额和贷款机构给出的年度PMI费率,估算每月和每年的PMI成本。(注:这是美国特有的制度,中国大陆购房贷款并无对应的PMI机制,但部分国家也有类似的按揭保险安排。)
如何使用
填入你的贷款金额(即实际借款额,而非房屋总价),以及以百分比表示的年度PMI费率。根据你的信用评分和首付比例不同,常见的PMI费率大约在每年0.3%到1.5%之间。计算器会返回每月保费以及全年总成本。
公式详解
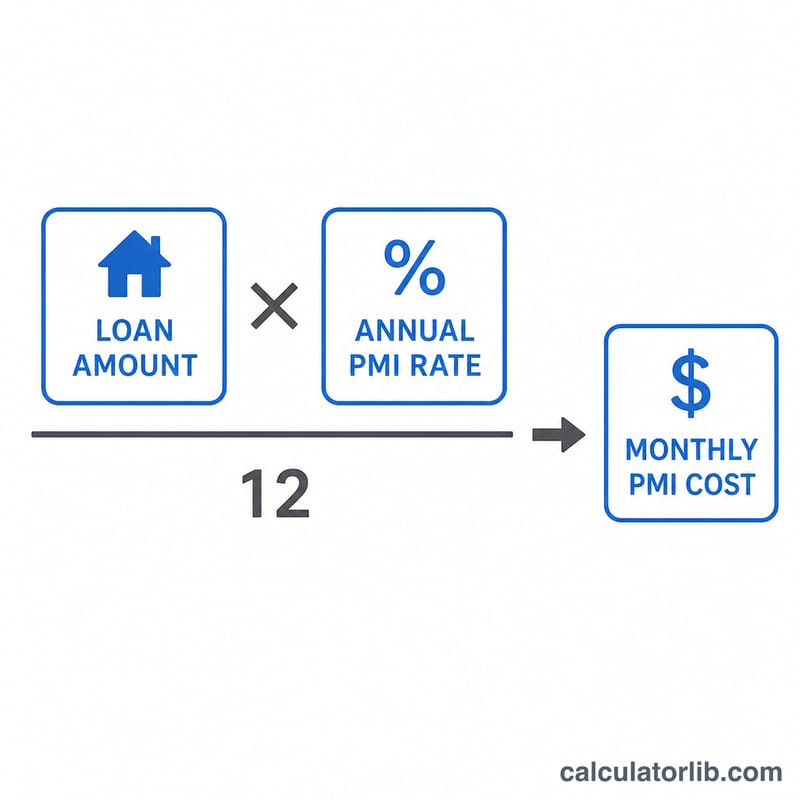
每年的PMI费用等于贷款金额乘以年度费率,再除以12即可得到每月保费:
$$\text{Monthly PMI} = \frac{\text{Loan Amount} \times \frac{\text{PMI Rate (\%)}}{100}}{12}$$
举例来说,假设贷款25万美元、年度费率为0.5%:全年PMI = $$250{,}000 \times 0.005 = 1{,}250 \text{ 美元}$$,每月PMI = $$1{,}250 \div 12 \approx \mathbf{104.17 \text{ 美元}}$$。
主要央行政策利率
主要央行最新的官方政策利率,自动更新——银行存贷款利率参照的基准。
- 美联储 · 美国
- 3.75–4.00%
- 日期
- 2026-11-12
- 1年变化
- 0 个百分点
最近变化 上升 +25个基点 美联储于2026-09-17调整利率:由3.50–3.75%调至3.75–4.00%。
| 央行 | 政策利率 | 日期 | 1年变化 |
|---|---|---|---|
| 巴西中央银行 · 巴西 | 13.75% | 2026-11-15 | −1.25 个百分点 |
| 墨西哥银行 · 墨西哥 | 6.25% | 2026-11-10 | −1.00 个百分点 |
| 美联储 · 美国 | 3.75–4.00% | 2026-11-12 | 0 个百分点 |
| 欧洲中央银行 | 2.50% | 2026-11-16 | +0.50 个百分点 |
| 瑞典央行 · 瑞典 | 2.00% | 2026-11-16 | +0.25 个百分点 |
| 沙特中央银行 · 沙特阿拉伯 | 4.50% | 2026-10-29 | 0 个百分点 |
| 澳大利亚储备银行 · 澳大利亚 | 4.60% | 2026-10-31 | +1.00 个百分点 |
| 土耳其共和国中央银行 · 土耳其 | 36.00% | 2026-11-06 | −3.50 个百分点 |
| 俄罗斯银行 · 俄罗斯 | 14.00% | 2026-11-10 | −2.50 个百分点 |
| 中国人民银行 · 中国 | 3.00% | 2026-11-10 | 0 个百分点 |
| 加拿大银行 · 加拿大 | 2.50% | 2026-11-13 | +0.25 个百分点 |
| 印度储备银行 · 印度 | 5.50% | 2026-10-19 | 0 个百分点 |
| 英格兰银行 · 英国 | 4.00% | 2026-11-16 | 0 个百分点 |
| 日本银行 · 日本 | 1.25% | 2026-11-10 | +0.75 个百分点 |
| 韩国银行 · 韩国 | 3.00% | 2026-11-02 | +0.50 个百分点 |
美联储:主要政策利率与隔夜市场利率
构成货币政策框架的利率及其引导的隔夜市场利率,每项均附最新公布值的日期。
| 利率 | 水平 | 日期 | 1年变化 |
|---|---|---|---|
| 联邦基金利率目标区间 | 3.75–4.00% | 2026-11-13 | 0 个百分点 |
| 有效联邦基金利率(EFFR) | 3.88% | 2026-11-13 | 0 个百分点 |
| 有担保隔夜融资利率(SOFR) | 3.90% | 2026-11-13 | −0.10 个百分点 |
每项利率均按其自身最新公布值的日期显示;隔夜市场利率在下一个工作日公布。
最新数据:2026-11-12 数据更新于 2026-11-16 · 最新
来源: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) 国际清算银行统计数据许可使用条款; Federal Reserve Bank of New York 纽约联储使用条款; Board of Governors of the Federal Reserve System 公有领域(美国政府作品); European Central Bank 欧洲央行数据再利用政策; Sveriges Riksbank 瑞典央行开放数据条款; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 澳洲储备银行版权条款 (Cash Rate); Bank of Canada 加拿大银行使用条款; Bank of England Open Government Licence v3.0
一年变化由CalculatorLib根据这些数据计算。 标签由CalculatorLib翻译,并非BIS的官方译文。 The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
来源详情与统计方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
常见问题
PMI什么时候可以取消? 对于常规贷款,当你的贷款价值比(LTV)达到80%时,你可以主动申请取消PMI;而当LTV降至78%(按原始还款计划计算)时,贷款机构必须自动终止PMI。
PMI和贷款利率是一回事吗? 不是。PMI是一项独立的保险费用。这里采用的是贷款余额的固定年度百分比,不过有些贷款机构会随着贷款余额减少而重新计算保费。
有办法避免PMI吗? 可以——首付达到20%或以上、使用“搭叠贷款”(piggyback loan),或选择由贷款机构代付的PMI(其成本已折算进更高的贷款利率中),都能让你避免单独列出的PMI项目。